




Download the Policybazaar app
to manage all your insurance needs.
টার্ম ইন্স্যুরেন্স ক্যালকুলেটর একটি অনলাইন টুল যা আপনাকে আপনার আদর্শ জীবন বীমা কভার এবং প্ল্যানের সুবিধাগুলোর জন্য প্রদেয় টার্ম ইন্স্যুরেন্স প্রিমিয়াম খুঁজে বের করতে সাহায্য করে। এই ক্যালকুলেটরটি বয়স,লিঙ্গ, জীবনযাত্রার অভ্যাস, কাঙ্ক্ষিত জীবন বীমা কভার, নির্দিষ্ট বয়স পর্যন্ত কভারের মতো বিভিন্ন বিষয়কে মূল ইনপুট হিসেবে বিবেচনা করে, যা আপনাকে ভারতে এমন একটি সেরা টার্ম ইন্স্যুরেন্স প্ল্যান বেছে নিতে সাহায্য করে যা আপনার আর্থিক চাহিদা এবং জীবনের লক্ষ্যগুলোর সাথে সবচেয়ে ভালোভাবে খাপ খায়।


টার্ম ইন্স্যুরেন্স ক্যালকুলেটর হলো একটি বিনামূল্যের অনলাইন টুল যা আপনার টার্ম ইন্স্যুরেন্সের জন্য প্রদেয় প্রিমিয়াম গণনা করে।মেয়াদী বীমা পলিসিব্যক্তিগত ও আর্থিক তথ্যের উপর নির্ভর করে। এটি আপনার বয়স, লিঙ্গ, কাঙ্ক্ষিত বীমার অঙ্ক, পলিসির মেয়াদ এবং জীবনযাত্রার অভ্যাস যেমন ধূমপান, মদ্যপান বিবেচনা করে, যা আপনার প্রিমিয়ামের হারকে প্রভাবিত করতে পারে।
পলিসিবাজারের টার্ম ইন্স্যুরেন্স প্রিমিয়াম ক্যালকুলেটরের সাহায্যে আপনি খুঁজে পেতে পারেনসেরা টার্ম ইন্স্যুরেন্স প্ল্যানযা আপনার আর্থিক চাহিদা এবং বাজেটের সাথে মানানসই। এটি আপনাকে বিভিন্ন বীমা কোম্পানির প্ল্যানগুলির একটি তালিকাও দেখায়, যাতে আপনি তুলনা করে নিজের সুবিধামতো বেছে নিতে পারেন।
একটি টার্ম ইন্স্যুরেন্স প্রিমিয়াম ক্যালকুলেটর কোনো ব্যক্তির দেওয়া ব্যক্তিগত ও আর্থিক তথ্যের ভিত্তিতে প্রিমিয়াম গণনা করে। এই তথ্যগুলো ঝুঁকি মূল্যায়ন করে এবং তাদের দীর্ঘমেয়াদী আর্থিক চাহিদার সাথে সামঞ্জস্যপূর্ণ সঠিক কভারেজ নির্ধারণ করে। সাধারণত, ক্যালকুলেটরটির জন্য নিচের তথ্যগুলোর প্রয়োজন হয়:
বয়স
লিঙ্গ
কাঙ্ক্ষিত জীবন বীমা
জীবনযাত্রার অভ্যাস
বয়স পর্যন্ত ঢেকে রাখুন
এই ইনপুটগুলো ব্যবহার করে, এই ক্যালকুলেটরটি কোনো ব্যক্তির প্রোফাইল অনুযায়ী তৈরি একটি টার্ম প্ল্যানের আনুমানিক প্রিমিয়াম প্রদান করে।
দেখে নিন কী কারণে এই ক্যালকুলেটরটি সত্যিই দরকারি:
সময় বাঁচায়
কলম, কাগজ আর ক্যালকুলেটর নিয়ে বসে হাতে প্রিমিয়াম হিসাব করার দিন শেষ। শুধু আপনার বিবরণ দিন, আর একটি টার্ম ইন্স্যুরেন্স ক্যালকুলেটর আপনাকে তাৎক্ষণিক একটি আনুমানিক হিসাব দিয়ে দেবে। এর মানে হলো, সাধারণত একটি প্ল্যান ঠিক করতে যে সময় লাগে, সেই সময়ে আপনি বেশ কয়েকটি প্ল্যান যাচাই করে দেখতে পারবেন।
আপনাকে আপনার বাজেটের মধ্যে পরিকল্পনা করতে সাহায্য করে
একবার আপনি কভারেজের পরিমাণ নির্বাচন করলে, ক্যালকুলেটরটি আপনাকে প্রিমিয়ামের একটি আনুমানিক হিসাব দেবে, যাতে আপনি সঙ্গে সঙ্গে দেখতে পারেন যে এটি আপনার মাসিক বা বার্ষিক বাজেটের মধ্যে থাকবে কি না। যদি তা সঠিক না হয়, তবে আপনি সাধারণত বীমার পরিমাণ বা পলিসির মেয়াদ পরিবর্তন করে আপনার বাজেটের সাথে মানানসই একটি অঙ্কে পৌঁছাতে পারেন।
প্ল্যান তুলনা করা সহজ করে তোলে
ভিন্ন কভারেজ পরিমাণ বা দীর্ঘ পলিসি মেয়াদের সাথে সংখ্যাগুলো কীভাবে পরিবর্তিত হয় তা দেখতে চান? শুধু ইনপুটগুলো পরিবর্তন করুন। একাধিক প্ল্যান পাশাপাশি রেখে কোনটি আপনার অর্থের সেরা মূল্য দিচ্ছে তা খুঁজে বের করার এটি একটি সহজ উপায়।
সঠিক বিমার অঙ্ক বেছে নিতে সাহায্য করে
ভারতে, একটি টার্ম ইন্স্যুরেন্স ক্যালকুলেটর আপনার আয়, দায়, ভবিষ্যতের লক্ষ্য এবং পারিবারিক খরচ বিবেচনা করে আদর্শ জীবন বীমা কভারেজ গণনা করতে সাহায্য করে, যাতে আপনার প্রিয়জনদের আর্থিক সুরক্ষা নিশ্চিত হয়।
সহজে প্রবেশযোগ্য
বেশিরভাগ টার্ম ইন্স্যুরেন্স প্রিমিয়াম ক্যালকুলেটর অনলাইনে বিনামূল্যে পাওয়া যায়, যার ফলে আপনি যেকোনো জায়গা থেকে সুবিধামত বিভিন্ন কভারেজের বিকল্পগুলো খতিয়ে দেখতে পারেন।
আরও ভালো আর্থিক সিদ্ধান্ত নিতে সাহায্য করে
টার্ম ইন্স্যুরেন্স ক্যালকুলেটর আপনাকে প্রিমিয়াম, কভারেজ এবং পলিসির বৈশিষ্ট্য সম্পর্কে একটি স্পষ্ট ধারণা দেয়। এটি আপনাকে সঠিক সিদ্ধান্ত নিতে এবং এমন একটি প্ল্যান বেছে নিতে সাহায্য করে যা আপনার আর্থিক চাহিদা পূরণ করে ও বাজেটের মধ্যে থাকে।
টার্ম ইন্স্যুরেন্স ক্যালকুলেটর ব্যবহার করা খুবই সহজ। শুধু কয়েকটি প্রাথমিক তথ্য দিন, এবং ক্যালকুলেটরটি সঙ্গে সঙ্গে আপনার প্রিমিয়ামের একটি আনুমানিক হিসাব দেবে ও উপযুক্ত প্ল্যানের পরামর্শ দেবে।
পলিসিবাজারের ‘টার্ম ইন্স্যুরেন্স ক্যালকুলেটর’টি খুলুন।
আপনার বয়স, লিঙ্গ, ধূমপানের অভ্যাস, বার্ষিক আয়, কাঙ্ক্ষিত জীবন বীমা এবং যে বয়স পর্যন্ত আপনার কভারেজ প্রয়োজন, তা প্রদান করুন।
আপনার দেওয়া তথ্যের ভিত্তিতে আপনার প্রিমিয়াম তাৎক্ষণিকভাবে প্রদর্শিত হবে।
এরপর, ‘চেক প্রিমিয়াম রেটস’-এ ক্লিক করুন এবং টার্ম ইন্স্যুরেন্স প্ল্যানগুলির তালিকা দেখে, সেগুলির প্রিমিয়াম ও বৈশিষ্ট্যগুলি তুলনা করে আপনার সুরক্ষার প্রয়োজন অনুসারে সবচেয়ে উপযুক্ত প্ল্যানটি বেছে নিন।
আপনার প্রিমিয়ামের খরচ মূলত ঝুঁকির ভিত্তিতে আপনার জীবন বীমা করার খরচের উপর নির্ভর করে, যা মর্টালিটি চার্জ নামেও পরিচিত। এটি আপনার দ্বারা সৃষ্ট ঝুঁকির উপর ভিত্তি করে আপনার জীবন বীমা করার খরচকে বোঝায়। বীমাকারীরা আপনার বয়স, স্বাস্থ্যগত অবস্থা, জীবনযাত্রার অভ্যাস এবং সাধারণ মৃত্যুহারের তথ্য ব্যবহার করে এটি নির্ধারণ করে। পরিসংখ্যান অনুযায়ী, তরুণ ও স্বাস্থ্যবান আবেদনকারীদের পলিসির মেয়াদকালে মারা যাওয়ার সম্ভাবনা কম থাকে, আর ঠিক এই কারণেই বয়স্ক বা উচ্চ-ঝুঁকিপূর্ণ আবেদনকারীদের তুলনায় তাদের প্রিমিয়াম কম হয়ে থাকে।
ভারতের সমস্ত টার্ম ইন্স্যুরেন্স প্ল্যান দ্বারা নিয়ন্ত্রিত হয়ভারতের বীমা নিয়ন্ত্রক ও উন্নয়ন কর্তৃপক্ষ(আইআরডিএআই), যা প্রিমিয়াম গণনা, দাবি নিষ্পত্তি এবং পলিসির শর্তাবলীতে স্বচ্ছতা বাধ্যতামূলক করে।
সঠিক টার্ম ইন্স্যুরেন্স কভার বেছে নেওয়া আপনার জীবনের অন্যতম গুরুত্বপূর্ণ আর্থিক সিদ্ধান্ত। আপনার বিমার অঙ্ককে একই সাথে তিনটি কাজ করতে হয়: আপনার আয়ের বিকল্প তৈরি করা, যেকোনো বকেয়া দেনা পরিশোধ করা এবং আপনার অনুপস্থিতিতে আপনার পরিবারকে আর্থিকভাবে স্থিতিশীল রাখা। প্রিমিয়াম যাচাই করার আগে, এটি ব্যবহার করা উচিত...মানব জীবন মূল্য (HLV) ক্যালকুলেটরসঠিক জীবন বীমা অনুমান করতে
সাধারণত, অনেক আর্থিক বিশেষজ্ঞ আপনার বার্ষিক আয়ের ১০ থেকে ২০ গুণ পরিমাণ বিমার অঙ্ক বেছে নেওয়ার পরামর্শ দেন। বয়স, বিদ্যমান ঋণ, আর্থিক লক্ষ্য এবং আপনার উপর নির্ভরশীল মানুষের সংখ্যা—এই বিষয়গুলো বিমার এই ‘আদর্শ’ পরিমাণকে ব্যাপকভাবে প্রভাবিত করে। এমন কোনো নির্দিষ্ট অঙ্ক নেই যা সবার জন্য কার্যকর হবে।
এই দুটি ক্যালকুলেটর বিভিন্ন প্রশ্নের উত্তর দেয়। আপনার প্রয়োজনীয় জীবন বীমার পরিমাণ অনুমান করতে হিউম্যান লাইফ ভ্যালু (HLV) ক্যালকুলেটর দিয়ে শুরু করুন। একবার সঠিক বীমার পরিমাণ নির্ধারণ করে ফেললে, প্রিমিয়াম তুলনা করতে এবং আপনার বাজেটের সাথে মানানসই একটি পলিসি খুঁজে পেতে টার্ম ইন্স্যুরেন্স ক্যালকুলেটরটি ব্যবহার করুন।
| প্যারামিটার | মানব জীবন মূল্য (HLV) ক্যালকুলেটর | টার্ম ইন্স্যুরেন্স ক্যালকুলেটর (TIC) |
| এটি যা করে | আপনার আয় এবং আর্থিক দায়িত্বের উপর ভিত্তি করে আপনার কী পরিমাণ সুরক্ষা প্রয়োজন হবে, তা নির্ধারণ করে। | আপনার বয়স, চাকরির মেয়াদ এবং প্রোফাইলের উপর ভিত্তি করে হিসাব করে বের করুন যে সেই কভারটির জন্য আপনার প্রকৃত খরচ কত হবে। |
| মূল উদ্দেশ্য | সঠিক বিমা রাশি যাচাই করতে সাহায্য করে। | আপনাকে সঠিক প্রিমিয়াম যাচাই করতে সাহায্য করে |
| কখন এটি ব্যবহার করবেন | যখন আপনি নিশ্চিত নন যে আপনার জন্য কতটা জীবন বীমা উপযুক্ত হবে | একবার আপনি আপনার কভারের পরিমাণ জেনে গেলে এবং শুধু দাম তুলনা করতে চাইলে |
| এগুলো ব্যবহারের সেরা ক্রম | প্রথমে এখান থেকে শুরু করুন | আপনার কভারটি ঠিক করে ফেলার পর এটি ব্যবহার করুন। |
টার্ম লাইফ ইন্স্যুরেন্সের প্রিমিয়াম বীমা কোম্পানির প্রতি আপনার সামগ্রিক ঝুঁকির উপর ভিত্তি করে নির্ধারিত হয়। এর প্রধান কারণগুলো হলো বয়স, স্বাস্থ্য, জীবনযাত্রার অভ্যাস (যেমন ধূমপান), কভারেজের পরিমাণ (বীমার অঙ্ক), পলিসির মেয়াদ, লিঙ্গ, পারিবারিক চিকিৎসার ইতিহাস এবং আপনার পেশা বা শখ।
আপনার প্রিমিয়ামকে প্রভাবিত করার ক্ষেত্রে বয়স অন্যতম প্রধান একটি বিষয়। আপনি যত কম বয়সে কিনবেন, আপনার প্রিমিয়াম তত কম হবে।
নিচের সারণিতে বয়স অনুযায়ী টার্ম ইন্স্যুরেন্সের প্রিমিয়াম এবং কেন আগেভাগে প্ল্যান চূড়ান্ত করা লাভজনক, তা দেখানো হয়েছে:
| ক্রয়ের বয়স | মাসিক প্রিমিয়াম | বার্ষিক প্রিমিয়াম | বছরের কভারেজ |
| ২৫ বছর | ₹৫৫৪ | ₹৬,৬৪৮ | ৩৫ বছর |
| ৩০ বছর | ₹৬৩৫ | ₹৭,৬২০ | ৩০ বছর |
| ৩৫ বছর | ₹৭৫৭ | ₹৯,০৮৪ | ২৫ বছর |
| ৪০ বছর | ₹১,০৫৭ | ₹১২,৬৮৪ | ২০ বছর |
দাবিত্যাগ: উপরের প্রিমিয়ামের হারগুলো দৃষ্টান্তমূলক এবং একজন সুস্থ, অধূমপায়ী পুরুষের জন্য ইয়ং টার্ম প্ল্যান – লাইফ সিকিওর-এর উপর ভিত্তি করে নির্ধারিত। প্রিমিয়ামের মধ্যে প্রযোজ্য কর এবং শুল্ক অন্তর্ভুক্ত নয়। আবেদনকারীর বয়স, স্বাস্থ্যগত অবস্থা, জীবনধারা, পেশা, আন্ডাররাইটিং সিদ্ধান্ত, পলিসির বৈশিষ্ট্য এবং ক্রয়ের সময় বীমাকারীর মূল্য নির্ধারণের উপর নির্ভর করে প্রকৃত প্রিমিয়াম ভিন্ন হতে পারে।
ধূমপায়ী এবং তামাক ব্যবহারকারীদের কাছ থেকে সাধারণত বেশি প্রিমিয়াম নেওয়া হয়, কারণ তাদের গুরুতর স্বাস্থ্য সমস্যা হওয়ার ঝুঁকি বেশি থাকে। এমনকি একই বয়স এবং জীবন বীমার ক্ষেত্রেও,ধূমপায়ীদের জন্য মেয়াদী বীমাঅধূমপায়ীদের তুলনায় খরচ বেশি হবে। নিচের সারণিতে টার্ম ইন্স্যুরেন্স প্রিমিয়ামের উপর ধূমপানের প্রভাব দেখানো হলো।
| বয়স | অধূমপায়ী প্রিমিয়াম (মাসিক) | ধূমপায়ী প্রিমিয়াম (মাসিক) | অতিরিক্ত খরচ (মাসিক) | অতিরিক্ত খরচ (বার্ষিক) |
| ২৫ বছর | ₹৫৫৪ | ₹৭২৫ | ₹১৭১ | ₹২,০৫২ |
| ৩০ বছর | ₹৬৩৫ | ₹৭৯১ | ₹১৫৬ | ₹১,৮৭২ |
| ৩৫ বছর | ₹৭৫৭ | ₹৯৫৪ | ₹১৯৭ | ₹২,৩৬৪ |
| ৪০ বছর | ₹১,০৫৭ | ₹১,৩৭৯ | ₹৩২২ | ₹৩,৮৬৪ |
উৎস: পলিসিবাজার। পরিসংখ্যানগুলো আনুমানিক এবং বীমাকারী ও আন্ডাররাইটিং ভেদে ভিন্ন হতে পারে।
ধূমপায়ীদের সাধারণত অধূমপায়ীদের চেয়ে বেশি প্রিমিয়াম দিতে হয়, কারণ তামাক সেবন ক্যান্সার, শ্বাসতন্ত্রের রোগ এবং হৃদরোগের মতো স্বাস্থ্য সমস্যার ঝুঁকি বাড়ায়। বীমা কোম্পানিগুলো এটিকে উচ্চতর মৃত্যুঝুঁকি হিসেবে দেখে, যা একই ধরনের স্বাস্থ্যঝুঁকি সম্পন্ন একজন অধূমপায়ীর তুলনায় আপনার প্রিমিয়াম সরাসরি বাড়িয়ে দেয়।
আপনার পেশাও আপনার প্রিমিয়ামকে প্রভাবিত করতে পারে। দুর্ঘটনা বা আঘাতের সম্ভাবনা বেশি থাকার কারণে, অধিক শারীরিক ঝুঁকিযুক্ত পেশাগুলোর প্রিমিয়াম ডেস্ক-ভিত্তিক কাজের চেয়ে বেশি হতে পারে। বীমাকারীরা পেশাগুলোকে ঝুঁকির বিভিন্ন স্তরে ভাগ করে, এবং আপনি কোন স্তরে পড়েন তা আপনার প্রিমিয়ামকে প্রভাবিত করে এবং কিছু ক্ষেত্রে, আপনি নির্দিষ্ট রাইডারগুলো আদৌ পাবেন কিনা তাও নির্ধারণ করে। পেশা কীভাবে টার্ম ইন্স্যুরেন্সের প্রিমিয়াম গণনাকে প্রভাবিত করে তা বুঝতে নিচের সারণিটি দেখুন:
| ঝুঁকির স্তর | উদাহরণ পেশা | প্রিমিয়াম প্রভাব |
| নিম্ন | শিক্ষক, অফিস কর্মী, হিসাবরক্ষক, সরকারি কর্মচারী | সাধারণ হার |
| মাঝারি | মাঠ পর্যায়ের বিক্রয়, খুচরা এবং কারখানার সুপারভাইজার | সামান্য লোড করা |
| উচ্চ | পাইলট, খনি শ্রমিক, সামরিক কর্মী, অফশোর/নির্মাণ শ্রমিক | উচ্চতর প্রিমিয়াম, অতিরিক্ত তথ্য প্রকাশের প্রয়োজন হতে পারে। |
কিছু বীমাকারী প্রতিষ্ঠান পণ্যের মূল্য এবং আন্ডাররাইটিং সাপেক্ষে পুরুষদের তুলনায় মহিলাদের জন্য কম প্রিমিয়ামের হার অফার করে। এর প্রধান কারণ হলো, পরিসংখ্যান অনুযায়ী মহিলারা পুরুষদের চেয়ে বেশি দিন বাঁচেন, যা বীমাকারীর জন্য সময়ের আগেই অর্থ পরিশোধের ঝুঁকি কমিয়ে দেয়। আপনি লিঙ্গ এবং বয়সের মতো বিষয়ের উপর ভিত্তি করে প্রিমিয়ামের আনুমানিক হিসাব তুলনা করতে পলিসিবাজার টার্ম ইন্স্যুরেন্স ক্যালকুলেটর ব্যবহার করতে পারেন।
বিমা রাশির পরিমাণ যত বেশি হবে, আপনাকে তত বেশি প্রিমিয়াম দিতে হবে। ভারতে একটি টার্ম লাইফ ইন্স্যুরেন্স কভারেজ ক্যালকুলেটর আপনাকে বুঝতে সাহায্য করতে পারে যে বিভিন্ন কভারেজের পরিমাণ আপনার প্রিমিয়ামকে কীভাবে প্রভাবিত করে।
টার্ম ইন্স্যুরেন্সের ক্ষেত্রে, পলিসির মেয়াদ দীর্ঘ হলে প্রিমিয়াম বাড়তে পারে, কারণ বীমাকারী একটি বর্ধিত সময়ের জন্য সুরক্ষা প্রদান করে। তবে, এর প্রকৃত প্রভাব নির্ভর করে পলিসি শুরুর সময় আপনার বয়স, মেয়াদ শেষের বয়স এবং নির্দিষ্ট প্রোডাক্টটির মূল্য নির্ধারণ কাঠামোর মতো বিভিন্ন বিষয়ের উপর।
যোগ করাটার্ম ইন্স্যুরেন্স রাইডারগুরুতর অসুস্থতা, দুর্ঘটনাজনিত মৃত্যু বা প্রিমিয়াম মওকুফের মতো রাইডারগুলো আপনার কভারেজ বাড়ালেও, তা আপনার মূল প্রিমিয়ামের সাথেও যুক্ত হয়। তাই আপনি যত বেশি রাইডার যোগ করবেন, আপনার মোট খরচও তত বাড়বে।
হ্যাঁ, আপনি কোনো ব্যক্তিগত তথ্য ছাড়াই টার্ম ইন্স্যুরেন্স প্রিমিয়াম ক্যালকুলেটর ব্যবহার করতে পারেন। এটি আপনার ব্যক্তিগত বিবরণ প্রবেশ না করেই আপনার পছন্দের পলিসির জন্য টার্ম প্ল্যান প্রিমিয়ামের একটি আনুমানিক হিসাব দেবে।
ব্যক্তিগত তথ্য ছাড়া টার্ম ইন্স্যুরেন্স ক্যালকুলেটর ব্যবহার করার জন্য আপনার নিচের তথ্যগুলো প্রয়োজন:
বয়স
লিঙ্গ
তামাক সেবন
কভারের পরিমাণ
বয়স পর্যন্ত ঢেকে রাখুন
দ্রষ্টব্য:এলআইসি টার্ম ইন্স্যুরেন্স ক্যালকুলেটর এটি এলআইসি টার্ম প্ল্যানের প্রিমিয়াম গণনা করতেও সাহায্য করে।
টার্ম ইন্স্যুরেন্স ক্যালকুলেটর জীবনের প্রতিটি পর্যায়েই দরকারি, কিন্তু আপনার আর্থিক দায়বদ্ধতা, আয় এবং ভবিষ্যৎ লক্ষ্যের ওপর নির্ভর করে এর জন্য প্রয়োজনীয় তথ্য ও কভারেজের শর্তাবলী ভিন্ন হয়। বিভিন্ন ব্যক্তি কীভাবে এই ক্যালকুলেটর ব্যবহার করে সঠিক জীবন বীমা ও প্রিমিয়াম অনুমান করতে পারেন, তা এখানে তুলে ধরা হলো।
স্ব-নিযুক্ত ব্যক্তিরা
স্ব-নিযুক্ত হলে আয় সবসময় স্থির থাকে না, যার ফলে একটি বাস্তবসম্মত বীমার অঙ্ক বেছে নেওয়া আরও বেশি গুরুত্বপূর্ণ হয়ে ওঠে। একটি টার্ম ইন্স্যুরেন্স ক্যালকুলেটর আপনাকে বিভিন্ন কভারের পরিমাণ পরীক্ষা করতে এবং প্রিমিয়াম কীভাবে পরিবর্তিত হয় তা দেখতে সাহায্য করে, যাতে আপনি একটি পলিসি চূড়ান্ত করার আগে ব্যবসার দায়, ব্যক্তিগত ঋণ এবং আপনার পরিবারের প্রয়োজনগুলো বিবেচনা করতে পারেন।
অনাবাসী ভারতীয় (এনআরআই)
বিদেশে বসবাস করলেও কোনো ভারতীয় বীমাকারীর কাছ থেকে পলিসি কেনা যায় না, এমনটা নয়। অনাবাসী ভারতীয়রাও (এনআরআই) এই পলিসিগুলোর প্রিমিয়াম অনুমান করার জন্য একই ক্যালকুলেটর ব্যবহার করতে পারেন। আপনি যেখানেই থাকুন না কেন, আবেদন শুরু করার আগেই কয়েকটি কভারেজের বিকল্প মিলিয়ে নিতে এবং সম্ভাব্য প্রিমিয়াম সম্পর্কে একটি ধারণা পেতে এটি একটি কার্যকর উপায়।
গৃহিণীরা
নিয়মিত বেতন না পাওয়ার মানে এই নয় যে এর কোনো আর্থিক মূল্য নেই; পরিবারের প্রতি একজন গৃহিণীর অবদান এমনভাবে জমা হয় যা সহজেই উপেক্ষা করা যায়। একটি টার্ম ইন্স্যুরেন্স ক্যালকুলেটর উপযুক্ত কভারেজের একটি আনুমানিক ধারণা দিতে সাহায্য করে, যার ফলে গৃহিণীদের জন্য প্রকৃতপক্ষে বিদ্যমান সুরক্ষার বিকল্পগুলো খুঁজে বের করা সহজ হয়ে যায়।
কর্মজীবী নারী
কর্মজীবী মহিলাদের জন্য, ক্যালকুলেটরটি প্রিমিয়ামের একটি আনুমানিক হিসাব করার জন্য বয়স, আয় এবং আপনি যে পরিমাণ কভারেজ চাইছেন, তা বিবেচনা করে। আর যেহেতু বীমা কোম্পানিগুলো প্রায়শই মহিলাদের জন্য কম রেট দিয়ে থাকে, তাই হিসাবটা করে দেখা যেতে পারে; আপনি হয়তো দেখবেন যে পর্যাপ্ত সুরক্ষার খরচ আপনার প্রত্যাশার চেয়েও কম।
ছোট বাচ্চাদের বাবা-মা
আপনার সন্তান থাকলে, এই ক্যালকুলেটরটি আপনাকে হিসাব করতে সাহায্য করে যে ঠিক কতটা সুরক্ষা তাদের ভবিষ্যৎ, স্কুলের ফি, দৈনন্দিন খরচ এবং অন্যান্য সবকিছুর জন্য প্রয়োজন। বিমার পরিমাণ এবং পলিসির মেয়াদ সমন্বয় করে আপনি এমন একটি সুরক্ষা পেতে পারেন যা আপনার সন্তানরা আর্থিকভাবে স্বাবলম্বী না হওয়া পর্যন্ত সক্রিয় থাকবে।
আরও পড়ুন:গৃহিণীদের জন্য মেয়াদী বীমা২০২৬ সালে
টার্ম ইন্স্যুরেন্স ক্যালকুলেটর আপনার প্রিমিয়াম এবং প্রয়োজনীয় কভারেজের পরিমাণ অনুমান করার জন্য একটি দরকারি টুল। তবে, এই অনুমানটি একটি প্রাথমিক ধারণা হিসেবে ব্যবহার করা উচিত, চূড়ান্ত সিদ্ধান্ত হিসেবে নয়। অনেক ক্রেতা ক্যালকুলেটর ব্যবহার করার পর এমন কিছু ভুল করেন যা এড়ানো যেত, যার ফলে তারা অপর্যাপ্ত কভারেজ বেছে নিতে পারেন অথবা প্রয়োজনের চেয়ে বেশি অর্থ প্রদান করতে পারেন। নিচে কিছু সাধারণ ভুলের কথা বলা হলো, যেগুলোর ব্যাপারে সতর্ক থাকা প্রয়োজন:
ক্যালকুলেটর আপনাকে যে প্রিমিয়াম দেখায়, তা কেবল একটি প্রাথমিক ধারণা, এর বেশি কিছু নয়। আপনার প্রকৃত প্রিমিয়াম তখনই নির্ধারিত হয়, যখন বীমাকারী আপনার আবেদনপত্রটি পর্যালোচনা করে এবং আপনার সামগ্রিক ঝুঁকি খতিয়ে দেখে। কয়েকটি বিষয় সেই সংখ্যাটিকে পরিবর্তন করতে পারে:
আপনার চিকিৎসার ইতিহাস এবং স্বাস্থ্য সংক্রান্ত তথ্য প্রকাশে যা উঠে আসে
আপনাকে যে কোনো ডাক্তারি পরীক্ষা দিতে বলা হলে তার ফলাফল।
আপনি ধূমপান করুন বা যেকোনো রূপে তামাক ব্যবহার করুন না কেন
আপনার চাকরি এবং এর সাথে জড়িত জীবনযাত্রার যেকোনো ঝুঁকি
সুতরাং ক্যালকুলেটর যা দেখায়, তাকে একটি মোটামুটি ধারণা হিসেবে বিবেচনা করুন, চূড়ান্ত কোনো বিষয় হিসেবে নয়।
শুধুমাত্র প্রিমিয়াম কমানোর জন্য আপনার জীবন বীমার পরিমাণ কমালে আপনার পরিবার অপর্যাপ্ত বীমার আওতায় পড়তে পারে। আপনার বীমার পরিমাণ নিম্নলিখিত বিষয়গুলোর জন্য যথেষ্ট হওয়া উচিত:
আপনার আয় প্রতিস্থাপন করুন
এখনও বাকি থাকা সমস্ত ঋণ পরিশোধ করে দিন।
আপনার সন্তানদের শিক্ষা এবং সংসারের খরচের মতো ভবিষ্যতের ব্যয়গুলোর খেয়াল রাখুন।
আপনার পরিবারের আর্থিক প্রয়োজনের উপর ভিত্তি করে বীমা করুন, প্রিমিয়াম সর্বনিম্ন রাখার উপর ভিত্তি করে নয়।
প্রিমিয়ামই সব মনোযোগ কেড়ে নেয়, কিন্তু পলিসির মেয়াদও ঠিক ততটাই গুরুত্বপূর্ণ—হয়তো তার চেয়েও বেশি। মেয়াদ খুব কম হলে, ঠিক সেই বছরগুলোতে আপনি সুরক্ষাহীন হয়ে পড়তে পারেন, যখন আপনার উপর নির্ভরশীল ব্যক্তি বা ঋণের বোঝা থাকবে। এর চেয়ে ভালো উপায় হলো এমন একটি মেয়াদ বেছে নেওয়া যা আপনার নিম্নলিখিত বিষয়গুলোর সাথে সামঞ্জস্যপূর্ণ:
আপনার আর কত বছর কাজ করার বাকি আছে
আপনার বর্তমান আর্থিক দায়বদ্ধতা
যখন আপনি অবসর গ্রহণের পরিকল্পনা করছেন
হ্যাঁ, রাইডারগুলো আপনার প্রিমিয়াম কিছুটা বাড়িয়ে দেয়। কিন্তু এগুলোকে পুরোপুরি বাদ দেওয়ার অর্থ হলো এমন সুরক্ষা থেকে বঞ্চিত হওয়া যা ভবিষ্যতে সত্যিই গুরুত্বপূর্ণ হয়ে উঠতে পারে। আপনার পরিস্থিতির প্রয়োজন অনুযায়ী, ক্রিটিক্যাল ইলনেস কভার, অ্যাক্সিডেন্টাল ডেথ বেনিফিট বা প্রিমিয়াম মওকুফের মতো অ্যাড-অনগুলো মূল পলিসিকে উল্লেখযোগ্যভাবে শক্তিশালী করে তুলতে পারে। রাইডার বাদ দেওয়ার আগে, নিম্নলিখিত বিষয়গুলো বিবেচনা করুন:
আপনার স্বাস্থ্য ও জীবনযাত্রার ঝুঁকি
বিদ্যমান বীমা কভারেজ
পারিবারিক দায়িত্ব
আর্থিক বাধ্যবাধকতা
অনেকেই তাদের প্রিমিয়াম হিসাব করে নেন, কিন্তু পলিসি কেনাটা পিছিয়ে দেন। আপনি যত বেশি অপেক্ষা করবেন, আপনার খরচ তত বাড়তে পারে, কারণ বয়স বাড়ার সাথে সাথে প্রিমিয়ামের পরিমাণও বাড়তে থাকে এবং আপনার স্বাস্থ্যের যেকোনো পরিবর্তন সেই অঙ্কটিকে আরও বাড়িয়ে দিতে পারে। আগেভাগে পলিসি কিনলে কয়েকটি সুস্পষ্ট সুবিধা রয়েছে:
কম প্রিমিয়াম, কারণ আপনার বয়স কম এবং আপনাকে কম ঝুঁকিপূর্ণ বলে মনে করা হয়।
আপনার কাঙ্ক্ষিত কভারেজ পাওয়ার সম্ভাবনা আরও বাড়বে।
ভবিষ্যতের স্বাস্থ্য সমস্যা থেকে সুরক্ষা, যা অন্যথায় পরবর্তীতে আপনার প্রিমিয়াম বাড়িয়ে দিতে পারে।
আপনার পরিবারের দীর্ঘমেয়াদী নিরাপত্তা, যা ভাগ্যের উপর ছেড়ে না দিয়ে শুরুতেই নিশ্চিত করা হয়।
সুতরাং, যদি প্রিমিয়ামটি আপনার বাজেটের মধ্যে থাকে এবং কভারেজটি আপনার প্রয়োজন মেটায়, তবে দেরি না করার যথেষ্ট কারণ রয়েছে। যত তাড়াতাড়ি সম্ভব পলিসি চূড়ান্ত করলে, সাধারণত আরও ভালো রেটও পাওয়া যায়।
পলিসিবাজার থেকে টার্ম ইন্স্যুরেন্স কেনার ৫টি সহজ ধাপ নিচে দেওয়া হলো:
ধাপ ১:Policybazaar-এ যান এবং টার্ম ইন্স্যুরেন্স পেজে যান।
ধাপ ২:আপনার নাম, লিঙ্গ এবং যোগাযোগের বিবরণ লিখে আবেদনপত্রটি পূরণ করুন।
ধাপ ৩:সঠিক ধূমপানের অভ্যাস, বার্ষিক আয়, পেশার ধরন এবং শিক্ষাগত যোগ্যতা নির্বাচন করুন।
ধাপ ৪:আপনার জন্য একটি উপযুক্ত প্ল্যান বেছে নিন এবং প্রয়োজনীয় কাগজপত্র জমা দিয়ে পেমেন্ট প্রক্রিয়াটি সম্পন্ন করুন।
ধাপ ৫:আপনার স্বাস্থ্য পরীক্ষা সম্পন্ন করুন এবং টার্ম ইন্স্যুরেন্স পলিসিটি ইস্যু করা হবে।
If yes, Please rate us.

˜The insurers/plans mentioned are arranged in order of highest to lowest Sum Assured(SA) offered by Policybazaar’s insurer partners offering term insurance plans on our platform, as per ‘first year premium of life insurers as at 31.03.2025 report’ published by IRDAI.
Policybazaar does not endorse, rate or recommend any particular insurer or insurance product offered by any insurer. For complete list of insurers in India refer to the IRDAI website www.irdai.gov.in
+On the basis of your profile
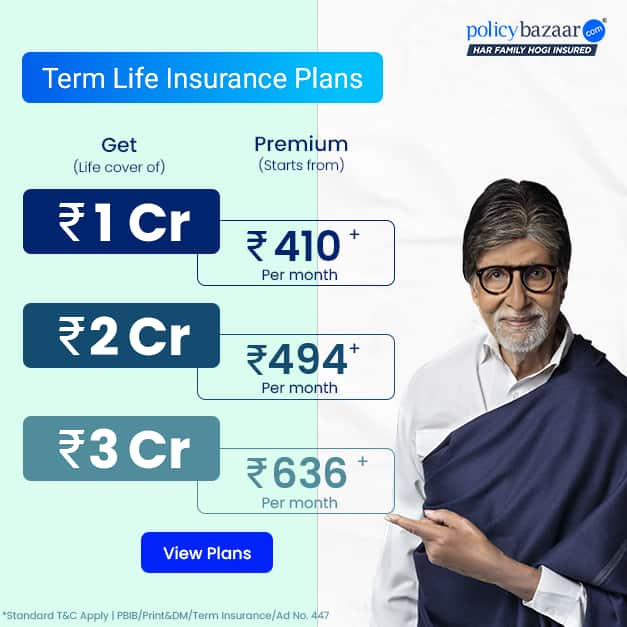
+Rs. 410/month is starting price for a 1 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age, rounded off to nearest 10
+Rs. 410/month (Rs.14/day) is starting price for a 1 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age rounded off to nearest 10
+Rs. 245 is starting price for a 50 lakhs term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 8/day is starting price for a 50 lakhs term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age, rounded off to nearest 10
+Rs. 15/day is starting price for a 75 lakhs term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age, rounded off to nearest 10
+Rs. 504/month is starting price for a 1.5 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 494/month is starting price for a 2 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 636/month is starting price for a 3 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 918/month is starting price for a 5 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 1,286/month is starting price for a 7 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 453/month is starting price for a 1 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs.582/month is starting price for a 2 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 786/month is starting price for a 3 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 1,374/month is starting price for a 5 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 1,592/month is starting price for a 7 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 525/month is the starting price for a 1 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 68 years of age.
+Rs. 668/month is starting price for a 2 crore term life insurance for an 25 year-old male, non-smoker, with no pre-existing diseases, cover upto 45 years of age.
+Rs. 1,200/month is starting price for a 2 crore term life insurance for an 35 year-old male, non-smoker, with no pre-existing diseases, cover upto 55 years of age.
+Rs. 410/month is starting price for a 1 crore term life insurance for an 18 year-old Female, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 577/month is starting price for a 1 crore term life insurance for an 18 year-old Male, self employed, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
*The full refund of premium is available on availing the one-time option of refund of premium. Total premium paid for policy (paid for add-ons) will be the special exit value, payable on availing the one-time option of refund of premium if you wish to completely exit the policy.
+Rs. ₹361/month is the starting price for a ₹1 crore loan cover with an 8% interest rate for an 18-year-old male, non-smoker, with no pre-existing diseases, loan tenure up to 20 years, rounded off to the nearest 10
Prices offered by the insurer are as per the approved insurance plans | #All savings and online discounts are provided by insurers as per IRDAI approved insurance plans | Standard Terms and Conditions Apply | **Tax Benefits are subject to changes in tax laws.| Policybazaar Insurance Brokers Private Limited
We will respond in the first instance within 30 minutes of the customers contacting us. 30-minute claim support service is for the purpose of giving reasonable assistance to the policyholder in pursuance of the claim. Settlement of claim (including cashless claim) is the responsibility of the insurer as per policy terms and conditions. The 30-minute claim support is subject to our operations not being impacted by a system failure or force majeure event or for reasons beyond our control. For further details, 24x7 Claims Support Helpline can be reached out at 1800-258-5881
For more details on risk factors, terms and conditions, please read the sales brochure carefully before concluding a sale
Policybazaar Insurance Brokers Private Limited | CIN: U74999HR2014PTC053454 | Registered Office - Plot No.119, Sector - 44, Gurgaon, Haryana – 122001 | Registration No. 742, Valid till 09/06/2027, License category- Composite Broker Visitors are hereby informed that their information submitted on the website may be shared with insurers. Product information is authentic and solely based on the information received from the insurers.
© Copyright 2008-2026 policybazaar.com. All Rights Reserved
˜ Policybazaar Promise reflects the guarantee offered by insurers. Price assurance is based on certifications shared by insurers with us.

Insurance
Calculators
Payment Methods


Secured With

Follow us on


