






Download the Policybazaar app
to manage all your insurance needs.
যৌথ জীবন মেয়াদী বীমা, যা স্বামী-স্ত্রীর জন্য যৌথ মেয়াদী পরিকল্পনা নামেও পরিচিত, হলো একটি একক মেয়াদী পরিকল্পনা যা সাধারণত বিবাহিত দম্পতিসহ দুইজনকে বীমার আওতায় আনে। মেয়াদের মধ্যে কোনো একজন সঙ্গী মারা গেলে, পরিকল্পনাটি মনোনীত ব্যক্তিকে মৃত্যুকালীন সুবিধা প্রদান করে। কিছু পরিকল্পনায় জীবিত সঙ্গী পরেও বীমার আওতায় থাকেন, আবার কিছু পরিকল্পনা প্রথম দাবির পরেই শেষ হয়ে যায়, তাই প্রিমিয়ামের চেয়ে অর্থ প্রদানের কাঠামোটি বেশি গুরুত্বপূর্ণ।


যৌথ টার্ম প্ল্যান তখনই সবচেয়ে বেশি উপকারী হয় যখন স্বামী-স্ত্রী দুজনেই উপার্জন করেন, কারণ একজনের মৃত্যু হলে অন্যজনকে একা সংসার সামলাতে হয় না। ভারতে, যৌথ টার্ম ইন্স্যুরেন্স সাধারণত ব্যক্তিগত প্ল্যানের একটি বিকল্প হিসেবে দেওয়া হয়, তাই আপনাকে যৌথ জীবন বীমার বিকল্পসহ একটি টার্ম প্ল্যান কিনতে হয় এবং এর নিয়মকানুন বীমাকারী প্রতিষ্ঠানভেদে ভিন্ন হয়।

Term Plans
যৌথ জীবন মেয়াদী পলিসি হল এক ধরণের মেয়াদী জীবন বীমা যা একটিমাত্র প্ল্যানের অধীনে দুইজনকে, সাধারণত স্বামী-স্ত্রীকে, কভারেজ প্রদান করে। এটি সাধারণত জয়েন্ট লাইফ অপশনসহ একটি টার্ম প্ল্যান হিসেবে পাওয়া যায়। একটি নির্দিষ্ট মেয়াদের জন্য উভয়েই কভারেজের আওতায় থাকেন এবং আপনারা সম্মত হওয়া সময়সূচী অনুযায়ী প্রিমিয়াম পরিশোধ করেন। মেয়াদের মধ্যে যদি আপনাদের মধ্যে কেউ মারা যান, তবে পলিসির শর্তানুযায়ী বীমাকারী মনোনীত ব্যক্তিকে ডেথ বেনিফিট প্রদান করে।
এরপর কী হবে তা নির্ভর করে আপনার বেছে নেওয়া প্ল্যানের ওপর। কিছু পলিসিতে, প্রথম মৃত্যু দাবির নিষ্পত্তি হলেই কভারেজ শেষ হয়ে যায়। অন্যগুলোতে, জীবিত সঙ্গী কভারেজের আওতায় থাকেন। সাধারণত এটি যেভাবে কাজ করে তা নিচে দেওয়া হলো।
বীমার পরিমাণ এবং পলিসির মেয়াদ বেছে নিন।
আপনারা কী পরিমাণ এবং কত সময়ের জন্য সুরক্ষা চান, তা একসাথে স্থির করুন। পলিসি ইস্যু করার আগে বীমাকারী আপনার বয়স, আয়, স্বাস্থ্য এবং অন্যান্য যোগ্যতার বিষয়গুলো বিবেচনা করবে।
প্রিমিয়াম পরিশোধ করুন
আপনি আপনার পছন্দমতো যেকোনো বিরতিতে অর্থ পরিশোধ করতে পারেন। বেশিরভাগ প্ল্যানে, একটি প্রিমিয়ামেই দুটি জীবনই অন্তর্ভুক্ত থাকে।
মৃত্যু সুবিধা দাবি করুন
মেয়াদকালে আপনাদের মধ্যে কেউ মারা গেলে, মনোনীত ব্যক্তি বীমাকারীর কাছে একটি দাবি দাখিল করেন। এরপর বীমাকারী প্ল্যানের পরিশোধ কাঠামো অনুযায়ী বীমার টাকা পরিশোধ করে।
বেঁচে থাকা ব্যক্তিটি সুরক্ষিত আছে কিনা তা পরীক্ষা করুন।
কিছু পলিসি প্রথম দাবির পরেই বাতিল হয়ে যায়। অন্যগুলো জীবিত সঙ্গীর বীমা চালু রাখে, এবং কয়েকটি তাদের ভবিষ্যতের প্রিমিয়ামও মওকুফ করে দেয়।
মেয়াদ শেষ হলে কী হয় তা জানুন
আপনারা দুজনেই জীবিত থাকা অবস্থায় যদি পলিসির মেয়াদ শেষ হয়ে যায়, তাহলে কভারেজটি স্বয়ংক্রিয়ভাবে বন্ধ হয়ে যায়। যদি জীবিত স্বামী বা স্ত্রী পরবর্তীতে বীমা চান, তাহলে সম্ভবত তাকে একটি নতুন টার্ম প্ল্যান কিনতে হবে এবং বয়স বা স্বাস্থ্যের পরিবর্তনের কারণে এর খরচ বেশি হতে পারে।
চলুন একটি উদাহরণের মাধ্যমে যৌথ জীবন বীমা কীভাবে কাজ করে তা বুঝে নেওয়া যাক।
ধরুন, রাজের বয়স ৩৫ এবং তিনি তাঁর ৩০ বছর বয়সী স্ত্রী সীমার সাথে একটি যৌথ পলিসি কেনেন। রাজের ২ কোটি টাকার এবং সীমার ৫০ লক্ষ টাকার কভার রয়েছে, যা রাজের ৭৫ বছর বয়স পর্যন্ত চলবে। পলিসিটিতে সীমার জন্য প্রিমিয়াম মওকুফের সুবিধাও রয়েছে।
যদি রাজ আগে মারা যায়, অথবা বীমার আওতাভুক্ত কোনো মারাত্মক রোগে আক্রান্ত বলে শনাক্ত হয়:পলিসির শর্ত সাপেক্ষে তার মনোনীত ব্যক্তি ২ কোটি টাকা পাবেন। সীমা প্রিমিয়াম দেওয়া বন্ধ করে দিলেও তার ৫০ লক্ষ টাকার কভারটি সক্রিয় থাকে। মেয়াদের পরবর্তী সময়ে যদি তার মৃত্যু হয় অথবা কভারের আওতাভুক্ত কোনো মারাত্মক রোগে আক্রান্ত হন, তবে তার মনোনীত ব্যক্তি ৫০ লক্ষ টাকা পাবেন।
যদি সীমা প্রথমে যায়:পলিসির শর্ত সাপেক্ষে তার মনোনীত ব্যক্তি ৫০ লক্ষ টাকা পাবেন। রাজের ২ কোটি টাকার কভারটি চালু থাকবে এবং অবশিষ্ট মেয়াদের মধ্যে তার মৃত্যু হলে বা কভারের আওতাভুক্ত কোনো মারাত্মক রোগে আক্রান্ত হলে তার মনোনীত ব্যক্তি সেই টাকা পাবেন।
যদি তারা দুজনই মারা যান, অথবা দুজনেরই বীমার আওতাভুক্ত কোনো মারাত্মক রোগ ধরা পড়ে:দাবি শর্ত সাপেক্ষে, প্রত্যেক মনোনীত ব্যক্তি নিজ নিজ পরিমাণ অর্থ পাবেন, রাজের জন্য ২ কোটি টাকা এবং সীমার জন্য ৫০ লক্ষ টাকা।
এই ব্যবস্থায়, প্রত্যেক অংশীদারের নিজস্ব সুরক্ষার পরিমাণ থাকে এবং প্রথম দাবির পর উত্তরাধিকারী সুরক্ষিত থাকেন। সব প্ল্যান এভাবে কাজ করে না। মারাত্মক অসুস্থতা সংক্রান্ত বিধান এবং প্রিমিয়াম মওকুফের শর্তাবলী বীমাকারী ভেদে ভিন্ন হয়, তাই কেনার আগে পলিসির শর্তাবলী ভালোভাবে পড়ে নিন।
ভারতে যৌথ কভার প্রধানত তিনটি কাঠামোতে পাওয়া যায়। প্ল্যানগুলোর মধ্যে তুলনা করার জন্য, কোনটি কোন কাঠামো ব্যবহার করে তা জানা সবচেয়ে গুরুত্বপূর্ণ পদক্ষেপ।
সর্বপ্রথম মৃত:এই পলিসিটি দুইজনকে কভার করে এবং তাদের মধ্যে প্রথমজনের মৃত্যু হলে বিমার সম্পূর্ণ অর্থ প্রদান করা হয়। এরপর কভারটির মেয়াদ শেষ হয়ে যায়, ফলে জীবিত ব্যক্তিটি এই কভার থেকে বঞ্চিত হন।
দ্বিতীয় মৃত ব্যক্তি:বীমাকৃত অর্থ শুধুমাত্র উভয় অংশীদারের মৃত্যুর পরেই পলিসিতে উল্লিখিত সুবিধাভোগীদের প্রদান করা হয়। কিছু বীমাকারী তাদের যৌথ টার্ম প্ল্যানে এটি একটি বিকল্প হিসেবে দিয়ে থাকে। এটি মূলত সম্পত্তি পরিকল্পনার জন্য ব্যবহৃত হয়, আয়ের বিকল্প হিসেবে নয়।
যৌথ জীবন বা স্বামী/স্ত্রীর বীমা:অধীনে জীবনসঙ্গীর জন্য মেয়াদী বীমাসাধারণত, একজন অংশীদার মূল পলিসিটি ধারণ করেন এবং জীবনসঙ্গীকে দ্বিতীয় জীবন বীমা হিসেবে যুক্ত করা হয়। যৌথ জীবন বীমা বিকল্পসহ একটি টার্ম প্ল্যান সাধারণত এভাবেই কাজ করে। এর বিস্তারিত বিবরণ প্ল্যান অনুযায়ী ভিন্ন হয়। কিছু প্ল্যানে শুরু থেকেই জীবনসঙ্গীকে অন্তর্ভুক্ত করা হয়, যেখানে প্রথমে একটি ছোট অঙ্কের টাকা থাকে যা মূল বীমাগ্রহীতার মৃত্যুর পর বাড়তে থাকে। অন্য কিছু প্ল্যানে, মূল বীমাগ্রহীতার মৃত্যুর পরেই কেবল জীবনসঙ্গীর জন্য কভার শুরু হয়।
Secure Your Family Future Today
₹1 CRORE
Term Plan Starting @
Get an online discount of upto 15%#
Compare 40+ plans from 15 Insurers
একটি প্ল্যানে জীবনসঙ্গীকে যুক্ত করলে খরচ তুলনামূলকভাবে কম হতে পারে। কিছু বীমাকারী সংস্থার মতে, দুটি আলাদা প্ল্যান কেনার চেয়ে একই প্ল্যানে জীবনসঙ্গীকে অন্তর্ভুক্ত করার খরচ কম। এই সাশ্রয় নির্ভর করে প্ল্যান, আপনাদের বয়স এবং প্রত্যেক সঙ্গীর নেওয়া কভারের উপর।
একটি যৌথ টার্ম প্ল্যানের প্রিমিয়াম উভয় সঙ্গীর বয়স, স্বাস্থ্য, ধূমপানের অভ্যাস ও পেশার পাশাপাশি বিমা অঙ্ক এবং পলিসির মেয়াদের উপর নির্ভর করে। যেহেতু বিমাকারী উভয়ের জীবনেরই মূল্য নির্ধারণ করে, তাই বয়সের বড় ব্যবধান বা কোনো একজন সঙ্গীর স্বাস্থ্যগত সমস্যা খরচ বাড়িয়ে দিতে পারে। রাইডার যোগ করলেও প্রিমিয়াম বৃদ্ধি পায়।
দ্রষ্টব্য: টার্ম প্ল্যানের প্রিমিয়াম গণনা করার জন্য নিম্নলিখিত পদ্ধতি ব্যবহার করার পরামর্শ দেওয়া হচ্ছে: টার্ম ইন্স্যুরেন্স ক্যালকুলেটরপ্ল্যানটি কেনার আগে পলিসিবাজারের অনলাইন টুলটি ব্যবহার করুন।
বেশিরভাগ ক্ষেত্রে, হ্যাঁ। বীমা কোম্পানিগুলো যে যৌথ এবং স্বামী/স্ত্রীর জন্য বিকল্প অফার করে, তা মূলত স্বামী/স্ত্রীর জন্যই তৈরি করা হয়েছে, এবং কিছু যৌথ জীবন বীমা শুধুমাত্র আপনার স্বামী/স্ত্রীর জন্যই উপলব্ধ। কিছু বীমা কোম্পানি বীমাযোগ্য স্বার্থের নিরিখে যোগ্যতার বিষয়টি আরও বিস্তৃতভাবে বর্ণনা করে: একজনের মৃত্যুতে অন্যজনের আর্থিক ক্ষতি হতে হবে। এটি পিতা-মাতা ও সন্তানের মতো সম্পর্কের ক্ষেত্রেও প্রযোজ্য হতে পারে। আবেদন করার আগে বীমা কোম্পানির নিয়মকানুন নিশ্চিত করে নিন। টার্ম ইন্স্যুরেন্স মৃত্যুজনিত সুবিধা প্রদান করে। এটি চিকিৎসা খরচ কভার করে না।
দ্রষ্টব্য: জানুন টার্ম ইন্স্যুরেন্স কি? প্রথমে একটি টার্ম প্ল্যান কিনুন এবং তারপর আপনার প্রিয়জনদের জন্য কিনুন।
একটি যৌথ জীবন বীমা পলিসি স্বামী-স্ত্রী উভয়কেই একটি পলিসির আওতায় নিয়ে আসে, ফলে আপনাকে দুটি আলাদা পলিসি কেনার প্রয়োজন হয় না। আপনি আসলে কী সুবিধা পাবেন তা বীমাকারীর উপর নির্ভর করে, তবে এই প্ল্যানগুলিতে প্রায়শই কম প্রিমিয়াম, বিভিন্ন ধরনের অর্থপ্রদানের পদ্ধতি বেছে নেওয়ার সুযোগ, প্রিমিয়াম মওকুফ এবং যিনি বেঁচে থাকেন তার জন্য কিছু অতিরিক্ত সহায়তার ব্যবস্থা থাকে।
সাধারণত এর খরচ কম হয়
দুইজনের জন্য দুটি পলিসি কেনার চেয়ে একটি পলিসি কেনা বেশি সাশ্রয়ী হতে পারে। তবে, একটি নির্দিষ্ট পরিমাণ অর্থ সাশ্রয় হবে বলে ধরে নেবেন না। চূড়ান্ত প্রিমিয়াম নির্ভর করে বীমাকারী, কভারের পরিমাণ এবং আপনাদের দুজনের বয়স ও স্বাস্থ্যের উপর।
টাকা কীভাবে পরিশোধ করা হবে তা আপনি বেছে নিতে পারেন।বীমা কোম্পানিগুলো এই বিষয়টি ভিন্ন ভিন্নভাবে পরিচালনা করে। কিছু কোম্পানি প্রথম স্বামী বা স্ত্রীর মৃত্যুর পর একবারে সম্পূর্ণ বীমার টাকা পরিশোধ করে দেয় এবং এরপর পলিসিটি শেষ হয়ে যায়। অন্য কোম্পানিগুলো প্রত্যেক স্বামী বা স্ত্রীর জন্য আলাদাভাবে অর্থ প্রদান করে। স্বাক্ষর করার আগে এটি যাচাই করে নিন, কারণ প্রথম দাবির পর জীবিত সঙ্গী বীমার আওতাভুক্ত থাকবেন কি না, তা এর উপরই নির্ভর করে।
এককালীন অর্থের পরিবর্তে মাসিক আয়
কিছু প্ল্যানে মনোনীত ব্যক্তি মৃত্যুকালীন সুবিধাটি এককালীন বড় অঙ্কের পরিবর্তে নিয়মিত মাসিক আয় হিসাবে গ্রহণ করতে পারেন। উদাহরণস্বরূপ, কয়েকটি প্ল্যানে এই সুবিধাটি ১২০টি কিস্তিতে ভাগ করে দেওয়া হয়। এর ফলে কোনো প্রিয়জনের মৃত্যুর পর দৈনন্দিন পারিবারিক বাজেট পরিচালনা করা সহজ হতে পারে।
প্রিমিয়াম মওকুফ সুবিধা
কিছু পলিসিতে, স্বামী বা স্ত্রীর মধ্যে একজন মারা গেলে বাকি প্রিমিয়াম মওকুফ করা হয় এবং জীবিত সঙ্গী কোনো অতিরিক্ত অর্থ প্রদান ছাড়াই বীমার আওতায় থাকেন। কিছু প্ল্যানে এই সুবিধাটি অন্তর্ভুক্ত থাকে, আবার অন্যগুলোতে এটি আলাদাভাবে যোগ করতে হয়। শর্তাবলী বিভিন্ন রকম হতে পারে, তাই বিস্তারিত বিবরণ ভালোভাবে পড়ে নিন।
পরিবারের জন্য সমর্থন
এই অর্থ দিয়ে মাসিক বিল মেটানো, বাড়ির ঋণ বা অন্যান্য দেনা শোধ করা এবং আপনার সন্তানদের পড়াশোনার খরচ চালানো সম্ভব। যখন আপনারা দুজনেই উপার্জন করেন, তখন এটি সবচেয়ে বেশি গুরুত্বপূর্ণ হয়ে ওঠে, কারণ একজনের আয় কমে গেলে তা পরিবারের উপর প্রকৃত চাপ সৃষ্টি করতে পারে।
আরোহীদের জন্য অতিরিক্ত সুরক্ষা
অনেক প্ল্যানে ক্রিটিক্যাল ইলনেস রাইডার, অ্যাক্সিডেন্টাল ডেথ রাইডার বা পার্মানেন্ট ডিসএবিলিটি রাইডার যোগ করার সুযোগ থাকে। মনে রাখবেন যে, প্রতিটি রাইডার উভয় সঙ্গীর জন্য প্রযোজ্য নয়। প্রিমিয়াম ফেরত, কভার বৃদ্ধি এবং টপ-আপের মতো সুবিধাগুলো কখনও কখনও শুধুমাত্র প্রাথমিক বীমাকৃত ব্যক্তির জন্যই সীমাবদ্ধ থাকে।
কর সুবিধা
আয়কর আইন, ২০২৫ অনুযায়ী, যোগ্য প্রিমিয়াম ধারা ১২৩ (পূর্বের ৮০সি)-এর অধীনে সর্বমোট ১.৫ লক্ষ টাকা পর্যন্ত ছাড়ের জন্য বিবেচিত হতে পারে। স্বাস্থ্য-সম্পর্কিত রাইডারের প্রিমিয়াম নির্ধারিত সীমার মধ্যে ধারা ১২৬ (পূর্বের ৮০ডি)-এর আওতায় আসতে পারে। মৃত্যুজনিত সুবিধাও ধারা ১১-এর অধীনে করমুক্ত হতে পারে। এই সবকিছুই শর্তসাপেক্ষ, এবং এই ছাড়গুলি সাধারণত শুধুমাত্র পুরোনো কর ব্যবস্থার অধীনেই প্রযোজ্য।
সহজতর নীতি ব্যবস্থাপনা
একটি পলিসি মানে এক সেট কাগজপত্র, একটি প্রিমিয়ামের তারিখ এবং মনে রাখার জন্য একটিমাত্র নবায়ন। এটি একটি ছোট বিষয়, কিন্তু এর মাধ্যমে আপনার বীমার সমস্ত বিবরণ এক জায়গায় থাকে।
দ্রষ্টব্য: দেখুন ভারতে সেরা টার্ম ইন্স্যুরেন্স প্ল্যান এবং আপনার প্রয়োজন অনুযায়ী একটি বেছে নিন।
| উপাদান | যৌথ মেয়াদী বীমা | দুটি পৃথক মেয়াদী পরিকল্পনা |
| প্রিমিয়াম | একটি প্রিমিয়ামেই উভয় সঙ্গী অন্তর্ভুক্ত থাকে, যা বীমাকারী ও কভারেজের ওপর নির্ভর করে দুটি পৃথক প্রিমিয়ামের চেয়ে কম খরচ হতে পারে। | দুটি প্রিমিয়াম, যার প্রতিটি একজন ব্যক্তির বয়স, স্বাস্থ্য এবং অভ্যাসের উপর ভিত্তি করে নির্ধারিত। |
| পরিশোধ | পরিকল্পনার উপর নির্ভর করে: একজনের মৃত্যুর পর পলিসি শেষ হয়ে গেলে এককালীন অর্থ, জীবিত ব্যক্তির জন্য কভার চালু রেখে এককালীন অর্থ, অথবা এককালীন অর্থের সাথে নিয়মিত অর্থ প্রদান। | প্রতিটি পলিসি তার নিজস্ব বিমার অঙ্ক পরিশোধ করে এবং অন্য পলিসিটি চলতে থাকে। |
| যদি উভয় সঙ্গী মারা যায় | কিছু যৌথ পরিকল্পনায় কেবল একজনের জন্য মৃত্যু সুবিধা প্রদান করা হয়, আবার অন্যগুলিতে প্রত্যেক অংশীদারের জন্য আলাদা আলাদা পরিমাণ অর্থ প্রদান করা হয়। | প্রতিটি পলিসি তার মনোনীত ব্যক্তিকে নিজস্ব সুবিধা প্রদান করে। |
| রাইডার্স | উপলব্ধ, তবে বেস প্ল্যানের উপরে রাইডার প্রিমিয়াম চার্জ করা হবে। | প্রত্যেক সঙ্গী তাদের নিজেদের আরোহী বেছে নেয়। |
| নীতি পরিচালনা | একটিমাত্র পলিসি, এবং যেকোনো সঙ্গী প্রিমিয়াম পরিশোধ করতে পারেন। | দুটি পলিসি, যেগুলোর প্রিমিয়ামের সময়সূচী অনুসরণ করতে হবে। |
| বিচ্ছেদ বা বিবাহবিচ্ছেদ | পলিসিটিকে একটি একক পলিসিতে রূপান্তর করার প্রয়োজন হতে পারে, এবং যদি একজন অংশীদার অর্থ প্রদান বন্ধ করে দেন, তবে অন্যজন সেই খরচ বহন করবেন। | অন্য নীতির উপর কোনো প্রভাব নেই |
| বয়সের ব্যবধান এবং জীবনধারা | সবচেয়ে ভালো কাজ করে যখন সঙ্গীদের বয়স কাছাকাছি হয় এবং তাদের জীবনযাত্রা একই রকম হয়। | বয়সের ব্যাপক পার্থক্য থাকলে বা একজন সঙ্গী ধূমপান করলে এটি আরও ভালোভাবে কাজ করে। |
একটি যৌথ পরিকল্পনা নিম্নলিখিত ক্ষেত্রে উপযুক্ত:
যেসব দম্পতি বাড়ির ঋণ বা সন্তানদের শিক্ষার খরচের মতো আর্থিক দায়বদ্ধতা ভাগ করে নেন।
যেসব পরিবারে স্বামী-স্ত্রী দুজনেই উপার্জন করেন এবং ব্যবস্থাপনার জন্য একটিমাত্র পলিসি চান।
এমন দম্পতি যেখানে একজন সঙ্গী উপার্জন করেন না এবং অন্যজন তাকে সুরক্ষার আওতায় আনতে চান।
একই বয়স ও স্বাস্থ্যের অধিকারী অংশীদাররা আরও ভালো হার পেতে পারেন, কারণ বীমাকারী উভয়ের জীবনের মূল্য একসাথে নির্ধারণ করে।
যৌথ আয়ের ঝুঁকি। যখন উভয় সঙ্গীর আয় দিয়ে সংসার চলে, তখন তাদের যেকোনো একজনের অনুপস্থিতি কষ্টদায়ক হয়। ক্ষতিপূরণের অর্থ পরবর্তী প্রথম বছরগুলোতে ঋণের কিস্তি এবং জীবনযাত্রার খরচ মেটাতে পারে।
সন্তানদের পরিকল্পনা। এই অর্থপ্রাপ্তি শিক্ষা এবং অন্যান্য দীর্ঘমেয়াদী লক্ষ্যগুলো সচল রাখতে সাহায্য করতে পারে।
সহজতর প্রশাসন। দুটি পলিসি ও প্রিমিয়াম শিডিউলের চেয়ে একটি পলিসি ও একটি প্রিমিয়াম শিডিউলের ওপর নজর রাখা বেশি সহজ।
সম্পত্তি পরিকল্পনা। একটি ‘সেকেন্ড-টু-ডাই’ প্ল্যান কেবল উভয় অংশীদারের মৃত্যুর পরেই অর্থ প্রদান করে, তাই এটি সেইসব পরিবারের জন্য উপযুক্ত যারা আয়ের বিকল্প খোঁজার পরিবর্তে উত্তরাধিকারীদের কাছে সম্পদ হস্তান্তরের উপর বেশি গুরুত্ব দেয়।
যেসব দম্পতি একটিমাত্র পলিসি পরিচালনা করতে চান এবং প্ল্যানটির সীমার সাথে স্বচ্ছন্দ বোধ করেন, তাদের জন্য একটি যৌথ টার্ম প্ল্যান বেশ কার্যকর হতে পারে। এটি সকলের জন্য সঠিক পছন্দ নয়, কারণ স্বামী বা স্ত্রীর কভার, রাইডার এবং পরিশোধের ক্ষেত্রে প্রায়শই কিছু শর্ত থাকে।
সিদ্ধান্ত নেওয়ার আগে, একটি যৌথ প্ল্যান এবং একই কভারের দুটি পৃথক পলিসির জন্য মূল্য উদ্ধৃতি নিন, তারপর মোট প্রিমিয়াম, জীবনসঙ্গীর কভারের পরিমাণ এবং সংযুক্ত শর্তাবলী তুলনা করুন।
দ্রষ্টব্য: আপনার এটাও যাচাই করা উচিতটার্ম লাইফ ইন্স্যুরেন্সের সুবিধাগুলিযদি আপনি টার্ম ইন্স্যুরেন্স প্ল্যানটি কেনার পরিকল্পনা করে থাকেন।
If yes, Please rate us.

˜The insurers/plans mentioned are arranged in order of highest to lowest Sum Assured(SA) offered by Policybazaar’s insurer partners offering term insurance plans on our platform, as per ‘first year premium of life insurers as at 31.03.2025 report’ published by IRDAI.
Policybazaar Insurance Brokers Private Limited does not endorse, rate or recommend any particular insurer or insurance product offered by any insurer. For complete list of insurers in India refer to the IRDAI website www.irdai.gov.in
+On the basis of your profile
+Rs. 410/month is starting price for a 1 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age, rounded off to nearest 10
+Rs. 410/month (Rs.14/day) is starting price for a 1 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age rounded off to nearest 10
+Rs. 245 is starting price for a 50 lakhs term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 8/day is starting price for a 50 lakhs term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age, rounded off to nearest 10
+Rs. 15/day is starting price for a 75 lakhs term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age, rounded off to nearest 10
+Rs. 504/month is starting price for a 1.5 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
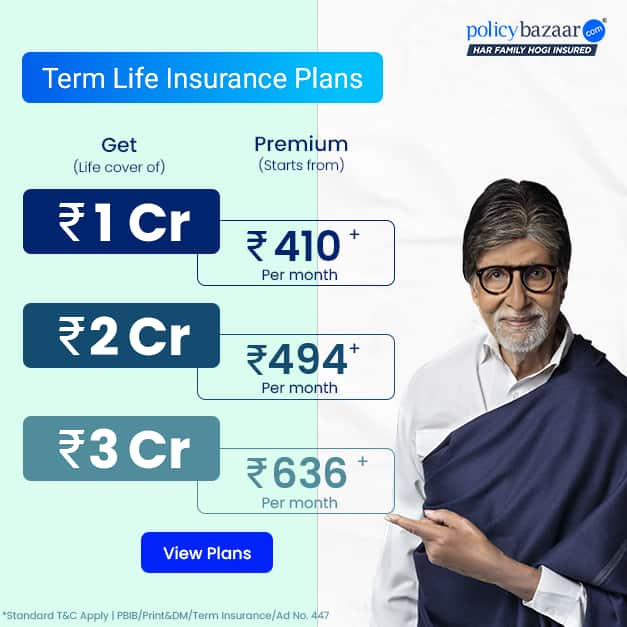
+Rs. 494/month is starting price for a 2 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 636/month is starting price for a 3 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 918/month is starting price for a 5 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 1,286/month is starting price for a 7 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 453/month is starting price for a 1 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs.582/month is starting price for a 2 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 786/month is starting price for a 3 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 1,374/month is starting price for a 5 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 1,592/month is starting price for a 7 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 525/month is the starting price for a 1 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 68 years of age.
+Rs. 668/month is starting price for a 2 crore term life insurance for an 25 year-old male, non-smoker, with no pre-existing diseases, cover upto 45 years of age.
+Rs. 1,200/month is starting price for a 2 crore term life insurance for an 35 year-old male, non-smoker, with no pre-existing diseases, cover upto 55 years of age.
+Rs. 410/month is starting price for a 1 crore term life insurance for an 18 year-old Female, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 577/month is starting price for a 1 crore term life insurance for an 18 year-old Male, self employed, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
*The full refund of premium is available on availing the one-time option of refund of premium. Total premium paid for policy (paid for add-ons) will be the special exit value, payable on availing the one-time option of refund of premium if you wish to completely exit the policy.
+Rs. ₹361/month is the starting price for a ₹1 crore loan cover with an 8% interest rate for an 18-year-old male, non-smoker, with no pre-existing diseases, loan tenure up to 20 years, rounded off to the nearest 10
Prices offered by the insurer are as per the approved insurance plans | #All savings and online discounts are provided by insurers as per IRDAI approved insurance plans | Standard Terms and Conditions Apply | **Tax Benefits are subject to changes in tax laws.| Policybazaar Insurance Brokers Private Limited
We will respond in the first instance within 30 minutes of the customers contacting us. 30-minute claim support service is for the purpose of giving reasonable assistance to the policyholder in pursuance of the claim. Settlement of claim (including cashless claim) is the responsibility of the insurer as per policy terms and conditions. The 30-minute claim support is subject to our operations not being impacted by a system failure or force majeure event or for reasons beyond our control. For further details, 24x7 Claims Support Helpline can be reached out at 1800-258-5881
For more details on risk factors, terms and conditions, please read the sales brochure carefully before concluding a sale
Policybazaar Insurance Brokers Private Limited | CIN: U74999HR2014PTC053454 | Registered Office - Plot No.119, Sector - 44, Gurgaon, Haryana – 122001 | Registration No. 742, Valid till 09/06/2027, License category- Composite Broker Visitors are hereby informed that their information submitted on the website may be shared with insurers. Product information is authentic and solely based on the information received from the insurers.
© Copyright 2008-2026 policybazaar.com. All Rights Reserved
˜ Policybazaar Promise reflects the guarantee offered by insurers. Price assurance is based on certifications shared by insurers with us.
Insurance
Calculators
Payment Methods


Secured With

Follow us on


