




Download the Policybazaar app
to manage all your insurance needs.
காலக் காப்பீட்டுத் திட்டங்கள், கடன் வாங்கியவர் கடன் காலத்தில் இறந்துவிட்டால், மீதமுள்ள கடன் தொகையைச் செலுத்துவதன் மூலம் வீட்டுக் கடன் அபாயங்களை ஈடுசெய்கின்றன. இதனால், குடும்பம் மாதாந்திரத் தவணைகளின் சுமையையோ அல்லது வீட்டை இழக்கும் அபாயத்தையோ எதிர்கொள்ளாமல் இருப்பதை உறுதி செய்கின்றன.


இது, வீட்டுக் கடன் வாங்கியவர்களைப் பாதுகாப்பதற்கும், குடும்பத்தை நிதி நெருக்கடியிலிருந்து காப்பதற்கும் காலக் காப்பீட்டை மிகவும் பயனுள்ள மற்றும் மலிவான வழிகளில் ஒன்றாக ஆக்குகிறது. அதிகரித்து வரும் சொத்து விலைகள் மற்றும் நீண்ட கடன் காலங்களைக் கருத்தில் கொண்டு, வீட்டுக் கடன் வைத்திருப்பவர்கள் அல்லது வாங்கத் திட்டமிடுபவர்கள் அனைவருக்கும் வீட்டுக் கடன் பாதுகாப்பிற்கான காலக் காப்பீடு இருப்பது அவசியமாகும்.
 Get the coverage you need-quick and easy!
Choosing the right Home loan insurance is now effortless. Simply enter your details, hit “Calculate,” and receive a personalized plan designed just for you.
கடன் வாங்குவது சொந்த வீடு என்ற உங்கள் கனவை அடைய உதவினாலும், அது சில நிதி அபாயங்களையும் தன்னுடன் கொண்டுவருகிறது. இந்த அபாயங்களைப் புரிந்துகொள்வது, கடன் போன்ற சரியான நேரத்தில் நடவடிக்கைகளை எடுக்க உங்களுக்கு உதவும். கால ஆயுள் காப்பீட்டுக் கொள்கை அல்லது உங்கள் குடும்பத்தின் எதிர்காலத்தைப் பாதுகாப்பதற்காக வீட்டுக் கடனுக்கான காப்பீடு.
வீட்டு உரிமையாளர்கள் தங்கள் கடனைத் திருப்பிச் செலுத்தும் போது எதிர்கொள்ளும் மிகவும் பொதுவான அபாயங்கள் பின்வருமாறு:
வட்டி விகித ஏற்ற இறக்க அபாயம்
நீங்கள் வீட்டுக் கடனுக்கு விண்ணப்பிக்கும்போது மாறுபடும் வட்டி விகிதத்தைத் தேர்ந்தெடுத்திருந்தால், சந்தை விகிதத்தில் ஏற்படும் எந்தவொரு மாற்றமும் உங்கள் மாதாந்திரத் தவணையை (EMI) நேரடியாக அதிகரிக்கும். காலப்போக்கில், இது நீங்கள் திருப்பிச் செலுத்த வேண்டிய மொத்தத் தொகையை கணிசமாக அதிகரித்து, வீட்டுக் கடன் சுமையை எதிர்பார்த்ததை விடக் கனமாக்குவதோடு, கடனைத் திருப்பிச் செலுத்தத் தவறும் அபாயத்தையும் அதிகரிக்கும்.
கால ஆயுள் காப்பீடு இதை எவ்வாறு ஈடுசெய்கிறது:
காலக் காப்பீடு வட்டி விகித மாற்றங்களை நேரடியாகத் தடுக்காவிட்டாலும், உங்களின் அகால மரணத்தின் போது, நிலுவையில் உள்ள உங்கள் வீட்டுக் கடனை முழுமையாகத் திருப்பிச் செலுத்த முடியும் என்பதை அது உறுதி செய்கிறது. இது, அதிகரித்து வரும் மாதாந்திரத் தவணைகள் அல்லது எதிர்பாராத கடன் சுமைகளால் உங்கள் குடும்பம் நிதி ரீதியாகப் பாதிக்கப்படுவதிலிருந்து பாதுகாக்கிறது.
கடனைத் திருப்பிச் செலுத்த இயலாமை (திருப்பிச் செலுத்த இயலாமை) அபாயம்
நோய்கள் போன்ற எதிர்பாராத நிதிப் பின்னடைவுகள் அல்லது வாழ்க்கையை மாற்றும் நிகழ்வுகள், மாதாந்திரத் தவணைகளைத் தொடர்ந்து செலுத்துவதைக் கடினமாக்கலாம். தீவிரமான சந்தர்ப்பங்களில், கடன் வாங்கியவர் தவணைகளைச் செலுத்தத் தவறக்கூடும், இதன் விளைவாக அபராதம் அல்லது சொத்து இழப்பு கூட ஏற்படலாம். இது பின்வரும் காரணங்களால் நிகழலாம்:
வேலை இழப்பு அல்லது வருமான நிலையற்ற தன்மை:வேலையை இழப்பது அல்லது சீரற்ற வருமானத்தை எதிர்கொள்வது, குறிப்பாக சுயதொழில் செய்பவர்கள் மற்றும் பகுதி நேரப் பணியாளர்களுக்கு, கடன் தொகையைத் தொடர்ந்து சீராகத் திருப்பிச் செலுத்துவதை சவாலானதாக மாற்றக்கூடும்.
நோய்/ஊன அபாயம்:கடுமையான நோய் அல்லது நிரந்தர ஊனம் உங்கள் வருமான ஈட்டும் திறனைப் பாதித்து, உங்கள் நிதிநிலையைச் சிரமத்திற்கு உள்ளாக்கலாம். இதுபோன்ற சந்தர்ப்பங்களில், மாதத் தவணை செலுத்தும் பொறுப்பு உங்கள் குடும்பத்தின் மீது மாறக்கூடும்.
கால ஆயுள் காப்பீடு இதை எவ்வாறு ஈடுசெய்கிறது:
கடன் வாங்கியவர் இறந்துவிட்டால், காப்பீட்டுத் தொகையானது நிலுவையில் உள்ள வீட்டுக் கடனைத் தீர்த்து, உங்கள் குடும்பத்தை ஜப்தி அல்லது நிதி நெருக்கடியிலிருந்து பாதுகாக்கும். பகுதி நேரப் பணியாளர்கள் போன்ற சீரற்ற வருமானம் உள்ளவர்களுக்கு, வருமானம் திடீரென நின்றுவிட்டாலும் மாதாந்திரத் தவணைகள் செலுத்தப்படுவதை காலக் காப்பீடு உறுதி செய்கிறது. கடுமையான நோய் அல்லது இயலாமைக்கான கூடுதல் காப்பீட்டுத் திட்டங்கள், உங்கள் குடும்பத்தினர் தங்கள் அன்றாட வாழ்க்கை முறைக்கு ஆபத்து ஏற்படாமல் கடன் திருப்பிச் செலுத்துதலைத் தொடர அனுமதித்து, கூடுதல் ஆதரவை வழங்குகின்றன.
கடன் மதிப்பீட்டு அபாயம்
குறைவாகவோ அல்லது சரிந்துகொண்டோ இருக்கும் சிபில் ஸ்கோர், எதிர்கால மறுநிதியளிப்பு அல்லது இருப்புப் பரிமாற்றங்களைச் சிரமமாக்கக்கூடும். அது அதிக வட்டி விகிதங்களுக்கோ அல்லது புதிய கடன் விண்ணப்பங்கள் நிராகரிக்கப்படுவதற்கோ வழிவகுக்கலாம். உங்கள் மாதாந்திரத் தவணைகளை (EMI) பொறுப்புடன் நிர்வகிப்பதும், வீட்டுக் கடனுக்கான காப்பீட்டைத் தேர்ந்தெடுப்பதும் நீண்ட காலத்திற்கு உங்கள் கடன் தகுதியைப் பாதுகாக்க உதவும்.
கால ஆயுள் காப்பீடு இதை எவ்வாறு ஈடுசெய்கிறது:
ஒரு வீட்டுக் கடன் உரிமையாளர்களுக்கான காலக் காப்பீடுஎதிர்பாராத சூழ்நிலைகளில் மாதாந்திரத் தவணைகள் செலுத்தப்படாமல் விடப்படுவதில்லை என்பதை நீங்கள் உறுதி செய்கிறீர்கள். இது உங்கள் கடன் மதிப்பையும் நிதி நற்பெயரையும் பாதுகாத்து, எதிர்காலக் கடன்கள் அல்லது நிதித் தேவைகளுக்கான கூடுதல் சிக்கல்களைத் தடுக்கிறது.
வீட்டுக் கடன் மூலம் வீடு வாங்குவது என்பது, பெரும்பாலும் 15 முதல் 30 ஆண்டுகள் வரை நீடிக்கும் ஒரு நீண்ட காலப் பொறுப்பாகும். சொத்து (வீடு) என்பது கண்ணுக்குப் புலனாகும் ஒன்றாக இருந்தாலும், பொறுப்பு (கடன்) ஒரு குறிப்பிடத்தக்க நிதி அபாயத்தைக் கொண்டுள்ளது. குடும்பத்தின் ஒரே வருமான ஈட்டுபவரின் வருமானம் திடீரென நின்றுபோவதே மிகப்பெரிய அச்சுறுத்தலாகும். இந்தச் சூழ்நிலையில், வங்கி தனது வழக்கமான மாதத் தவணைகளை எதிர்பார்ப்பதால், துயரத்தில் மூழ்கிய அந்தக் குடும்பம் ஒரு பெரும் நிதி நெருக்கடியில் தள்ளப்படுகிறது.
இதனால்தான் கால ஆயுள் காப்பீடு என்பது வெறும் காப்பீட்டுத் தயாரிப்பு மட்டுமல்ல; அது ஒரு அவசியமான கடன் மேலாண்மை உத்தியாகும். பின்வருபவை முக்கியமானவை. காலச் சோதனையின் நன்மைகள்வீட்டுக் கடன்களுடன் தொடர்புடைய அபாயங்களைக் குறைக்க உதவும்:
கடன் திருப்பிச் செலுத்தும் சுமையிலிருந்து குடும்பத்தைப் பாதுகாக்கிறது
கடன் வாங்கியவர் இறந்துவிட்டால், வீட்டுக் கடன் தானாகவே முடிவுக்கு வராது. வங்கி தொடர்ந்து கடனைத் திருப்பிச் செலுத்தக் கோரும். வீட்டுக் கடன் திருப்பிச் செலுத்துதலுக்கான காலக் காப்பீடு, உங்கள் குடும்பத்தின் சேமிப்பைப் பாதிக்காமல் கடன் முழுமையாகத் தீர்க்கப்படுவதை உறுதி செய்கிறது.
வீட்டை இழக்கும் அபாயத்தைத் தடுக்கிறது
டேர்ம் இன்சூரன்ஸ் இல்லாமல், உங்கள் குடும்பம் மாதத் தவணைகளைச் செலுத்த சிரமப்படலாம், மேலும் வீட்டை ஏலம் விடுவதற்கான உரிமை வங்கிக்கு உண்டு. ஒரு டேர்ம் திட்டம் இந்த மிக மோசமான சூழ்நிலையைத் தடுக்கிறது. எளிமையாகச் சொன்னால், வீட்டுக் கடன்களில் கால ஆயுள் காப்பீடு ஒரு பிணையமாகச் செயல்படுகிறது..
குறைந்த செலவில் பரந்த பாதுகாப்பை வழங்குகிறது
டேர்ம் பிளான்கள் மிகவும் மலிவான பிரீமியங்களில் அதிக காப்பீட்டுத் தொகையை வழங்குகின்றன, இதனால் அவை வீட்டுக் கடனுக்கான சிறந்த பாதுகாப்புத் தேர்வாக அமைகின்றன. கடன் காப்பீட்டு பாலிசிக்கான பிரீமியத்தை எவ்வாறு கணக்கிடுவது என்பதை நீங்கள் புரிந்துகொள்ளலாம். வீட்டுக் கடன் காப்பீட்டு கால்குலேட்டர்வீட்டுக் கடனுக்கான இந்த EMI மற்றும் காப்பீட்டு பிரீமியம் கால்குலேட்டர், உங்கள் வீட்டுக் கடன் விவரங்கள் குறித்த தெளிவான புரிதலை உங்களுக்கு வழங்கும்.
நீண்ட காலக் கடன்களுக்கு (20–30 ஆண்டுகள்) மிகவும் உகந்தது.
பெரும்பாலான வீட்டுக் கடன்கள் பல பத்தாண்டுகளுக்கு நீடிக்கும். காலக் காப்பீடு, கடன் காலம் முழுவதற்கும் நீண்ட காலப் பாதுகாப்பை உறுதி செய்கிறது.
மொத்தத் தொகை அல்லது மாதாந்திர EMI விருப்பத்தை வழங்குகிறது
பல காப்பீட்டு நிறுவனங்கள், பயனாளிகள் கோரிக்கை தொகையை பின்வருமாறு பெற அனுமதிக்கின்றன:
கடனை உடனடியாக முடிப்பதற்கு மொத்தத் தொகை
EMI-களை வசதியாகச் செலுத்துவதற்கான மாத வருமானம்
அனைத்து இணை-கடன் வாங்குபவர்களையும் பாதுகாக்கிறது
உங்களுக்குக் கூட்டு வீட்டுக் கடன் இருந்தால், கூட்டுக் கால ஆயுள் காப்பீட்டுத் திட்டத்தின் கீழ் இரு கூட்டாளிகளும் காப்பீடு பெறலாம்.
வீட்டுக் கடன் பாதுகாப்பிற்கான டேர்ம் இன்சூரன்ஸின் முழுப் பலனையும் பெற, இந்த நடைமுறை வழிமுறைகளைப் பின்பற்றவும்:
உங்கள் கடனுக்கு ஏற்ற காப்பீட்டைத் தேர்ந்தெடுக்கவும்:எப்போதும் உங்கள் மொத்தக் கடன் தொகைக்குச் சமமான அல்லது அதைவிட அதிகமான ஆயுள் காப்பீட்டைத் தேர்ந்தெடுங்கள். உங்கள் வீட்டுக் கடன் சுமார் ரூ. 80 லட்சம் என்று வைத்துக்கொள்வோம்; அப்படியானால், உங்களிடம் குறைந்தபட்சம் ரூ. 5 லட்சம் இருக்க வேண்டும். 1 கோடி டேர்ம் இன்சூரன்ஸ்நீங்கள் இல்லாத நிலையில் மீதமுள்ள தொகையைச் செலுத்துவதற்கு.
கடன் காலத்துடன் விதிமுறைகளைச் சீரமைக்கவும்:தடையற்ற பாதுகாப்பைப் பேணுவதற்கு, உங்கள் காலவரையறைக் காப்பீடு 20 அல்லது 25 ஆண்டுகள் போன்ற உங்கள் வீட்டுக் கடன் கால அளவுக்குப் பொருந்துவதை உறுதிசெய்து கொள்ளுங்கள்.
உங்கள் கடன் மற்றும் மாதத் தவணைத் தொகைகளைச் சரிபார்க்கவும்:உங்கள் தற்போதைய நிலுவையில் உள்ள வீட்டுக் கடன் தொகையை நீங்கள் அறிந்திருக்க வேண்டும். உதாரணமாக, நீங்கள் ₹50 லட்சம் கடன் வாங்கியிருந்தால், உங்கள் மாதாந்திரத் தவணைகளைத் தெரிந்துகொள்ள, ₹50 லட்சம் கடனுக்கான வீட்டுக் கடன் காப்பீட்டு பிரீமியம் கால்குலேட்டரைப் பயன்படுத்தலாம்.
காப்பீட்டு நிறுவனங்களை ஒப்பிடுக:சிறந்த டேர்ம் இன்சூரன்ஸ் நிறுவனங்களின் பாலிசிகளை ஆராய்ந்து, மலிவு விலை பிரீமியங்கள் மற்றும் விரிவான பாதுகாப்புடன் கூடிய சிறந்த சலுகையைக் கண்டறிய, வங்கிகள் முழுவதும் கடன் பாதுகாப்பு காப்பீட்டு பிரீமியத்தை ஒப்பிடுங்கள்.
காப்பீட்டு ஆலோசகரை அணுகவும்:உங்களுக்கு நிலையற்ற வருமானம், குறைந்த கடன் மதிப்பீடு அல்லது உடல்நலப் பிரச்சினைகள் இருந்தால், வீட்டுக் கடன் பாலிசிக்கான மிகவும் பொருத்தமான காப்பீட்டைக் கண்டறிய ஒரு ஆலோசகர் உங்களுக்கு உதவ முடியும்.
வீட்டுக் கடன் என்பது ஒரு நிதிச் சாதனையாகவும், ஒரு நீண்ட காலக் கடமையாகவும் விளங்குகிறது. காலக் காப்பீட்டைத் தேர்ந்தெடுப்பதன் மூலம், உங்கள் குடும்பத்தின் எதிர்காலத்தைப் பாதுகாப்பதோடு, வாழ்க்கையில் என்ன நடந்தாலும் உங்கள் வீடு அவர்களுக்கே சொந்தமாக இருப்பதை உறுதி செய்கிறீர்கள். வீட்டுக் கடன் பாதுகாப்புத் திட்டம் அல்லது அடமானக் கடன் காப்பீட்டைப் பெறுவது, நிதி ரீதியான மன அமைதியை நோக்கிய ஒரு புத்திசாலித்தனமான நடவடிக்கையாகும்.
˜The insurers/plans mentioned are arranged in order of highest to lowest Sum Assured(SA) offered by Policybazaar’s insurer partners offering term insurance plans on our platform, as per ‘first year premium of life insurers as at 31.03.2025 report’ published by IRDAI.
Policybazaar does not endorse, rate or recommend any particular insurer or insurance product offered by any insurer. For complete list of insurers in India refer to the IRDAI website www.irdai.gov.in
+On the basis of your profile
+Rs. 410/month is starting price for a 1 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age, rounded off to nearest 10
+Rs. 410/month (Rs.14/day) is starting price for a 1 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age rounded off to nearest 10
+Rs. 245 is starting price for a 50 lakhs term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 8/day is starting price for a 50 lakhs term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age, rounded off to nearest 10
+Rs. 15/day is starting price for a 75 lakhs term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age, rounded off to nearest 10
+Rs. 504/month is starting price for a 1.5 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 494/month is starting price for a 2 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 636/month is starting price for a 3 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 918/month is starting price for a 5 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 1,286/month is starting price for a 7 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 453/month is starting price for a 1 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs.582/month is starting price for a 2 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 786/month is starting price for a 3 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 1,374/month is starting price for a 5 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 1,592/month is starting price for a 7 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 525/month is the starting price for a 1 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 68 years of age.
+Rs. 668/month is starting price for a 2 crore term life insurance for an 25 year-old male, non-smoker, with no pre-existing diseases, cover upto 45 years of age.
+Rs. 1,200/month is starting price for a 2 crore term life insurance for an 35 year-old male, non-smoker, with no pre-existing diseases, cover upto 55 years of age.
+Rs. 410/month is starting price for a 1 crore term life insurance for an 18 year-old Female, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 577/month is starting price for a 1 crore term life insurance for an 18 year-old Male, self employed, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
*The full refund of premium is available on availing the one-time option of refund of premium. Total premium paid for policy (paid for add-ons) will be the special exit value, payable on availing the one-time option of refund of premium if you wish to completely exit the policy.
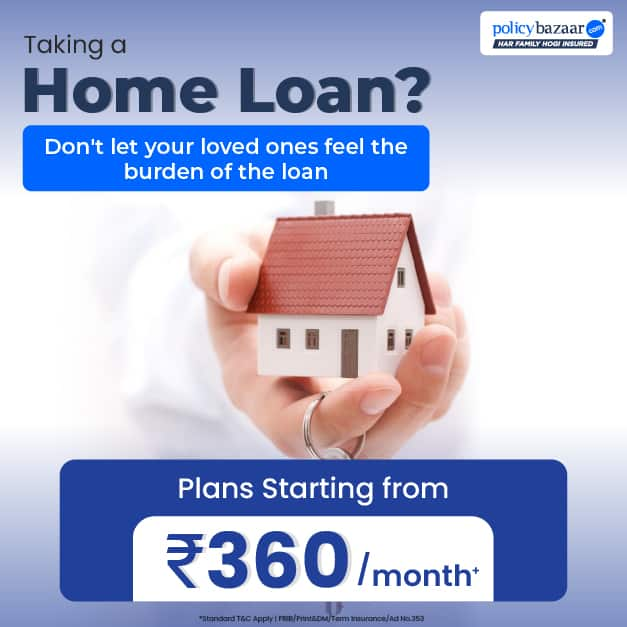
+Rs. ₹361/month is the starting price for a ₹1 crore loan cover with an 8% interest rate for an 18-year-old male, non-smoker, with no pre-existing diseases, loan tenure up to 20 years, rounded off to the nearest 10
Prices offered by the insurer are as per the approved insurance plans | #All savings and online discounts are provided by insurers as per IRDAI approved insurance plans | Standard Terms and Conditions Apply | **Tax Benefits are subject to changes in tax laws.| Policybazaar Insurance Brokers Private Limited
We will respond in the first instance within 30 minutes of the customers contacting us. 30-minute claim support service is for the purpose of giving reasonable assistance to the policyholder in pursuance of the claim. Settlement of claim (including cashless claim) is the responsibility of the insurer as per policy terms and conditions. The 30-minute claim support is subject to our operations not being impacted by a system failure or force majeure event or for reasons beyond our control. For further details, 24x7 Claims Support Helpline can be reached out at 1800-258-5881
For more details on risk factors, terms and conditions, please read the sales brochure carefully before concluding a sale
Policybazaar Insurance Brokers Private Limited | CIN: U74999HR2014PTC053454 | Registered Office - Plot No.119, Sector - 44, Gurgaon, Haryana – 122001 | Registration No. 742, Valid till 09/06/2027, License category- Composite Broker Visitors are hereby informed that their information submitted on the website may be shared with insurers. Product information is authentic and solely based on the information received from the insurers.
© Copyright 2008-2026 policybazaar.com. All Rights Reserved
˜ Policybazaar Promise reflects the guarantee offered by insurers. Price assurance is based on certifications shared by insurers with us.

Insurance
Calculators
Payment Methods


Secured With

Follow us on


