






Download the Policybazaar app
to manage all your insurance needs.
கணவன் மற்றும் மனைவிக்கான கூட்டு ஆயுள் காலக் காப்பீடு என்றும் அழைக்கப்படும் இது, பொதுவாக ஒரு திருமணமான தம்பதியினரை உள்ளடக்கிய இரண்டு நபர்களைக் காப்பீடு செய்யும் ஒரு ஒற்றைக் காலத் திட்டமாகும். காலக்கட்டத்தில் தம்பதியரில் ஒருவர் இறந்தால், இத்திட்டம் பரிந்துரைக்கப்பட்டவருக்கு மரணப் பலனை வழங்குகிறது. சில திட்டங்கள் அதன் பிறகும் உயிருடன் இருப்பவரைக் காப்பீட்டின் கீழ் வைத்திருக்கின்றன, மற்றவை முதல் கோரிக்கைக்குப் பிறகு முடிந்துவிடுகின்றன, எனவே காப்பீட்டுத் தொகையை விட வழங்கப்படும் தொகையின் அமைப்புமுறை அதிக முக்கியத்துவம் பெறுகிறது.


இரு துணைவர்களும் சம்பாதிக்கும்போது கூட்டு டேர்ம் திட்டம் மிகவும் பயனுள்ளதாக இருக்கும், ஏனெனில் ஒருவர் இறந்தாலும் மற்றவர் வீட்டைத் தனியாக நிர்வகிக்க வேண்டிய நிலை ஏற்படாது. இந்தியாவில், கூட்டு டேர்ம் காப்பீடு பொதுவாக ஒரு தனிநபர் திட்டத்தில் ஒரு விருப்பத் தேர்வாக வழங்கப்படுகிறது, எனவே நீங்கள் கூட்டு ஆயுள் காப்பீட்டு விருப்பத்துடன் ஒரு டேர்ம் திட்டத்தை வாங்குகிறீர்கள், மேலும் இதன் விதிகள் காப்பீட்டு நிறுவனத்தைப் பொறுத்து மாறுபடும்.

Term Plans
கூட்டு ஆயுள் கால பாலிசி என்பது ஒரு வகை கால ஆயுள் காப்பீடு இது பொதுவாக கணவன் மற்றும் மனைவி ஆகிய இருவருக்கு ஒரே திட்டத்தின் கீழ் காப்பீடு வழங்குகிறது. இதை நீங்கள் வழக்கமாக கூட்டு ஆயுள் காப்பீட்டு விருப்பத்துடன் கூடிய ஒரு டேர்ம் பிளானாகப் பெறலாம். இருவருக்கும் ஒரு குறிப்பிட்ட காலத்திற்கு காப்பீடு வழங்கப்படும், மேலும் நீங்கள் ஒப்புக்கொண்ட கால அட்டவணைப்படி பிரீமியத்தைச் செலுத்துவீர்கள். அந்தக் காலக்கட்டத்தில் உங்களில் ஒருவர் இறந்தால், பாலிசி விதிமுறைகளின்படி, காப்பீட்டு நிறுவனம் மரணப் பலனை நாமினிக்கு வழங்கும்.
அதற்குப் பிறகு என்ன நடக்கும் என்பது நீங்கள் தேர்ந்தெடுக்கும் திட்டத்தைப் பொறுத்தது. சில பாலிசிகளில், முதல் மரணக் கோரிக்கை தீர்க்கப்பட்டவுடன் காப்பீடு முடிந்துவிடும். மற்றவற்றில், உயிருடன் இருக்கும் துணைவர் தொடர்ந்து காப்பீட்டில் இருப்பார். இது பொதுவாக எவ்வாறு செயல்படுகிறது என்பது இங்கே கொடுக்கப்பட்டுள்ளது.
காப்பீட்டுத் தொகையையும் பாலிசி காலத்தையும் தேர்ந்தெடுக்கவும்.உங்களுக்கு எவ்வளவு காப்பீடு வேண்டும், எவ்வளவு காலத்திற்கு வேண்டும் என்பதை ஒன்றாக முடிவு செய்யுங்கள். காப்பீட்டு நிறுவனம் பாலிசியை வழங்குவதற்கு முன் உங்கள் வயது, வருமானம், உடல்நலம் மற்றும் பிற தகுதி காரணிகளைக் கருத்தில் கொள்ளும்.
பிரீமியத்தைச் செலுத்துங்கள்நீங்கள் விரும்பும் கால இடைவெளியில் பணம் செலுத்தலாம். பெரும்பாலான திட்டங்களில், ஒரே பிரீமியம் இருவரின் ஆயுட்காலத்தையும் உள்ளடக்கும்.
மரணப் பலனைக் கோருங்கள்காப்பீட்டுக் காலத்தின் போது உங்களில் ஒருவர் இறந்துவிட்டால், பரிந்துரைக்கப்பட்டவர் காப்பீட்டு நிறுவனத்திடம் கோரிக்கை தாக்கல் செய்வார். அதன் பிறகு, காப்பீட்டு நிறுவனம் திட்டத்தின் செலுத்துகை அமைப்புமுறையின்படி உறுதியளிக்கப்பட்ட தொகையைச் செலுத்தும்.
உயிர் பிழைத்தவர் மறைந்திருக்கிறாரா என்று சரிபார்க்கவும்.சில பாலிசிகள் முதல் கோரிக்கைக்குப் பிறகு காலாவதியாகிவிடுகின்றன. மற்றவை, உயிருடன் இருக்கும் துணைவரின் காப்பீட்டைத் தொடர அனுமதிக்கின்றன, மேலும் சில அவர்களின் எதிர்கால பிரீமியங்களையும் தள்ளுபடி செய்கின்றன.
பதவிக்காலம் முடிவடையும் போது என்ன நடக்கும் என்பதை அறிந்து கொள்ளுங்கள்.நீங்கள் இருவரும் உயிருடன் இருக்கும்போது பாலிசி காலாவதியானால், காப்பீடு நின்றுவிடும். பின்னர், உயிருடன் இருக்கும் துணைவர் காப்பீடு பெற விரும்பினால், அவர் ஒரு புதிய டேர்ம் பிளானை வாங்க வேண்டியிருக்கும், மேலும் வயது அல்லது உடல்நல மாற்றங்கள் காரணமாக அதற்கு அதிக செலவாகலாம்.
கூட்டு ஆயுள் காப்பீடு எவ்வாறு செயல்படுகிறது என்பதை ஒரு உதாரணத்தின் மூலம் புரிந்துகொள்வோம்.
ராஜ்ஜுக்கு 35 வயது என்றும், அவர் தனது 30 வயது மனைவி சீமாவுடன் ஒரு கூட்டுக் காப்பீட்டுத் திட்டத்தை வாங்குகிறார் என்றும் வைத்துக்கொள்வோம். ராஜ்ஜுக்கு ₹2 கோடி காப்பீட்டுத் தொகையும், சீமாவுக்கு ₹50 லட்சம் காப்பீட்டுத் தொகையும் உள்ளது. இத்திட்டம் ராஜ்ஜுக்கு 75 வயது ஆகும் வரை செல்லுபடியாகும். மேலும், இத்திட்டத்தில் சீமாவுக்கு பிரீமியம் தள்ளுபடியும் உள்ளது.
ராஜ் முதலில் இறந்துவிட்டால், அல்லது அவருக்குக் காப்பீடு செய்யப்பட்ட குணப்படுத்த முடியாத நோய் இருப்பது கண்டறியப்பட்டால்:பாலிசி நிபந்தனைகளுக்கு உட்பட்டு, அவரது வாரிசுக்கு ₹2 கோடி கிடைக்கும். சீமா பிரீமியம் செலுத்துவதை நிறுத்துகிறார், மேலும் அவரது ₹50 லட்சம் காப்பீடு செயலில் இருக்கும். காப்பீட்டுக் காலத்தின் பிற்பகுதியில் அவர் இறந்தாலோ அல்லது காப்பீடு செய்யப்பட்ட குணப்படுத்த முடியாத நோயால் பாதிக்கப்பட்டாலோ, அவரது வாரிசுக்கு ₹50 லட்சம் கிடைக்கும்.
சீமா முதலில் சென்றால்:பாலிசி விதிமுறைகளுக்கு உட்பட்டு, அவரது வாரிசுக்கு ₹50 லட்சம் கிடைக்கும். ராஜின் ₹2 கோடி காப்பீடு தொடர்கிறது, மேலும் மீதமுள்ள காப்பீட்டுக் காலத்தில் அவர் இறந்துவிட்டால் அல்லது காப்பீட்டின் கீழ் வரும் குணப்படுத்த முடியாத நோயால் பாதிக்கப்பட்டால், அவரது வாரிசு அந்தத் தொகையைப் பெறுவார்.
அவர்கள் இருவரும் இறந்துவிட்டால், அல்லது இருவருக்கும் காப்பீடு செய்யப்பட்ட குணப்படுத்த முடியாத நோய் இருப்பது கண்டறியப்பட்டால்:கோரிக்கை நிபந்தனைகளுக்கு உட்பட்டு, பரிந்துரைக்கப்பட்ட ஒவ்வொருவருக்கும் அதற்கே உரிய தொகையான, ராஜுக்கு ₹2 கோடியும், சீமாவுக்கு ₹50 லட்சமும் வழங்கப்படும்.
இந்த அமைப்பில், ஒவ்வொரு கூட்டாளருக்கும் அவரவர் காப்பீட்டுத் தொகை உண்டு, மேலும் முதல் கோரிக்கைக்குப் பிறகும் வாரிசு பாதுகாக்கப்படுகிறார். எல்லாத் திட்டங்களும் இந்த முறையில் செயல்படுவதில்லை. குணப்படுத்த முடியாத நோய் தொடர்பான விதிகள் மற்றும் பிரீமியம் தள்ளுபடி நிபந்தனைகள் காப்பீட்டு நிறுவனங்களுக்கு இடையே வேறுபடும், எனவே வாங்குவதற்கு முன் பாலிசியின் வாசகத்தைப் படிக்கவும்.
இந்தியாவில் கூட்டு காப்பீடு மூன்று முக்கிய கட்டமைப்புகளில் வருகிறது. அவற்றை ஒப்பிட்டுப் பார்ப்பதில், ஒரு திட்டம் எந்தக் கட்டமைப்பைப் பயன்படுத்துகிறது என்பதை அறிந்துகொள்வதே மிக முக்கியமான படியாகும்.
முதலில் இறப்பவர்:இந்த பாலிசி இரண்டு நபர்களைப் பாதுகாக்கிறது, மேலும் அவர்களில் முதல் நபர் இறக்கும்போது காப்பீட்டுத் தொகையை வழங்குகிறது. அதன்பிறகு காப்பீடு முடிந்துவிடுவதால், உயிருடன் இருப்பவர் காப்பீடு இல்லாமல் தவிக்கிறார்.
இரண்டாவதாக இறப்பவர்:இரு கூட்டாளிகளும் இறந்த பின்னரே, பாலிசியில் குறிப்பிடப்பட்டுள்ள பயனாளிகளுக்கு காப்பீட்டுத் தொகை செலுத்தப்படுகிறது. சில காப்பீட்டு நிறுவனங்கள் இதைத் தங்களின் கூட்டுக் காலத் திட்டங்களில் ஒரு விருப்பத் தேர்வாக வழங்குகின்றன. இது முக்கியமாகச் சொத்துத் திட்டமிடலுக்காகப் பயன்படுத்தப்படுகிறது, வருமானத்திற்குப் பதிலாக அல்ல.
கூட்டு ஆயுள் அல்லது வாழ்க்கைத் துணைவர் காப்பீடு:கீழ் வாழ்க்கைத் துணைக்கான ஆயுள் காப்பீடுஇதில், ஒரு பங்குதாரர் பிரதான பாலிசியை வைத்திருப்பார், மேலும் அவரது வாழ்க்கைத் துணை இரண்டாம் நிலை காப்பீடாகச் சேர்க்கப்படுவார். கூட்டு ஆயுள் காப்பீட்டு விருப்பத்துடன் கூடிய ஒரு டேர்ம் பிளான் பொதுவாக இந்த முறையில்தான் செயல்படுகிறது. இதன் விவரங்கள் திட்டத்தைப் பொறுத்து மாறுபடும். சில திட்டங்கள் ஆரம்பத்திலிருந்தே வாழ்க்கைத் துணைக்குக் காப்பீடு வழங்குகின்றன; முதலில் ஒரு சிறிய தொகை வழங்கப்பட்டு, பிரதான காப்பீடுதாரர் இறந்த பிறகு அந்தத் தொகை அதிகரிக்கும். மற்ற திட்டங்கள், பிரதான காப்பீடுதாரர் இறந்த பின்னரே வாழ்க்கைத் துணைக்கான காப்பீட்டைத் தொடங்குகின்றன.
Secure Your Family Future Today
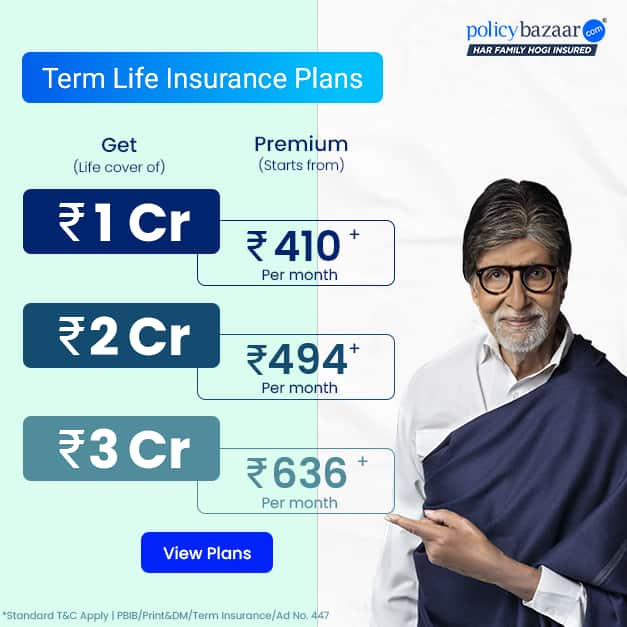
₹1 CRORE
Term Plan Starting @
Get an online discount of upto 15%#
Compare 40+ plans from 15 Insurers
ஒரு திட்டத்தில் வாழ்க்கைத் துணையைச் சேர்ப்பதற்கு ஒப்பீட்டளவில் செலவு குறைவாகவே ஆகும். இரண்டு தனித்தனித் திட்டங்களை வாங்குவதை விட, வாழ்க்கைத் துணையை அதே திட்டத்தில் சேர்ப்பது குறைவான செலவாகும் என்று சில காப்பீட்டு நிறுவனங்கள் கூறுகின்றன. இந்தச் சேமிப்பு, நீங்கள் தேர்ந்தெடுக்கும் திட்டம், உங்கள் வயதுகள் மற்றும் ஒவ்வொருவரும் எடுத்துக்கொள்ளும் காப்பீட்டைப் பொறுத்து அமையும்.
கூட்டு காலத் திட்டத்திற்கான பிரீமியம், இரு கூட்டாளிகளின் வயது, உடல்நலம், புகைப்பிடிக்கும் பழக்கம், தொழில், அத்துடன் காப்பீட்டுத் தொகை மற்றும் பாலிசி காலம் ஆகியவற்றைப் பொறுத்து அமைகிறது. காப்பீட்டாளர் இருவரின் ஆயுட்காலத்திற்கும் விலை நிர்ணயம் செய்வதால், அதிக வயது வித்தியாசம் அல்லது கூட்டாளிகளில் ஒருவருக்கு இருக்கும் உடல்நலக் குறைபாடு செலவை அதிகரிக்கக்கூடும். கூடுதல் காப்பீடுகளைச் சேர்ப்பதும் பிரீமியத்தை அதிகரிக்கிறது.
குறிப்பு: டேர்ம் பிளான் பிரீமியத்தை இதைப் பயன்படுத்தி கணக்கிடுமாறு பரிந்துரைக்கப்படுகிறது. கால ஆயுள் காப்பீட்டு கால்குலேட்டர்திட்டத்தை வாங்குவதற்கு முன் பாலிசிபஜாரின் ஆன்லைன் கருவியைப் பயன்படுத்தவும்.
பெரும்பாலும், ஆம். காப்பீட்டு நிறுவனங்கள் வழங்கும் கூட்டு மற்றும் வாழ்க்கைத்துணை விருப்பங்கள் வாழ்க்கைத்துணைகளுக்காகவே உருவாக்கப்பட்டுள்ளன, மேலும் சில கூட்டு ஆயுள் காப்பீடுகள் உங்கள் வாழ்க்கைத்துணைக்கு மட்டுமே கிடைக்கின்றன. சில காப்பீட்டு நிறுவனங்கள், காப்பீட்டு நலன் அடிப்படையில் தகுதியை இன்னும் பரந்த அளவில் விவரிக்கின்றன: ஒருவரின் மரணம் மற்றவருக்கு நிதி இழப்பை ஏற்படுத்த வேண்டும். இது பெற்றோர் மற்றும் குழந்தை போன்ற உறவுகளுக்கும் பொருந்தும். விண்ணப்பிப்பதற்கு முன் காப்பீட்டு நிறுவனத்தின் விதிகளை உறுதிப்படுத்திக் கொள்ளுங்கள். காலவரையறைக் காப்பீடு (Term insurance) மரணப் பலனை வழங்குகிறது. அது மருத்துவச் செலவுகளை ஈடு செய்யாது.
குறிப்பு: தெரிந்து கொள்ளுங்கள் டேர்ம் இன்சூரன்ஸ் என்றால் என்ன? முதலில் ஒரு டேர்ம் பிளான் வாங்குங்கள், பிறகு உங்கள் அன்புக்குரியவர்களுக்காக வாங்குங்கள்.
ஒரு கூட்டு ஆயுள் காப்பீட்டுத் திட்டம், கணவன் மற்றும் மனைவி இருவரையும் ஒரே பாலிசியின் கீழ் உள்ளடக்குகிறது, எனவே நீங்கள் இரண்டு தனித்தனி பாலிசிகளை வாங்கத் தேவையில்லை. உங்களுக்கு உண்மையில் என்ன கிடைக்கும் என்பது காப்பீட்டு நிறுவனத்தைப் பொறுத்தது, ஆனால் இந்தத் திட்டங்கள் பெரும்பாலும் குறைந்த பிரீமியங்கள், பல்வேறு செலுத்தும் முறைகளின் தேர்வு, பிரீமியம் தள்ளுபடி மற்றும் பின்தங்கியிருப்பவருக்கான சில கூடுதல் ஆதரவு ஆகியவற்றுடன் வருகின்றன.
இதற்கு பொதுவாக செலவு குறைவாக இருக்கும்.இரண்டு பாலிசிகள் வாங்குவதை விட, இருவருக்கு ஒரு பாலிசி வாங்குவது மலிவாக அமையலாம். இருப்பினும், ஒரு நிலையான சேமிப்பை எதிர்பார்க்க வேண்டாம். இறுதி பிரீமியம் என்பது காப்பீட்டு நிறுவனம், காப்பீட்டுத் தொகை, மற்றும் உங்கள் இருவரின் வயது மற்றும் உடல்நிலை ஆகியவற்றைப் பொறுத்தது.
பணம் எவ்வாறு வழங்கப்பட வேண்டும் என்பதை நீங்கள் தேர்வு செய்யலாம்.காப்பீட்டு நிறுவனங்கள் இதை வெவ்வேறு விதமாகக் கையாளுகின்றன. சில நிறுவனங்கள், முதல் துணைவர் இறந்தவுடன் முழு காப்பீட்டுத் தொகையையும் ஒரே முறை செலுத்திவிடுகின்றன, அதோடு காப்பீட்டுத் திட்டம் முடிந்துவிடுகிறது. மற்ற சில நிறுவனங்கள் ஒவ்வொரு துணைவருக்கும் தனித்தனியாகப் பணம் வழங்குகின்றன. நீங்கள் கையெழுத்திடுவதற்கு முன்பு இதைச் சரிபார்க்கவும், ஏனெனில் முதல் கோரிக்கைக்குப் பிறகும் உயிருடன் இருக்கும் துணைவருக்குக் காப்பீடு உள்ளதா என்பதை இதுவே தீர்மானிக்கிறது.
மொத்தத் தொகைக்கு பதிலாக மாதாந்திர வருமானம்சில திட்டங்கள், மரணப் பலனை ஒரே பெரிய தொகையாகப் பெறுவதற்குப் பதிலாக, வாரிசுதாரர் அதைத் தொடர்ச்சியான மாதாந்திர வருமானமாகப் பெற அனுமதிக்கின்றன. உதாரணமாக, சில திட்டங்கள் அதை 120 தவணைகளாகப் பிரித்து வழங்குகின்றன. இது ஒரு இழப்பிற்குப் பிறகு, அன்றாட குடும்ப வரவு செலவுத் திட்டத்தை எளிதாக்க உதவும்.
பிரீமியம் தள்ளுபடி நன்மைசில பாலிசிகளில், கணவன் அல்லது மனைவி இறந்தவுடன் மீதமுள்ள பிரீமியங்கள் தள்ளுபடி செய்யப்படும், மேலும் உயிருடன் இருப்பவர் கூடுதலாக எதுவும் செலுத்தாமல் தொடர்ந்து காப்பீடு பெறுவார். சில திட்டங்களில் இது திட்டத்திலேயே உள்ளடக்கப்பட்டுள்ளது, மற்றவற்றில் இது ஒரு கூடுதல் அம்சமாக உள்ளது. நிபந்தனைகள் மாறுபடும், எனவே நிபந்தனைகளை கவனமாகப் படிக்கவும்.
குடும்பத்திற்கான ஆதரவுஇந்த நிதி உதவியானது, மாதாந்திரக் கட்டணங்களைச் செலுத்தவும், வீட்டுக் கடன் அல்லது பிற கடன்களைத் தீர்க்கவும், உங்கள் பிள்ளைகளின் கல்விச் செலவுகளுக்குப் பயன்படுத்தவும் உதவும். உங்கள் இருவருமே சம்பாதிக்கும்போது இது மிகவும் முக்கியத்துவம் பெறுகிறது, ஏனெனில் ஒருவரின் வருமானம் நின்றுபோவது குடும்பத்தின் மீது உண்மையான அழுத்தத்தை ஏற்படுத்தக்கூடும்.
ரைடர்களுடன் கூடுதல் பாதுகாப்புபல திட்டங்கள், தீவிர நோய் காப்பீட்டு ரைடர், விபத்து மரண காப்பீட்டு ரைடர் அல்லது நிரந்தர இயலாமை காப்பீட்டு ரைடர் ஆகியவற்றைச் சேர்க்க உங்களை அனுமதிக்கின்றன. எல்லா ரைடர்களும் இரு துணைவர்களுக்கும் பொருந்தாது என்பதை நினைவில் கொள்ளுங்கள். பிரீமியம் திரும்பப் பெறுதல், காப்பீட்டுத் தொகையை அதிகரித்தல் மற்றும் டாப்-அப்கள் போன்ற அம்சங்கள் சில சமயங்களில் முதன்மை காப்பீடுதாரருக்கு மட்டுமே வரையறுக்கப்பட்டிருக்கும்.
வரிச் சலுகைகள்வருமான வரிச் சட்டம், 2025-இன் கீழ், தகுதியான பிரீமியங்கள் பிரிவு 123-இன் (முன்னர் 80C) கீழ், மொத்தமாக ₹1.5 லட்சம் வரை விலக்கு பெறத் தகுதிபெறும். உடல்நலம் தொடர்பான ரைடர்களுக்கான பிரீமியங்கள், பரிந்துரைக்கப்பட்ட வரம்புகளுக்குள், பிரிவு 126-இன் (முன்னர் 80D) கீழ் வரக்கூடும். மரணப் பலனும் பிரிவு 11-இன் கீழ் வரி விலக்கு பெறலாம். இவை அனைத்தும் நிபந்தனைகளுக்கு உட்பட்டவை, மேலும் இந்த விலக்குகள் பொதுவாக பழைய வரி விதிப்பு முறையின் கீழ் மட்டுமே பொருந்தும்.
எளிதான கொள்கை மேலாண்மைஒரே பாலிசி என்றால், நினைவில் கொள்ள வேண்டிய ஒரே ஆவணத் தொகுப்பு, ஒரே பிரீமியம் தேதி மற்றும் ஒரே புதுப்பித்தல் என்று பொருள். இது ஒரு சிறிய விஷயம்தான், ஆனால் இது உங்கள் காப்பீட்டு விவரங்களை ஒரே இடத்தில் வைத்திருக்கிறது.
குறிப்பு: இதைப் பாருங்கள் இந்தியாவில் சிறந்த டேர்ம் இன்சூரன்ஸ் திட்டம் உங்கள் தேவைகளுக்குப் பொருத்தமான ஒன்றைத் தேர்ந்தெடுங்கள்.
| காரணிகள் | கூட்டு கால காப்பீடு | இரண்டு தனித்தனி கால திட்டங்கள் |
| பிரீமியம் | ஒரே பிரீமியம் இரு துணைவர்களையும் உள்ளடக்கும், இது காப்பீட்டாளர் மற்றும் காப்பீட்டுத் திட்டத்தைப் பொறுத்து, இரண்டு தனித்தனி பிரீமியங்களை விட குறைந்த செலவில் அமையலாம். | ஒரு நபரின் வயது, உடல்நலம் மற்றும் பழக்கவழக்கங்களின் அடிப்படையில் இரண்டு பிரீமியங்கள். |
| பணம் செலுத்துதல் | திட்டத்தைப் பொறுத்தது: ஒரு மரணம் ஏற்பட்டால் மொத்தத் தொகை வழங்கப்படும், அதன் பிறகு பாலிசி முடிவடையும்; மொத்தத் தொகையுடன் உயிர் பிழைத்தவருக்கும் காப்பீடு தொடரும்; அல்லது மொத்தத் தொகையுடன் வழக்கமான கொடுப்பனவுகளும் வழங்கப்படும். | ஒவ்வொரு பாலிசியும் அதனதன் காப்பீட்டுத் தொகையைச் செலுத்துகிறது, மற்ற பாலிசி தொடர்கிறது. |
| இரு கூட்டாளிகளும் இறந்தால் | சில கூட்டுத் திட்டங்கள் ஒரே ஒரு மரணப் பலனை மட்டுமே வழங்குகின்றன, மற்றவை ஒவ்வொரு கூட்டாளருக்கும் தனித்தனியாக ஒரு தொகையை வழங்குகின்றன. | ஒவ்வொரு பாலிசியும் அதன் பயனாளிக்கு தனக்கான பலனைச் செலுத்துகிறது. |
| ரைடர்ஸ் | அடிப்படைத் திட்டத்துடன் கூடுதலாக ரைடர் பிரீமியம் வசூலிக்கப்படும் வசதியுடன் கிடைக்கிறது. | ஒவ்வொரு கூட்டாளியும் தத்தமது சவாரி செய்பவர்களைத் தேர்ந்தெடுக்கிறார்கள். |
| கொள்கையை நிர்வகித்தல் | ஒரே பாலிசி, மற்றும் தம்பதியரில் யார் வேண்டுமானாலும் பிரீமியத்தைச் செலுத்தலாம். | கண்காணிக்க வேண்டிய இரண்டு பிரீமியம் அட்டவணைகளுடன் கூடிய இரண்டு பாலிசிகள். |
| பிரிவு அல்லது விவாகரத்து | இந்த பாலிசியை ஒரே பாலிசியாக மாற்ற வேண்டியிருக்கலாம், மேலும் ஒரு பங்குதாரர் பணம் செலுத்துவதை நிறுத்தினால், மற்றவர் அந்தச் செலவை ஏற்க வேண்டும். | மற்ற கொள்கையில் எந்த பாதிப்பும் இல்லை. |
| வயது இடைவெளி மற்றும் வாழ்க்கை முறை | துணைவர்கள் ஏறக்குறைய ஒரே வயதிலும், ஒத்த வாழ்க்கை முறையிலும் இருக்கும்போது இது சிறப்பாகச் செயல்படும். | வயது வித்தியாசம் அதிகமாக இருக்கும்போது அல்லது துணைவர்களில் ஒருவர் புகைப்பிடிக்கும்போது இது சிறப்பாகச் செயல்படும். |
கூட்டுத் திட்டம் பின்வருபவர்களுக்குப் பொருத்தமானது:
வீட்டுக் கடன் அல்லது குழந்தைகளின் கல்விச் செலவுகள் போன்ற நிதிப் பொறுப்புகளைப் பகிர்ந்து கொள்ளும் தம்பதியர்.
இரு துணைவர்களும் சம்பாதிக்கும் மற்றும் நிர்வகிக்க ஒரே பாலிசியை விரும்பும் குடும்பங்கள்.
தம்பதியரில் ஒருவர் சம்பாதிக்காத நிலையில், மற்றொருவர் அவரை மறைமுகமாகத் தன்வசப்படுத்த விரும்பும் நிலை.
ஒரே வயது மற்றும் உடல்நலம் கொண்ட தம்பதியினருக்குச் சிறந்த கட்டணங்கள் கிடைக்கக்கூடும், ஏனெனில் காப்பீட்டு நிறுவனம் இருவரின் ஆயுட்காலத்தையும் ஒன்றாகவே மதிப்பிடுகிறது.
பகிரப்பட்ட வருமான இடர். இரு துணைவர்களின் வருமானமும் குடும்பத்தை ஆதரிக்கும்போது, அவர்களில் ஒருவரின் இழப்பு பாதிப்பை ஏற்படுத்தும். வழங்கப்படும் இழப்பீடு, அதன்பிறகு முதல் சில ஆண்டுகளுக்கு கடன் திருப்பிச் செலுத்துதல்களையும் வாழ்க்கைச் செலவுகளையும் ஈடுசெய்யும்.
குழந்தைகளின் திட்டங்கள். இந்த நிதி உதவியானது, கல்வி மற்றும் பிற நீண்டகால இலக்குகளைத் தொடர்ந்து சரியான பாதையில் கொண்டு செல்ல உதவும்.
எளிமையான நிர்வாகம். இரண்டைக் காட்டிலும் ஒரே பாலிசி மற்றும் ஒரே பிரீமியம் அட்டவணையைக் கண்காணிப்பது எளிது.
சொத்து திட்டமிடல். 'இரண்டாமவர் இறப்பவருக்கான திட்டம்' என்பது, கூட்டாளிகள் இருவரும் இறந்த பின்னரே பணம் செலுத்தும் ஒரு திட்டமாகும். எனவே, வருமானத்தை ஈடுசெய்வதை விட, வாரிசுகளுக்குச் செல்வத்தை வழங்குவதில் கவனம் செலுத்தும் குடும்பங்களுக்கு இது பொருத்தமானது.
ஒரே பாலிசியை நிர்வகிக்க விரும்பி, அதன் வரம்புகளுடன் இணக்கமாக இருக்கும் தம்பதியினருக்கு ஒரு கூட்டு காலத் திட்டம் நன்றாகப் பொருந்தும். இது அனைவருக்கும் சரியான தேர்வு அல்ல, ஏனெனில் வாழ்க்கைத் துணைக்கான காப்பீடு, கூடுதல் காப்பீட்டுத் திட்டங்கள் மற்றும் வழங்கப்படும் தொகைகள் பெரும்பாலும் நிபந்தனைகளுடன் வருகின்றன.
நீங்கள் முடிவெடுப்பதற்கு முன், ஒரு கூட்டுத் திட்டத்திற்கும், அதே காப்பீட்டுத் தொகையைக் கொண்ட இரண்டு தனிநபர் பாலிசிகளுக்கும் விலை விவரங்களைக் கேட்டு, பின்னர் மொத்த பிரீமியம், வாழ்க்கைத் துணையின் காப்பீட்டுத் தொகை மற்றும் அதனுடன் இணைக்கப்பட்டுள்ள நிபந்தனைகளை ஒப்பிட்டுப் பாருங்கள்.
குறிப்பு: நீங்கள் இதையும் சரிபார்க்க வேண்டும்கால ஆயுள் காப்பீட்டின் நன்மைகள்நீங்கள் டேர்ம் இன்சூரன்ஸ் திட்டத்தை வாங்கத் திட்டமிட்டிருந்தால்.
If yes, Please rate us.

˜The insurers/plans mentioned are arranged in order of highest to lowest Sum Assured(SA) offered by Policybazaar’s insurer partners offering term insurance plans on our platform, as per ‘first year premium of life insurers as at 31.03.2025 report’ published by IRDAI.
Policybazaar Insurance Brokers Private Limited does not endorse, rate or recommend any particular insurer or insurance product offered by any insurer. For complete list of insurers in India refer to the IRDAI website www.irdai.gov.in
+On the basis of your profile
+Rs. 410/month is starting price for a 1 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age, rounded off to nearest 10
+Rs. 410/month (Rs.14/day) is starting price for a 1 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age rounded off to nearest 10
+Rs. 245 is starting price for a 50 lakhs term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 8/day is starting price for a 50 lakhs term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age, rounded off to nearest 10
+Rs. 15/day is starting price for a 75 lakhs term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age, rounded off to nearest 10
+Rs. 504/month is starting price for a 1.5 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 494/month is starting price for a 2 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 636/month is starting price for a 3 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 918/month is starting price for a 5 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 1,286/month is starting price for a 7 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 453/month is starting price for a 1 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs.582/month is starting price for a 2 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 786/month is starting price for a 3 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 1,374/month is starting price for a 5 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 1,592/month is starting price for a 7 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 525/month is the starting price for a 1 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 68 years of age.
+Rs. 668/month is starting price for a 2 crore term life insurance for an 25 year-old male, non-smoker, with no pre-existing diseases, cover upto 45 years of age.
+Rs. 1,200/month is starting price for a 2 crore term life insurance for an 35 year-old male, non-smoker, with no pre-existing diseases, cover upto 55 years of age.
+Rs. 410/month is starting price for a 1 crore term life insurance for an 18 year-old Female, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 577/month is starting price for a 1 crore term life insurance for an 18 year-old Male, self employed, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
*The full refund of premium is available on availing the one-time option of refund of premium. Total premium paid for policy (paid for add-ons) will be the special exit value, payable on availing the one-time option of refund of premium if you wish to completely exit the policy.
+Rs. ₹361/month is the starting price for a ₹1 crore loan cover with an 8% interest rate for an 18-year-old male, non-smoker, with no pre-existing diseases, loan tenure up to 20 years, rounded off to the nearest 10
Prices offered by the insurer are as per the approved insurance plans | #All savings and online discounts are provided by insurers as per IRDAI approved insurance plans | Standard Terms and Conditions Apply | **Tax Benefits are subject to changes in tax laws.| Policybazaar Insurance Brokers Private Limited
We will respond in the first instance within 30 minutes of the customers contacting us. 30-minute claim support service is for the purpose of giving reasonable assistance to the policyholder in pursuance of the claim. Settlement of claim (including cashless claim) is the responsibility of the insurer as per policy terms and conditions. The 30-minute claim support is subject to our operations not being impacted by a system failure or force majeure event or for reasons beyond our control. For further details, 24x7 Claims Support Helpline can be reached out at 1800-258-5881
For more details on risk factors, terms and conditions, please read the sales brochure carefully before concluding a sale
Policybazaar Insurance Brokers Private Limited | CIN: U74999HR2014PTC053454 | Registered Office - Plot No.119, Sector - 44, Gurgaon, Haryana – 122001 | Registration No. 742, Valid till 09/06/2027, License category- Composite Broker Visitors are hereby informed that their information submitted on the website may be shared with insurers. Product information is authentic and solely based on the information received from the insurers.
© Copyright 2008-2026 policybazaar.com. All Rights Reserved
˜ Policybazaar Promise reflects the guarantee offered by insurers. Price assurance is based on certifications shared by insurers with us.
Insurance
Calculators
Payment Methods


Secured With

Follow us on


