
₹ 20,000




Download the Policybazaar app
to manage all your insurance needs.
Peaceful Post-Retirement Life
Tax Free Regular Income
Wealth Generation to beat Inflation

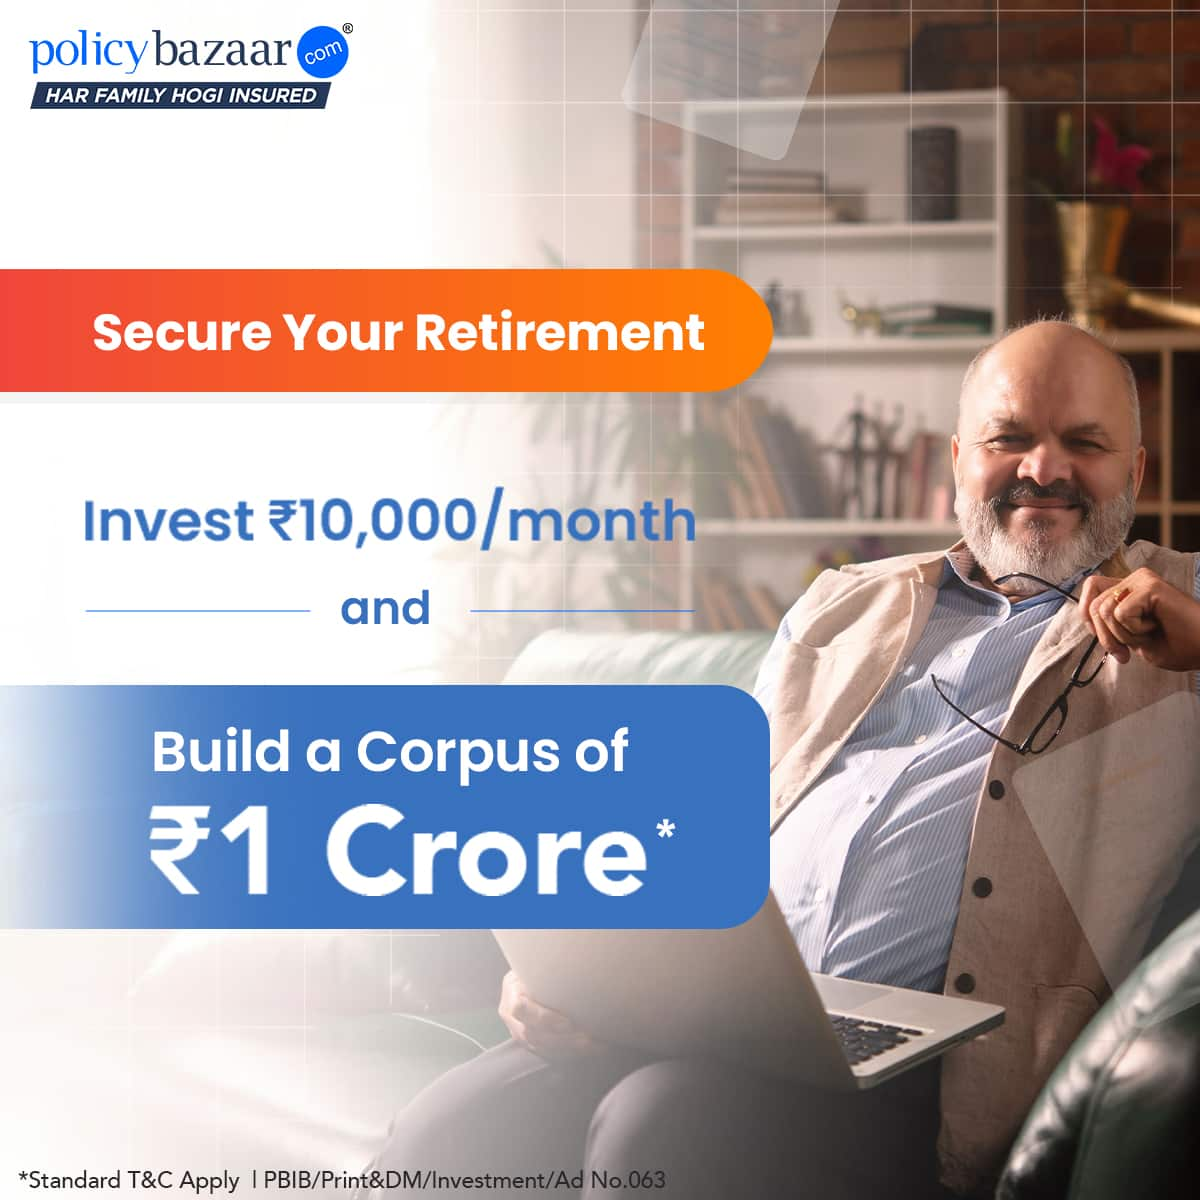
Start Investing ₹10k/Month & Build a corpus of ₹1 Crore# on Retirement


आमतौर पर लोगों को लगता है कि पेंशन प्लान और रिटायरमेंट प्लान दोनों एक ही चीज़ होते हैं। लेकिन ऐसा नहीं है, पेंशन प्लान और रिटायरमेंट प्लान में बहुत अंतर होता है। रिटायरमेंट प्लान के दौरान आप रिटायरमेंट के बाद के समय के लिए फैसले लेते हैं, वहीं पेंशन प्लान का सीधा-सीधा मतलब ऐसे वित्तीय प्रोडक्ट्स से है, जिसमें आप निवेश कर अपनी रिटायरमेंट को सुरक्षित कर सकते हैं।
रिटायरमेंट प्लान: रिटायरमेंट के बाद लोगों के पास नियमित आय का साधन नहीं रहता है, उस दौरान जीवनशैली के स्तर को बनाए रखने में मुश्किलों का सामना कर पड़ सकता है। इसलिए ही फाइनेंशियल एक्सपर्ट द्वारा सही समय पर स्मार्ट इन्वेस्टिंग शुरू करने की सलाह दी जाती है, ताकि रिटायरमेंट पर आपके पास पर्याप्त कॉर्पस और एक निमयित आय का साधन हो।
पेंशन प्लान: सही पेंशन प्लान में सही समय पर किया गया निवेश रिटायरमेंट के बाद आपका जीवन आसान और आरामदायक बना सकता है। इसलिए इंतजार न करें, अपने लिए रिटायरमेंट प्लान बनाएं और एक सही पेंशन प्लान चुनकर निवेश करें।
देश में महंगाई तेज़ी से बढ़ रही है, जिसका सीधा असर लोगों की जीवनशैली पर पड़ रहा है। जरूरी नहीं है कि आज जो चीज़ 50 रुपये की है, 20-30 साल बाद भी वह 50 रुपये की ही रहें, हो सकता है, उसकी कीमत 80 रुपये हो जाए। ऐसे में आपको संघर्ष करना पड़ सकता है, इसलिए सही समय पर रिटायरमेंट प्लान जरूर करें।
बढ़ती आयु अपने साथ कई मुश्किले लेकर आती है, इसमें स्वस्थ्य बिगड़ना सबसे आम बात है। ऐसे में चिकित्सा क्षेत्र में बढ़ रही महंगाई आपके जीवन को संघर्ष से भर सकती है। दुनियां भर में चिकित्सा क्षेत्र पर महंगाई का सबसे बुरा प्रभाव पड़ा है। ऐसे में भविष्य में स्वस्थ रहने के लिए आपके पास पर्याप्त धन होना चाहिए।
हमारा पूरा जीवन अनिश्चितताएँ से भरा है, कभी भी कोई ऐसी घटना घटित हो जाती है कि उसे समझने और संभलने का समय ही नहीं मिलता है। रिटायरमेंट प्लान करना इसलिए लिए जरूरी है, क्योंकि आप नहीं जानते हैं कि आपके साथ भविष्य में क्या होगा। जरूरी नहीं है कि आप जैसा सोचकर चले, वहीं हो। इसलिए आपात स्थितियों के लिए आर्थिक रूप से मजबुत रहना जरूरी है।
रिटायरमेंट को लेकर हर व्यक्ति के कुछ सपने होते हैं, जिन्हें वह रिटायरमेंट के बाद जीना चाहते हैं। कुछ लोग रिटायरमेंट के बाद अपने बच्चों की शादी करना चाहते हैं, कुछ घर खरीदना चाहते हैं तो कुछ देश-विदेश की यात्रा पर जाना चाहते हैं। यह सभी सपने बिलकुल सही है, लेकिन इनके लिए समय रहते तैयारी करना जरूरी है ताकि आप रिटायर होने के बाद इन सपनो को हकीकत में बदल सकें।

हर व्यक्ति के लिए पर्याप्त फंड की परिभाषा अलग हो सकती है, क्योंकि सब की अपनी अलग जीवनशैली होती है। ऐसे में रिटायरमेंट के बाद आपके पास इतना फंड होना चाहिए कि आप अपनी जीवनशैली के स्तर को बनाए रख पाएं।

आप आज जिस बचत को पर्याप्त समझ रहे हैं, वह 10 साल बाद पर्याप्त होगा या नहीं, आप नहीं जानते। क्योंकि महंगाई तेज़ी से बढ़ रही है, जिससे आपकी खरीदने की शक्ति पर असर पड़ रहा है। ऐसे में जितना जल्दी हो अपने लिए पेंशन प्लान में निवेश शुरू करें, ताकि आपकी बचत समय के साथ बढ़ती रहें। साथ ही हमेशा एक नियमित आय का साधन भी रखें, ऐसी कई योजनाएं होती है, जो आपको नियमित आय का साधन भी प्रदान करती है।

बढ़ती आयु के साथ स्वस्थ्य संबंधी परेशानियां भी आती है। ऐसे में उनके लिए पर्याप्त फंड का होना जरूरी है। क्योंकि चिकित्सा क्षेत्र में महंगाई भी बढ़ रही है, ऐसे में एक अच्छा पेंशन प्लान आपकी अच्छा कॉर्पस बनाने में सहायता कर सकता है।

रिटायरमेंट के बाद लोगों के कई सपने होते हैं, जैसे बच्चों की शादी, यात्रा करना, घर बनाना या गाड़ी लेना। अगर आप अभी से इनके लिए लिए निवेश करना शुरू नहीं करेंगे तो आप इन लक्ष्यों को हासिल नहीं कर पाएंगे या इन्हें हासिल करने में आपकी सारी सेविंग खत्म हो जाएगी।
| पेंशन प्लान का नाम | सालाना न्यूनतम निवेश | भुगतान विकल्प | |
| एक्सिस मैक्स लाइफ फोरेवर यंग पेंशन | ₹36,000 | नियमित भुगतान/सीमित भुगतान | डिटेल्स देखें |
| बजाज लाइफ स्मार्ट पेंशन प्लान | ₹36,000 | एकमुश्त भुगतान/सीमित भुगतान/नियमित भुगतान | डिटेल्स देखें |
| बंधन लाइफ I इन्वेस्ट पेंशन प्लान | ₹36,000 | एकमुश्त भुगतान/सीमित भुगतान/नियमित भुगतान | डिटेल्स देखें |
| Canara HSBC EZ Pension Plan | ₹36,000 | Single Pay/Limited Pay/Regular Pay | Get Details |
| HDFC लाइफ क्लिक 2 रिटायर प्लस II | ₹36,000 | नियमित भुगतान/सीमित भुगतान | डिटेल्स देखें |
| ICICI प्रूडेंशियल सिग्नेचर पेंशन | ₹36,000 | सीमित भुगतान/एक बार | डिटेल्स देखें |
| कोटक लाइफ कॉन्फिडेंट रिटायरमेंट बिल्डर | ₹30,000 | नियमित भुगतान/सीमित भुगतान | डिटेल्स देखें |
| LIC न्यू पेंशन प्लस | ₹30,000 | सीमित भुगतान/एक बार | डिटेल्स देखें |
| PNB मेट लाइफ स्मार्ट इन्वेस्ट पेंशन प्लान प्रो | ₹36,000 | एकमुश्त भुगतान/सीमित भुगतान/नियमित भुगतान | डिटेल्स देखें |
| पैरामेरिका लाइफ नेक्सटजेन पेंशन प्लान | ₹36,000 | नियमित भुगतान/सीमित भुगतान | डिटेल्स देखें |
| SBI लाइफ रिटायर स्मार्ट प्लस | ₹30,000 | एकमुश्त भुगतान/सीमित भुगतान/नियमित भुगतान | डिटेल्स देखें |
| स्टार यूनियन दाई-इची पेंशन प्लस | ₹36,000 | एकमुश्त भुगतान/सीमित भुगतान/नियमित भुगतान | डिटेल्स देखें |
| टाटा AIA स्मार्ट पेंशन सिक्योर | ₹36,000 | एकमुश्त भुगतान/सीमित भुगतान/नियमित भुगतान | डिटेल्स देखें |
अस्वीकरण: ≈ पॉलिसीबाज़ार किसी भी इंश्योरेंस कंपनी या उसके द्वारा पेश किए जाने वाले बीमा उत्पाद का समर्थन, रेटिंग या सिफारिश नहीं करता है। यहाँ सूचीबद्ध योजनाओं में पॉलिसीबाज़ार के सभी साझेदार बीमाकर्ताओं द्वारा पेश किए गए उत्पाद शामिल हैं। इनकी शॉर्टिंग वर्णमाला के क्रम में की गई है। भारत में बीमाकर्ताओं की पूरी सूची के लिए भारतीय बीमा विनियामक और विकास प्राधिकरण (IRDAI) की वेबसाइट www.irdai.gov.in देखें।
इंश्योरेंस कंपनी द्वारा दिए जाने वाले पेंशन प्लान की जानकारी: एक इंश्योरेंस आधारित पेंशन प्लान आमतौर पर दो चरणों में काम करता है, एक जब आप रिटायरमेंट के लिए कॉर्पस बनाते हैं और दूसरा जब आप रिटायरमेंट के बाद फंड में से पैसे निकालते हैं:
पेंशन प्लान की शुरुआत तब होती है, जब आप इंश्योरेंस कंपनी को प्रीमियम भरते है और इसके बदले पेंशन प्लान लेते हैं। पेंशन प्लान में आप रेगुलर इन्वेस्ट और लंपसम इन्वेस्टमेंट कर सकते हैं, यह पूरी तरह से आपके ऊपर निर्भर करता है। इसके बाद लंबी अवधि में आपके पैसे कंपाउंडिंग का शानदार फायदा उठाकर तेज़ी से बढ़ते हैं और आपके कॉर्पस में जुड़ता रहता है। यह पहला चरण होता है, जब आपका कॉर्पस बनता है।
फिर आता है दूसरा चरण जब आपको तैयार कॉर्पस से आय मिलना शुरू होती है। जब आप रिटायर होते है, तब आप पैसा निकालने के चरण में पहुँच जाते हैं। आप अपने कॉर्पस से नियमित आय प्राप्त कर सकते हैं, लंपसम अमाउंट प्राप्त कर सकते हैं या आप दोनों का मिश्रण प्राप्त कर सकते हैं।
यहां देखिए एक इंश्योरेंस आधारित पेंशन प्लान कैसे काम करता है:
इस अवधि के दौरान, इंश्योरेंस कंपनी आपके प्रीमियम को बाजार में ऐसी जगहों पर निवेश करती है, जहाँ लंबे समय में अच्छा मुनाफा कमाया जा सकता है। आपके पैसे कंपाउंडिंग की सहायता से तेज़ी से बढ़ते हैं। हालांकि मिलने वाला रिटर्न बाज़ार के उतार-चढ़ाव और आप किस प्लान को चुनते है, उसपर निर्भर कर सकता है।
यह वह समय होता है, जब आपको पेंशन मिलना शुरू होती है। आप अपने अनुसार पेंशन मिलने की आयु तय कर सकते हैं। भारत में ज्यादातर पेंशन प्लान के तहत आप कॉर्पस का 60% एकमुश्त निकाल सकते हैं और 40% से आपको जीवनभर पेंशन दी जाती है।
आप अपनी रिटायरमेंट के लिए सही वित्तीय लक्ष्य तय करने और पेंशन प्लान से मिलने वाली मैच्योरिटी अमाउंट का अनुमान लगाने के लिए पेंशन कैलकुलेटर का उपयोग कर सकते हैं।
भारत में लोगों की अलग-अलग जरूरतों को देखते हुए सरकारी और इंश्योरेंस आधारित पेंशन प्लान दोनों उपलब्ध है। रिटायरमेंट के लिए योजना बनाना आज की सबसे बड़ी जरूरतों में से एक है, ऐसे में आप इन सभी पेंशन प्लान्स में तुलना कर अपने लिए सबसे अच्छा प्लान चुन सकते हैं।
यहां इंश्योरेंस कंपनी के पेंशन प्लान्स के बारे में बताया गया है, आमतौर यह प्लान आपके पैसे को बाजार में निवेश कर ज्यादा रिटर्न बनाते हैं, लेकिन इनमें जोखिम भी होता है।
गारंटीड रिटर्न प्लान: गारंटीड रिटर्न प्लान्स को पारंपरिक बीमा योजनाएं भी कहा जाता है, यह आपके पैसे को बहुत सुरक्षित जगह निवेश करती हैं, जिससे आपको तय और गारंटीड रिटर्न मिलता है। इनमें जीवन बीमा का कवर कम होता है ताकि आपका ज़्यादा पैसा रिटायरमेंट फंड के रूप में लगातार और सुरक्षित तरीके से बढ़ सके।
यूनिट लिंक्ड पेंशन प्लान (ULPP): यूनिट लिंक्ड पेंशन प्लान मार्केट लिंक्ड प्लान होते हैं, इसका मतलब जो पैसा आप इसमें निवेश करते हैं, उसे बाजार में निवेश किया जाता है, फिर बाजार के प्रदर्शन के आधार पर रिटर्न दिया जाता है। आमतौर पर यह लॉक इन पीरियड के साथ आते हैं, ऐसे में आप लॉक इन के बाद इसमें से आंशिक निकासी कर सकते हैं। पॉलिसी के मैच्योर होने पर आप एक हिस्सा लंपसम रूप से निकाल सकते हैं, और दुसरे हिस्से से आपको जीवनभर पेंशन दी जाती है।
भारत में कई लोकप्रिय सरकारी पेंशन योजनाएं उपलब्ध है, इनमें NPS, APY, PPF और SCSS शामिल हैं, चलिए इनके बारे में जानें:
नेशनल पेंशन स्कीम (NPS): नेशनल पेंशन स्कीम एक बाजार आधारित सरकारी पेंशन योजना है, जिसका प्रबंधन PFRDA द्वारा किया जाता है। नेशनल पेंशन स्कीम भारत सरकार द्वारा शुरू की गई, बाजार आधारित योजना है। NPS में आप अपने अनुसार नियमित योगदान कर सकते हैं, यह योजना सरकारी सुरक्षा के साथ आती है। ऐसे में यह आपके लिए एक अच्छा पेंशन प्लान साबित हो सकता है। इसमें आपको आयकर अधिनियम की धारा 80C और 80CCD के तहत कर लाभ भी दिए जाते हैं। (न्यूनतम योगदान: 500, NPS के टीयर 1 खाते के लिए; भुगतान: 80% तक लंपसम और 20% पेंशन के लिए; बाजार आधारित रिटर्न; धारा 80C और 80CCD के तहत कर लाभ; अपने अनुसार योगदान करें)
अटल पेंशन योजना (APY): अटल पेंशन योजना एक सरकार समर्थित पेंशन योजना है, जिसे विशेष रूप से असंगठित क्षेत्र में कार्यरत लोगों के लिए शुरू किया गया है। अटल पेंशन योजना के तहत आप तय कर सकते हैं कि 60 साल की आयु के बाद 1,000 से 5,000 की कितनी पेंशन चाहते हैं। इसके आधार पर ही आपकी मासिक योगदान राशि तय होगी। (न्यूनतम योगदान: 42/माह (18 वर्ष); भुगतान: 60 साल की आयु के बाद 1,000-5,000/माह; फिक्स्ड पेंशन सरकारी गारंटी के साथ; मासिक, तिमाही, अर्धवार्षिक और सालाना भुगतान; मृत्यु के बाद पति/पत्नी को पेंशन)
पब्लिक प्रोविडेंट फंड (PPF): पब्लिक प्रोविडेंट फंड, भारत में लोकप्रिय बचत योजनाओं में से एक है। सरकार द्वारा वर्तमान में पीपीएफ अकाउंट पर 7.1% का शानदार ब्याज मिल रहा है। यह एक पूरी तरह से सुरक्षित योजना है, इसमें कोई जोखिम नहीं होता है, ऐसे में यह आपके लिए एक अच्छा पेंशन प्लान साबित हो सकता है। पीपीएफ अकाउंट पूरी तरह टैक्स फ्री योजना है, जो 15 साल की निवेश अवधि के साथ आती है। हालांकि आप इसे अतिरिक्त 5 सालों के लिए बढ़ा भी सकते हैं। पीपीएफ अकाउंट आपके लिए एक उपयुक्त पेंशन प्लान साबित हो सकता है। (निवेश: न्यूनतम 500, अधिकतम 1.5 लाख; ब्याज दर: 7.1%; 15 साल लॉक इन; पूरी तरह टैक्स फ्री; पहले वर्ष के बाद 25% तक लोन)
वरिष्ठ नागरिक बचत योजना (SCSS): वरिष्ठ नागरिक बचत योजना, पोस्ट ऑफिस स्मॉल सेविंग स्कीम का मुख्य हिस्सा है। इसके तहत सरकार वरिष्ठ नागरिकों को 8.2% का ब्याज देती है। SCSS योजना में निवेश करके आप रिटायरमेंट के बाद नियमित आय प्राप्त कर सकते हैं। सीनियर सिटीजन सेविंग स्कीम में आप 1,000 से 30 लाख रुपये तक की राशि निवेश कर सकते हैं। इस योजना पर 8.2% का ब्याज दिया जा रहा है, जो दूसरी स्मॉल सेविंग स्कीम्स की तुलना में सबसे ज्यादा है। (निवेश: 1,000 से 30 लाख; ब्याज दर: 8.2% का शानदार ब्याज; तिमाही ब्याज भुगतान; धारा 80C के तहत टैक्स छूट; 60 वर्ष से अधिक आयु के नागरिकों के लिए उपलब्ध)
पेंशन प्लान खरीदने से पहले आप निम्नलिखित बातों पर ध्यान दे सकते हैं:

उस आयु को तय करे जब आप रिटायर होना चाहते हैं, और साथ ही उस जीवनशैली को भी जिसे आप रिटायरमेंट के बाद जीना चाहते हैं।

अपनी भविष्य की जरूरतों को ध्यान में रखते हुए वित्तीय योजना बनाएं, इसमें भविष्य का मेडिकल खर्च, महंगाई और निजी जरूरतों को पूरा करने का खर्च शामिल करें।

पेंशन प्लान के कई प्रकार होते हैं, ऐसे में अपनी जरूरत के हिसाब से पारंपरिक पेंशन प्लान, ULIP और एनयूटी प्लान आदि प्लान चुनें। ध्यान रहे ऐसा प्लान चुनें जो आपकी जोखिम क्षमता के आधार पर सही हो।

प्रीमियम राशि इस प्रकार चुनें जिससे आपके दुसरे खर्चों पर दबाव न बनें। आपका लक्ष्य बेहतर वर्तमान के साथ सुरक्षित भविष्य बनाना होना चाहिए।

किसी भी प्लान को चुनते समय उसके टैक्स नियमों को जरूर जानें, और इसके आधार पर मैच्योरिटी का अनुमान लगाएं।
ऐसा प्लान चुने जिसमें रिटायरमेंट लाभ के साथ-साथ जीवन बीमा का लाभ भी हो।
बहुत से पेंशन प्लान आपात स्थिति में लोन की सुविधा देते हैं, ऐसे में इसकी जाँच जरूर करें।

पॉलिसीबाजार पर पेंशन प्लान देखें और तुलना करें।

अलग-अलग प्लान की विशेषताएं और प्रीमियम के बारे में जानें।

अपने रिटायरमेंट लक्ष्य, जीवनशैली और अन्य जरूरतों को ध्यान में रखते हुए बेस्ट प्लान चुनें।

ऑनलाइन भुगतान करें और रिटायरमेंट प्लान की पुष्टी ऑनलाइन प्राप्त करें।

अपनी रिटायरमेंट को सुरक्षित बनाने के लिए एड-ऑन जोड़े, इससे आप पेंशन प्लान को अपनी जरूरत के अनुसार बना सकते हैं।
पॉलिसीबाजार पेंशन प्लान के लिए एक वन स्टॉप प्लैटफॉर्म की तरह है। यहां आप विभिन्न पेंशन प्लान के बारे में जान सकते हैं, तुलना कर सकते हैं और खरीद सकते हैं। यहां पॉलिसीबाजार से पेंशन प्लान खरीदने के फायदे बताए गए हैं:

पॉलिसीबाजार पर आप विभिन्न पेंशन प्लान्स में तुलना कर सकते हैं और अपने लिए सबसे फायदेमंद प्लान खरीद सकते हैं।

पॉलिसीबाजार पर आपको पेंशन प्लान की सारी जानकारी बताई जाती है, जिससे आप आसानी से अपने लिए प्लान चुन कर, उसे खरीद सकते हैं।

आप अपनी जरूरत के अनुसार प्लान में एड-ऑन जोड़ सकते हैं, प्लान की अवधि तय कर सकते हैं, प्रीमियम का भुगतान कैसे करेंगे आदि।

पेंशन प्लान खरीदते समय सभी चार्जेस को लेकर पूरी तरह से पारदर्शिता बनाई जाती है, ऐसे में आपसे कोई शुल्क छिपाया नहीं जाता है।

लोगों की समस्याओं का सामाधान करने के लिए पॉलिसीबाजार द्वारा एक्सपर्ट की टीम गठित की गई है, ऐसे में आप कुछ जानने या समझने के लिए एक्सपर्ट की सलाह ले सकते हैं।
आज के समय में रिटायरमेंट प्लान करना बहुत जरूरी है, क्योंकि देश में महंगाई तेज़ी से बढ़ रही है ऐसे में आपकी बचत भविष्य में पर्याप्त होगी या नहीं कहना मुश्किल है। ऐसे में आप चाहते हैं कि समय और बढ़ती महंगाई के साथ आपकी बचत का मूल्य भी बढ़े। एक सही पेंशन प्लान चुनकर आप अपनी रिटायरमेंट को सुरक्षा और स्थिरता प्रदान कर सकते हैं। आमतौर पर पेंशन प्लान रिटायरमेंट के बाद आपको एकमुश्त लाभ भी प्रदान करते हैं और नियमित आय का साधन भी प्रदान करते हैं। साथ ही आप बेहतर पेंशन प्लान चुनने के लिए पेंशन कैलकुलेटर का भी उपयोग कर सकते हैं, यह एक फ्री टूल है जो ऑनलाइन उपलब्ध है।
˜The insurers/plans mentioned are arranged in order of highest to lowest first year premium (sum of individual single premium and individual non-single premium) offered by Policybazaar’s insurer partners offering life insurance investment plans on our platform, as per ‘first year premium of life insurers as at 31.03.2025 report’ published by IRDAI. Policybazaar does not endorse, rate or recommend any particular insurer or insurance product offered by any insurer. For complete list of insurers in India refer to the IRDAI website www.irdai.gov.in
*All savings are provided by the insurer as per the IRDAI approved insurance
plan.
^The tax benefits under Section 80C allow a deduction of up to ₹1.5 lakhs from the taxable income per year and 10(10D) tax benefits are for investments made up to ₹2.5 Lakhs/ year for policies bought after 1 Feb 2021. Tax benefits and savings are subject to changes in tax laws.
+Returns Since Inception of LIC Growth Fund
¶Long-term capital gains (LTCG) tax (12.5%) is exempted on annual premiums up to 2.5 lacs.
++Source - Google Review Rating available on:- http://bit.ly/3J20bXZ
^^The information relating to mutual funds presented in this article is for educational purpose only and is not meant for sale. Investment is subject to market risks and the risk is borne by the investor. Please consult your financial advisor before planning your investments.
Insurance
Calculators
Payment Methods


Secured With

Follow us on


