






Download the Policybazaar app
to manage all your insurance needs.
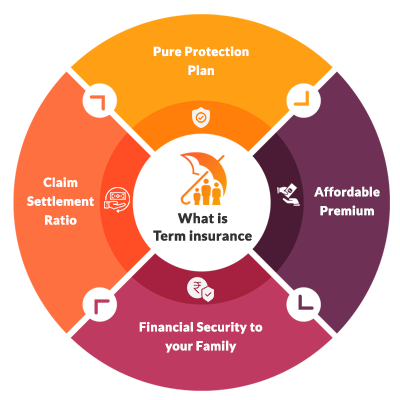
टर्म इंश्योरेंस (यानी टर्म प्लान इंश्योरेंस या लाइफ टर्म इंश्योरेंस) लाइफ इंश्योरेंस का सबसे सरल रूप है। आप प्रीमियम भरते हैं, और बीमा कंपनी तय समय के लिए आपको जीवन कवर देती है। आपके न रहने पर यह पैसा आपके परिवार के काम आता है, जैसे बच्चों की फीस, घर की किस्त और रोज़ के खर्च। इसलिए परिवार की सुरक्षा के लिए अच्छा टर्म लाइफ इंश्योरेंस लेना समझदारी है।


अच्छा प्लान वही है जिसमें कवर भरपूर हो और प्रीमियम जेब पर भारी न पड़े। आज बहुत से लोग पॉलिसीबाज़ार टर्म इंश्योरेंस पर अलग-अलग कंपनियों के प्लान एक साथ देखकर अपना प्लान चुनते हैं।

Term Plans
टर्म लाइफ इंश्योरेंस का मतलब है एक तय अवधि के लिए लिया गया जीवन बीमा, जिसे लाइफ टर्म इंश्योरेंस भी कहते हैं। अगर आप सोच रहे हैं कि सावधि बीमा क्या होता है, तो सीधी सी बात यह है कि यह एक तय समय के लिए लिया गया बीमा है। अगर इस दौरान आपको कुछ हो जाता है, तो बीमा कंपनी आपके परिवार को एक साथ पूरा पैसा देती है।
टर्म इंश्योरेंस का मतलब हिंदी में, सरल शब्दों में, यह है: आप तय सालों के लिए प्रीमियम भरते हैं, और इन सालों में आपके साथ कुछ हो जाए, तो बीमा कंपनी आपके परिवार को पूरी बीमा राशि एक साथ देती है।
यह कैसे काम करता है: आप नियमित प्रीमियम भरते हैं, और बदले में आपको तय बीमा राशि का कवर मिलता है। इस पैसे से आपके अपने रोज़ के खर्च आराम से चला सकते हैं और आगे के सपने भी पूरे कर सकते हैं। अगर आप पॉलिसी अवधि से ज़्यादा जीवित रहते हैं, तो कोई भुगतान नहीं होता, जब तक आपने प्रीमियम की टर्म वापसी का विकल्प न चुना हो।
कितना खर्च आता है: सावधि बीमा किफ़ायती होता है। एक स्वस्थ 25 साल का धूम्रपान न करने वाला व्यक्ति 60 साल की उम्र तक के लिए 1 करोड़ टर्म इंश्योरेंस सिर्फ़ 698 रुपये प्रति माह में ले सकता है।
प्रीमियम कैसे भरें: प्रीमियम पूरी अवधि तक, कुछ ही सालों तक या एक बार में भी भरा जा सकता है। प्रीमियम कितना बनेगा, यह इस पर भी निर्भर करता है कि आपने भुगतान का कौन-सा तरीका चुना
Secure Your Family Future Today
₹1 CRORE
Term Plan Starting @
Get an online discount of upto 15%#
Compare 40+ plans from 15 Insurers
भारत के सर्वश्रेष्ठ टर्म इंश्योरेंस प्लान केवल 14 रुपये प्रति दिन से शुरू होकर 1 करोड़ रुपये के कवर, 15 प्रतिशत ऑनलाइन छूट और 100 प्रतिशत समर्पित क्लेम आश्वासन के साथ खरीदें। पॉलिसीबाजार टर्म इंश्योरेंस के साथ आप आराम से तुलना करके अपनी ज़रूरत वाला टर्म प्लान छाँट सकते हैं। नीचे भारत में 2026 के सर्वश्रेष्ठ टर्म इंश्योरेंस प्लान की सूची है, जिनमें किफायती टर्म प्लान प्रीमियम दरें, भुगतान के लचीले तरीके, अच्छा कवर और भरोसेमंद टर्म लाइफ इंश्योरेंस प्रदाता मिलते हैं।
| निजी बीमाकर्ता | टर्म इंश्योरेंस प्लान | बीमा राशि |
| HDFC लाइफ इंश्योरेंस | HDFC लाइफ क्लिक 2 प्रोटेक्ट प्लस | 10,000 - असीमित ( > 65 years: Rs 50,000) |
| ICICI लाइफ इंश्योरेंस | ICICI आईप्रोटेक्ट स्मार्ट टर्म प्लान | 50 लाख – असीमित |
| टाटा AIA लाइफ इंश्योरेंस | टाटा AIA संपूर्ण रक्षा प्रोमिस | 5 लाख – असीमित |
| SBI लाइफ इंश्योरेंस | SBI लाइफ ई-शील्ड नेक्सट | 50 लाख – असीमित |
| बजाज लाइफ इंश्योरेंस | बजाज लाइफ ई-टच II | 50 लाख – असीमित |
| एक्सिस मैक्स लाइफ इंश्योरेंस | एक्सिस मैक्स स्मार्ट टर्म प्लान प्लस | 5 लाख – असीमित |
| डिजिट लाइफ इंश्योरेंस | डिजिट ग्लो प्लस | 10 लाख - असीमित |
| आदित्य बिरला सन लाइफ इंश्योरेंस | ABSLI डिजी शील्ड | 30 लाख –असीमित |
| इंडिया फ्सर्ट लाइफ इंश्योरेंस | इंडियाफ्सर्ट लाइफ प्लान | 5 लाख - 20 करोड़ |
| कोटक महिन्द्रा लाइफ इंश्योरेंस कंपनी लिमिटेड | कोटक ई-टर्म इंश्योरेंस | 51 लाख - असीमित |
| केनरा HSBC लाइफ इंश्योरेंस | केनरा HSBC यंग टर्म प्लान - लाइफ सिक्योर | 25 लाख – असीमित |
| श्रीराम लाइफ इंश्योरेंस | श्री राम लाइफ आनॅलाइन टर्म प्लान | 25 लाख - 10 करोड़ |
| PNB मेटलाइफ लाइफ इंश्योरेंस | PNB मेटलाइफ मेरा टर्म प्लान प्लस | 25 लाख - असीमित |
| स्टार यूनियन दाई-ईची लाइफ इंश्योरेंस | SUD लाइफ ई-लाइफलाइन | 25 लाख - 1 करोड़ |
| DHFL प्रमेरिका लाइफ इंश्योरेंस | प्रमेरिका लाइफ सरल जीवन बीमा | 5 लाख - 25 लाख |
| अवीवा लाइफ इंश्योरेंस | सिग्नेचर 3D टर्म प्लान - प्लेटिनम | 25 लाख - 5 करोड़ |
| फ्यूचर जेनेराली लाइफ इंश्योरेंस | फ्यूचर जेनेराली केयर प्लस प्लान | 25 लाख - असीमित |
| रिलायंस निप्पोन लाइफ इंश्योरेंस | रिलायंस निप्पोन लाइफ सुपर सुरक्षा प्लस | 50 लाख - असीमित |
| एजेस फेडरल लाइफ इंश्योरेंस | टर्मश्योरेंस लाइफ प्रोटेक्शन इंश्योरेंस प्लान | 5 लाख - असीमित |
| बंधन लाइफ इंश्योरेंस | बंधन लाइफ आई-टर्म प्राइम | 25 लाख - असीमित |
| भारती एक्सा लाइफ इंश्योरेंस | भारती एक्सा-फ्लेक्सी टर्म प्रो | 25 लाख - असीमित |
| एडलवाइस टोक्यो लाइफ इंश्योरेंस | जिंदगी प्रोटेक्ट प्लस | 25 लाख - असीमित |
| Public Insurer | ||
| भारतीय जीवन बीमा निगम | LIC न्यू जीवन अमर | 25 लाख - असीमित |
*आप अपनी चुनी हुई टर्म प्लान की प्रीमियम राशि की गणना करने के लिए आसानी से टर्म इंश्योरेंस प्रीमियम कैलकुलेटर का उपयोग कर सकते हैं।
इसे एक उदाहरण से आसानी से समझा जा सकता है।
समीर से मिलिए: समीर एक सेहतमंद आदमी है और धूम्रपान नहीं करता।
पॉलिसी ली: समीर ने अपनी पत्नी की आर्थिक सुरक्षा के लिए 25 साल की अवधि वाला 1 करोड़ रुपये का टर्म इंश्योरेंस खरीदा।
अनहोनी हो गई: पॉलिसी के 9वें साल में समीर का अचानक निधन हो गया।
क्लेम: उनकी पत्नी को बीमा कंपनी से 1 करोड़ रुपये का मृत्यु लाभ मिला।
क्लेम के बाद: इस रकम से पत्नी अपना रहन-सहन पहले जैसा बनाए रख सकते हैं।
पॉलिसीबाज़ार का समर्पित दावा सहायता कार्यक्रम (DCAP) प्रत्येक ग्राहक को एक समर्पित रिलेशनशिप मैनेजर प्रदान करता है जो उन्हें उनकी पॉलिसी के बारे में मार्गदर्शन प्रदान करता है और दावे के निपटान में भी उनकी सहायता करता है। मुश्किल समय में, हम आपकी सहायता के लिए मौजूद हैं। हम आपके लिए हर काम संभालते हैं - फॉर्म भरने से लेकर आपके दावों का निपटान सुनिश्चित करने तक। हम हर कदम पर आपकी पूरी मदद के लिए मौजूद हैं, ताकि आपको कभी चिंता न करनी पड़े।
| श्रेणियाँ | विनिर्देश |
| बीमा राशि | 5 लाख से लेकर 20 करोड़ तक |
| पॉलिसी अवधि | 5 वर्ष से 99/100 वर्ष तक |
| प्रीमियम | सस्ती |
| मृत्यु लाभ | उपलब्ध |
| गंभीर बीमारी कवर | उपलब्ध |
| आकस्मिक पूर्ण स्थायी विकलांगता | उपलब्ध |
| असाध्य बीमारी कवर | उपलब्ध |
| दुर्घटना मृत्यु लाभ | उपलब्ध |
| कर लाभ | धारा 80C के तहत करों पर 46,800 तक की बचत करें
धारा 10(10D) के तहत मृत्यु लाभ कर-मुक्त है |
| 100 प्रतिशत समर्पित दावा सहायता | उपलब्ध |
पूरी तरह से समर्पित दावा सहायता और 1203 करोड़ रुपये के दावों का निपटान
क्लेम की पूरी प्रक्रिया में पॉलिसीबाजार टर्म इंश्योरेंस लेने वाले परिवारों का साथ दिया जाता है, ताकि सब कुछ आसानी और जल्दी निपटे। 22 अप्रैल से अब तक लगभग 1203 करोड़ रुपये क्लेम में मदद किए जा चुके है।अनुभवी पेशेवरों की एक टीम के साथ, हम यह सुनिश्चित करते हैं कि पॉलिसीधारकों को उनकी टर्म इंश्योरेंस पॉलिसियों के तहत मिलने वाले सभी लाभ मिलें और पॉलिसीधारक को संपूर्ण सहायता प्रदान करें।
क्लेम में मदद की यह प्रक्रिया सीधी है और सिर्फ़ दो चरणों में पूरी होती है।
पॉलिसीधारक का नॉमिनी 1800-258-5881 पर फ़ोन करके, ईमेल या मैसेज भेजकर समर्पित क्लेम टीम को निधन की जानकारी दे सकता है। टीम ज़रूरी जानकारी इकट्ठा करती है और बताती है कि कौन-कौन से कागज़ चाहिए और आगे क्या करना है।
जब सारी जानकारी और कागज़ पूरे हो जाते हैं, तब पॉलिसीबाजार पॉलिसीधारक की तरफ़ से आगे का काम खुद संभाल लेता है। शुरुआती कागज़ी काम निपटाना, बीमा कंपनी से बात करना, क्लेम की स्थिति पर नज़र रखना और यह देखना कि रकम समय पर मिल जाए, ये सब इसी में आता है।
आपकी पैसों से जुड़ी ज़रूरतें पूरी करने में टर्म इंश्योरेंस के कई फ़ायदे हैं। कुछ मुख्य फ़ायदे नीचे हैं।
परिवार की देखभाल सबसे ऊपर होती है, ख़ासकर तब जब घर की कमाई आप पर ही टिकी हो। अगर कुछ अनहोनी हो जाए, तो टर्म इंश्योरेंस परिवार के लिए ढाल का काम करता है। इससे ज़रूरी बिल, पढ़ाई और रोज़ के खर्च चलते रहते हैं, और आपके न होने पर भी घरवाले अपनी पसंद की ज़िंदगी जी पाते हैं।
हम सभी अपने परिवार के लिए एक अच्छी ज़िंदगी बनाने के लिए कड़ी मेहनत करते हैं, जिसमें घर या कार जैसी चीज़ें शामिल हैं। लेकिन ये चीज़ें आमतौर पर कर्ज़ के साथ आती हैं।टर्म इंश्योरेंस आपके परिवार की इन संपत्तियों को बचाने में काम आ सकता है। अगर आपको कुछ हो जाए, तो इसकी रकम से कर्ज़ चुकाया जा सकता है, और अपनों को घर या गाड़ी छिनने का डर नहीं रहता। इस तरह आपकी मेहनत की कमाई आपके न रहने पर भी परिवार के काम आती है।
किसी अपने को खोना बहुत दर्दनाक होता है, और अगर वही घर की कमाई का ज़रिया हो तो तकलीफ़ दोगुनी हो जाती है। आजकल भारत में दिल के दौरे जैसी बीमारियाँ आम होती जा रही हैं।टर्म इंश्योरेंस सबसे बुरे हालात में भी परिवार को पैसों का सहारा देता है। इससे वे पैसों की अतिरिक्त चिंता के बिना ख़ुद को समभाल पाते हैं और नए हालात में ढल पाते हैं।
ज़िंदगी कभी-कभी मुश्किल हालात पैदा कर देती है, और कोविड-19 महामारी जैसी अप्रत्याशित घटनाओं ने हमें दिखाया है कि चीज़ें कितनी जल्दी बदल सकती हैं। टर्म इंश्योरेंस आपके वित्तीय मामलों के लिए एक बैकअप प्लान की तरह है। यह न केवल उन चीज़ों के लिए है जिनका आप अनुमान लगा सकते हैं, जैसे शिक्षा की लागत या लोन, बल्कि उन अप्रत्याशित पलों के लिए भी। यह आपको और आपके परिवार को एक वित्तीय सुरक्षा कवच प्रदान करता है, चाहे जीवन में कोई भी अप्रत्याशित घटना क्यों न आए।
सावधि बीमा प्लान में ज़्यादा खर्च किए बिना भरपूर सुरक्षा मिलती है। आपके साथ कुछ हो जाए तो परिवार को बड़ा आर्थिक सहारा देने का यह बजट वाला तरीका है। आप बेफ़िक्र रह सकते हैं कि जेब खाली किए बिना अपनों की देखभाल हो जाएगी। पॉलिसीबाजार टर्म इंश्योरेंस पर सबसे कम कीमत की गारंटी मिलती है। ₹1 करोड़ का जीवन बीमा रोज़ के सिर्फ़ ₹19 से शुरू हो जाता है।
टर्म इंश्योरेंस सबके लिए एक जैसा नहीं होता। यह किसी सुपरहीरो जैसा है, जिसकी ताकतें आप अपने हिसाब से बदल सकते हैं! इसके लिए राइडर नाम की ख़ास सुविधाएँ जोड़ी जाती हैं, जो ख़ास हालात में आपको और परिवार को और ज़्यादा सुरक्षा देती हैं। थोड़े से अतिरिक्त खर्च पर आप ये जोड़ सकते हैं:
दुर्घटना मृत्यु लाभ राइडर: यदि पॉलिसीधारक की दुर्घटना में मृत्यु हो जाती है तो लाभार्थियों को अतिरिक्त भुगतान।
गंभीर बीमारी राइडर: यदि आपको किसी गंभीर बीमारी का पता चलता है तो एकमुश्त राशि प्राप्त करें।
स्थायी विकलांगता के कारण प्रीमियम की छूट: यदि आप गंभीर रूप से बीमार या विकलांग हो जाते हैं तो प्रीमियम का भुगतान करना बंद कर दें।
टर्मिनल इलनेस राइडर: यदि आपको किसी लाइलाज बीमारी का पता चलता है तो आपको पैसों की मदद देता है।
ये राइडर्स आपकी सुरक्षा को बढ़ाते हैं और आपको मानसिक शांति प्रदान करते हैं, क्योंकि आप जीवन में आने वाली किसी भी चुनौती के लिए तैयार हैं।
टर्म लाइफ इंश्योरेंस कुछ टैक्स लाभों के साथ आता है। आप आयकर अधिनियम , 1961 की धारा 80C के तहत भुगतान किे गइ प्रीमियम पर कटौती का दावा करके अपने टैक्स को कम कर सकते हैं। और अगर आपके परिवार को मृत्यु लाभ मिलता है, तो वह राशि भी ऐ.कर अधिनियम, 1961 की धारा 10(10D) के तहत आमतौर पर कर-मुक्त होती है। GST के नियमों के मुताबिक़ टर्म इंश्योरेंस प्रीमियम पर 0 प्रतिशत GST लगेगा , इसलिए प्रीमियम और सस्ता पडे़गा। एक बात याद रखें कि ये फ़ायदे अलग से खरीदे गए व्यक्तिगत टर्म पालान पर लागू होते हैं। ग्रुप टर्म लाइफ इंश्योरेंस प्लान में टैक्स के नियम अलग सकते हैं।
आपके परिवार की वित्तीय सुरक्षा के लिए सर्वोत्तम टर्म जीवन बीमा योजना चुनने में मुख्य कारकों में से एक सही बीमा राशि विकल्प पर निर्णय लेना है। नीचे बीमित राशि के लिए उपलब्ध विकल्प दिए गए हैं जो आपके लिए सर्वोत्तम हैं:
टर्म लाइफ इंश्योरेंस क्या है?
Rahul : Varanasi
टर्म लाइफ इंश्योरेंस आपके परिवार को पैसों की सुरक्षा देता है और आपके न रहने पर आपकी कमाई की जगह ले लेता है। परिवार की हिफ़ाज़त के लिए आप हर महीने या हर साल थोड़ी रकम भरते हैं। अगर आपको कुछ हो जाए, तो बीमा कंपनी परिवार को एक बड़ी रकम देती है। 1 करोड़ रुपये का लाइफ कवर लगभग 400 रुपये महीने के खर्च में मिल जाता है।
टर्म प्लान की मुख्य विशेषताएं क्या हैं?
ईशा: लखनऊ
जीवन बीमा: पॉलिसीधारक की मृत्यु पर परिवार को मिलने वाली राशि (आपकी वार्षिक आय का 10 गुना होनी चाहिए)।
आयु तक कवर: वह आयु जिसके लिए टर्म प्लान आपके परिवार को सुरक्षा प्रदान करता है (आमतौर पर 70 वर्ष तक)।
भुगतान आवृत्ति: प्रीमियम का भुगतान मासिक या वार्षिक रूप से किया जा सकता है। वार्षिक प्रीमियम पर 15 प्रतिशत की छूट मिलती है।
मैं जीवन बीमा (बीमित राशि) की राशि कैसे तय करूं?
Shubham : Kanpur
जीवन बीमा या बीमित राशि आपकी अनुपस्थिति में आपके परिवार के खर्चों का ध्यान रखने के लिए है। खर्चों में घरेलू खर्च शामिल हैं जो मुद्रास्फीति और किसी भी मौजूदा ऋण के कारण समय के साथ बढ़ेंगे।आम नियम यह है कि अपनी सालाना आमदनी का 10 से 15 गुना कवर लिया जाए। ऐसा क्यों, यह एक उदाहरण से समझिए। मान लीजिए सालाना आमदनी 10 लाख है, महीने का खर्च 35,000 यानी साल का 4.2 लाख है, और कर्ज़ 20 लाख है। रुझान देखें तो महंगाई की वजह से खर्च करीब 10 साल में दोगुना हो जाता है। अगले 20 साल का कुल खर्च लगभग 1.3 करोड़ बैठेगा। इसमें कर्ज़ के 20 लाख जोड़ें, तो परिवार को जीवन बीमा के रूप में करीब 1.5 करोड़ की ज़रूरत होगी।
आपके टर्म इंश्योरेंस प्लान की अवधि (पॉलिसी अवधि) क्या होनी चाहिए?
शिव : दिल्ली
टर्म इंश्योरेंस तब तक चलना चाहिए जब तक आपकी आर्थिक ज़िम्मेदारियाँ पूरी न हो जाएँ। पहली बात यह देखें कि क्या आप रिटायरमेंट तक का कवर चाहते हैं, क्योंकि तब तक आपकी ज़िम्मेदारियाँ निपट जाती हैं। इस हालत में हम 65 साल तक की सीमा सुझाते हैं। दूसरी बात यह कि क्या आप परिवार के लिए कुछ रकम विरासत में छोड़ना चाहते हैं। तब हम 75 साल तक की सीमा सुझाते हैं, क्योंकि भारत में औसत उम्र लगभग 70 साल मानी जाती है।
आप कैसे भुगतान करना चाहते हैं? (सीमित वर्षों के लिए भुगतान करें, पॉलिसी अवधि तक भुगतान करें)
Sakshi : Mumbai
आप 60 वर्ष की आयु तक या पूरी पॉलिसी अवधि यानी नियमित भुगतान या 5/10/15 वर्षों में यानी सीमित भुगतान के लिए प्रीमियम भुगतान की संख्या चुन सकते हैं। सीमित भुगतान चुनने का एक अतिरिक्त लाभ यह है कि आप अपने टर्म प्लान के लिए सीमित भुगतान चुनकर अपने कुल प्रीमियम पर 54% तक की बचत कर सकते हैं। *58% ग्राहक 10 वर्ष की भुगतान अवधि चुनते हैं।
पॉलिसीबाज़ार मेरे परिवार को क्लेम प्राप्त करने में कैसे मदद करेगा?
Sejal : Pune
पॉलिसीबाज़ार 85 से ज़्यादा शहरों में आपके घर तक आने के लिए समर्पित क्लेम हैंडलर प्रदान करता है। हमारा क्लेम हैंडलर आपसे संपर्क करेगा और मुफ़्त में सहायता करेगा। वह सभी क्लेम संबंधी प्रश्नों के लिए एकमात्र संपर्क बिंदु होगा और आपके नॉमिनी के साथ दस्तावेज़ों पर काम करेगा और आपकी बीमा कंपनी के साथ समन्वय करेगा। हम आपको स्थिति संबंधी अपडेट सक्रिय रूप से प्रदान करेंगे और आपके नॉमिनी को बार-बार फ़ॉलो-अप करने की परेशानी से मुक्ति मिलेगी।
20 लाख का टर्म इंश्योरेंस प्लान क्या है?
राजेश : हैदराबाद
20 लाख का टर्म इंश्योरेंस एक ऐसा टर्म प्लान है जिसमें पॉलिसीधारक के न रहने पर परिवार को मृत्यु लाभ के रूप में 20 लाख रुपये मिलते हैं। परिवार इस रकम से अपनी ज़रूरतें पूरी कर सकता है, जैसे किराया, कर्ज़ और बच्चे की फीस। सलाह यही है कि पहले अपनी सालाना आमदनी देखें और यह भी आँकें कि आपके बिना परिवार को आगे कितने पैसों की ज़रूरत पड़ेगी। उसके बाद ही भारत में सबसे अच्छा 20 लाख रुपये का टर्म इंश्योरेंस खरीदें।
कौन से अलग-अलग राइडर्स उपलब्ध हैं? आपको उन्हें क्यों चुनना चाहिए?
Lakhan : Indore
आम तौर पर इस्तेमाल किए जाने वाले राइडर्स और उन्हें जोड़ने के कारण:
गंभीर बीमारी/विकलांगता पर प्रीमियम माफ़ी - दुर्घटना या किसी गंभीर बीमारी के कारण स्थायी विकलांगता की स्थिति में, भविष्य में कोई प्रीमियम नहीं देना पड़ता और जीवन बीमा बरकरार रहता है। यह ज़्यादातर योजनाओं में मुफ़्त ऐड-ऑन के रूप में उपलब्ध है और अन्यथा न्यूनतम राशि पर उपलब्ध है। इसे अपने शुद्ध टर्म इंश्योरेंस प्लान में शामिल करने की पुरज़ोर सिफ़ारिश की जाती है।
दुर्घटना मृत्यु लाभ - यदि मृत्यु किसी दुर्घटना के कारण होती है, तो मूल बीमित राशि के अतिरिक्त एक अतिरिक्त भुगतान (मूल बीमित राशि के बराबर) बहुत ही मामूली कीमत पर दिया जाएगा। यह उन लोगों के लिए अत्यधिक अनुशंसित है जो बहुत यात्रा करते हैं या अक्सर दोपहिया वाहन चलाते हैं।
गंभीर बीमारी लाभ - बीमा कंपनी की सूची में शामिल किसी भी गंभीर बीमारी का पता चलते ही आपको तय रकम एक साथ मिल जाती है। यह रकम राइडर खरीदते समय तय होती है। टर्म इंश्योरेंस में गंभीर बीमारी राइडर की रकम मिल जाने के बाद गंभीर बीमारी का कवर बंद हो जाता है, पर जीवन कवर कम टर्म प्लान बीमा प्रीमियम के साथ चलता रहता है। जवानी में यह शायद बहुत काम का न लगे, लेकिन उम्र बढ़ने के साथ इस राइडर की अहमियत बढ़ती जाती है।
असाध्य बीमारी पर शीघ्र भुगतान - यदि आपको किसी भी घातक बीमारी (बीमाकर्ता द्वारा सूचीबद्ध) का निदान किया जाता है तो 100 प्रतिशत भुगतान प्राप्त करें कुछ बीमा प्रदाता बीमित राशि का एक हिस्सा भी दे सकते हैं।
दावा निपटान अनुपात (सीएसआर): ऑनलाइन टर्म इंश्योरेंस ऐसी कंपनी से लें जिसका सीएसआर 95 प्रतिशत से ऊपर हो।
सॉल्वेंसी अनुपात: देखिए कि कंपनी आगे की देनदारियाँ निभाने की हालत में है या नहीं।
अनुग्रह अवधि: अलग-अलग भुगतान तरीकों के लिए ग्रेस पीरियड कितना है, यह हमेशा जाँच लें।
फ्री लुक पीरियड: पक्का करें कि पॉलिसी का फ्री लुक पीरियड आपकी पसंद के हिसाब से हो।
राइडर लाभ: अतिरिक्त राइडर, उनके फ़ायदे और शर्तें हमेशा जाँचें।
स्मार्ट एग्जिट बेनिफिट: कुछ बीमा कंपनियाँ बीच में योजना छोड़ने और भरा हुआ पूरा प्रीमियम वापस लेने का विकल्प देती हैं।
योजना का प्रकार: खरीदने से पहले देखें कि आपकी ज़रूरत के लिए टर्म इंश्योरेंस की कौन-सी किस्म सही रहेगी।
जिन लोगों पर कोई आर्थिक रूप से निर्भर है, उन्हें टर्म प्लान ज़रूर लेना चाहिए, क्योंकि कम प्रीमियम में सुरक्षा मिल जाती है। इनमें माता-पिता, शादीशुदा जोड़े, अपना काम करने वाले, कारोबारी, नए माता-पिता और टैक्स भरने वाले लोग आते हैं। आगे देखते हैं कि टर्म लाइफ इंश्योरेंस प्लान से हर तरह के व्यक्ति को क्या फ़ायदा मिलता है।
| व्यक्तियों के प्रकार | टर्म इंश्योरेंस लाभ |
| युवा पेशेवरों के लिए टर्म बीमा योजना | एक युवा पेशेवर के तौर पर आपकी जिम्मेदारियाँ सीमित होती हैं। अगर आप आज ही टर्म प्लान खरीदते हैं, तो प्रीमियम कम रहेगा, और तनख़्वाह बढ़ने के साथ यह और हल्का लगता जाएगा। इससे घरवालों को सुरक्षा भी मिलती है। सभी उम्र के लिए एक टर्म प्लान ज़िंदगी के हर पड़ाव पर सुरक्षा और सुकून देता है। |
| नवविवाहितों के लिए टर्म इंश्योरेंस प्लान | आभूषण, डिनर डेट और चॉकलेट अच्छी चीज़ें हैं, लेकिन अपने जीवनसाथी को टर्म लाइफ इंश्योरेंस का उपहार देकर मन की शांति सुनिश्चित करें। जीवनसाथी के लिए टर्म इंश्योरेंस बीमित व्यक्ति के साथ किसी दुर्भाग्यपूर्ण घटना की स्थिति में जीवनसाथी को वित्तीय सहायता प्रदान करता है। विवाहित जोड़ों को कम प्रीमियम पर बड़ा कवर पाने के लिए जल्द से जल्द ऑनलाइन टर्म इंश्योरेंस खरीदना चाहिए। |
| कामकाजी महिलाओं के लिए टर्म इंश्योरेंस प्लान | आज की महिलाएँ पैसे सँभालने और घर चलाने में पुरुषों के बराबर योगदान देती हैं, इसलिए महिलाओं के लिए टर्म इंश्योरेंस भी उतना ही ज़रूरी है। कमाई की जगह लेने के फ़ायदे के साथ, कामकाजी महिलाएँ जब टर्म इंश्योरेंस लेती हैं, तो उन्हें क्रिटिकल इलनेस राइडर जैसे अतिरिक्त फ़ायदे भी मिल सकते हैं। यह राइडर सर्वाइकल या ब्रेस्ट कैंसर जैसी गंभीर बीमारी का पता चलने पर अलग से रकम देता है। साथ ही ITA, 1961 के मुताबिक़ टर्म इंश्योरेंस पर टैक्स का फ़ायदा भी मिलता है।
इसके अलावा, भारत में महिलाएं टर्म इंश्योरेंस प्रीमियम राशि पर विभिन्न प्रकार की छूट का विकल्प चुन सकती हैं, जिससे टर्म प्लान की सामर्थ्य बढ़ जाती है। |
| गृहिणियों के लिए टर्म बीमा योजना | गृहिणी के लिए टर्म इंश्योरेंस विशेष रूप से गृहिणियों के लिए डिज़ाइन किया गया है, क्योंकि यह उनकी दुर्भाग्यपूर्ण मृत्यु की स्थिति में उनके परिवार को वित्तीय सुरक्षा प्रदान करता है। टर्म लाइफ इंश्योरेंस से प्राप्त राशि बच्चों की देखभाल और अन्य प्रकार के घरेलू खर्चों को पूरा करने में मदद करती है। |
| करदाताओं के लिए टर्म बीमा योजना | टर्म लाइफ इंश्योरेंस प्लान कर लाभ प्रदान करते हैं जो आपके टैक्स बचाने में मदद करते हैं। टर्म इंश्योरेंस प्लान के लिए भुगतान की गई प्रीमियम राशि आयकर अधिनियम, 1961 की धारा 80सी के तहत कर कटौती के लिए पात्र है। |
| माता-पिता के लिए टर्म बीमा योजना | माँ-बाप बनना ख़ुशी का मौक़ा है, पर साथ में ज़िम्मेदारियाँ भी बढ़ जाती हैं। पहले बच्चे के लिए कोई अलग या नया-सा नाम ढूँढ़ते हैं, फिर उसके आने वाले कल की योजना बनाते हैं। आप ऑनलाइन टर्म इंश्योरेंस लेकर बच्चों के लिए पैसों का इंतज़ाम पक्का कर सकते हैं, ताकि आपके न रहने पर भी वे आर्थिक रूप से सुरक्षित रहें।
अपने बच्चों के भविष्य को एक टर्म इंश्योरेंस प्लान से सुरक्षित करें, जिससे माता-पिता के साथ किसी भी दुर्घटना की स्थिति में खर्चों के लिए वित्तीय सहायता सुनिश्चित हो। माता-पिता के लिए टर्म इंश्योरेंस के साथ, आपके बच्चों के सपने सुरक्षित हैं |
| सेवानिवृत्त लोगों के लिए टर्म बीमा योजना | रिटायर हो चुके जिन लोगों पर पति-पत्नी या परिवार निर्भर हैं, उन्हें टर्म प्लान इंश्योरेंस लेने के बारे में सोचना चाहिए। इससे उनके न रहने पर अपनों के लिए कुछ पैसा बच जाता है।
यदि शुद्ध टर्म इंश्योरेंस प्लान वाले व्यक्ति को कुछ हो जाता है, तो परिवार को कर-मुक्त भुगतान मिलता है, बशर्ते वे आयकर अधिनियम, 1961 की धारा 10(10डी) के नियमों को पूरा करते हों। |
| वरिष्ठ नागरिकों के लिए टर्म बीमा योजना | 60 साल या उससे ज़्यादा उम्र के वरिष्ठ नागरिक भी जावनसाथी जैसे अपने परिजनों को सुरक्षित करने के लिए टर्म इंश्योरेंस प्लान खरीदकर सुरक्षित कर सकते हैं। यह अतिरिक्त सुरक्षा, पाॅलिसीधारक की अनुपस्थिति में भी, वित्तीय आश्रितों को अपनी मनचाही जीवनशैली बनाए रखने में मदद कर सकती है। हमेशा जल्द से जल्द टर्म प्लान खरीदने की सलाह यही रहती है कि टर्म प्लान जितनी जल्दी हो सके ले लिया दाए। फिर भी, जिंदगी के आखिरी सालों में भी वरिष्ठ नागरिकों के लिए टर्म इंश्योरेंस मौजूद हैं, ताकि निर्भर लोगों को इन योजनाओं के लाभों का लाभ उठा सकें। |
| स्व-नियोजित लोगों के लिए टर्म बीमा योजना | स्व-रोज़गार के लिए टर्म इंश्योरेंस स्व-रोज़गार करने वालों की मृत्यु की स्थिति में उनके परिवारों को वित्तीय सुरक्षा प्रदान करता है। टर्म इंश्योरेंस प्लान से मिलने वाला भुगतान व्यावसायिक खर्चों और दैनिक घरेलू खर्चों को तब तक कवर कर सकता है जब तक कोई और कार्यभार नहीं संभाल लेता। |
| अनिवासी भारतीयों (एनआरआई) और प्रवासियों के लिए टर्म बीमा योजना* | विदेश में रहने वाले भारतीय (एनआरआई) और प्रवासी अब भारत में बसे परिवार की सुरक्षा के लिए आसानी से टर्म लाइफ इंश्योरेंस प्लान चुन सकते हैं। एनआरआई के लिए टर्म इंश्योरेंस की मृत्यु पर मिलने वाली रकम से परिवार अपनी ज़रूरतें और देनदारियाँ संभाल सकता है।
सिंगापुर और संयुक्त अरब अमीरात में अनिवासी भारतीय भारत में 20% से 50% कम प्रीमियम पर 20 करोड़ तक का टर्म बीमा कवर प्राप्त कर सकते हैं, साथ ही वीडियो-मेडिकल चेक-अप जैसी सुविधाएं भी प्राप्त कर सकते हैं। |
| इक्विटी निवेशकों के लिए टर्म इंश्योरेंस प्लान | इक्विटी निवेशकों के लिए टर्म इंश्योरेंस, निवेशक की मृत्यु की स्थिति में उनके नामिती को वित्तीय सुरक्षा प्रदान करता है। पॉलिसी के लाभ यह सुनिश्चित करने में मदद करते हैं कि नामिती सर्वश्रेष्ठ SIP योजना को जारी रख सके या शुरू कर सके, जिससे उसका भविष्य वित्तीय रूप से सुरक्षित रहे। |
| मधुमेह रोगियों के लिए टर्म इंश्योरेंस | मधुमेह आपके जीवन को कठिन बना सकता है और इससे अन्य गंभीर बीमारियों का खतरा बढ़ जाता है। इसलिए, अपने परिवार को वित्तीय सुरक्षा प्रदान करने के लिए, आपको मधुमेह रोगियों के लिए टर्म इंश्योरेंस प्लान खरीदने का सुझाव दिया जाता है। |
| फ्रीलांसरों के लिए टर्म इंश्योरेंस प्लान | भारत में फ्रीलांसरों के पास आमतौर पर कम बीमा होता है, या फिर कम वेतन के कारण उनके पास कोई स्वास्थ्य बीमा या टर्म इंश्योरेंस नहीं होता, जबकि उनकी वर्तमान नौकरी में लंबे समय तक काम करने की प्रतिबद्धता होती है। ऐसे व्यक्ति वैध आय प्रमाण पत्रों के साथ टर्म प्लान खरीद सकते हैं। |
| घर खरीदारों के लिए टर्म बीमा योजना | घर लेने वालों के लिए टर्म इंश्योरेंस बहुत अच्छा विकल्प माना जाता है, क्योंकि कर्ज़ लेने वाले के न रहने पर भी नॉमिनी का भविष्य सुरक्षित रहता है। अगर कर्ज़दार की असमय मौत हो जाए, तो टर्म इंश्योरेंस की रकम से परिवार सारी ईएमआई चुका सकता है। |
*प्रवासी का अर्थ: प्रवासी वह व्यक्ति होता है जो अपने मूल देश से बाहर रहता है, आमतौर पर काम या दीर्घकालिक निवास के लिए।
टर्म प्लान बीमा आपके परिवार के आर्थिक भविष्य को इन तरीकों से सुरक्षित कर सकता है
कमाई की जगह लेना: टर्म लाइफ इंश्योरेंस प्लान आपकी कमाई की जगह भरने का काम करते हैं। आपके न रहने पर परिवार चाहे तो मृत्यु लाभ को हर महीने की किस्तों में ले सकता है।
अंतिम संस्कार का खर्च: म़त्यु के तुरंत बाद हाॅस्पिटल का बिल और अंतिम संस्कार जैसे कई खर्च एक साथ बढ़ जाते हैं। परिवार इंश्योरेंस की रकम से निपटा सकता है।
लोन और देनदारियाँ चुकाना: घर या गाड़ी का लोन जैसा कोई भी पुराना कर्ज़ वरना परिवार के कंधों पर आ जाता है। टर्म लाइफ इंश्योरेंस की रकम से यह बचा हुआ कर्ज़ उतारकर वे शांति से जी सकते हैं।
अपने जीवनसाथी को सुरक्षित करें: टर्म इंश्योरेंस प्लान के ज़रिए, आप अपनी अनुपस्थिति में अपने जीवनसाथी की सेवानिवृत्ति को सुरक्षित कर सकते हैं। टर्म प्लान का भुगतान उन्हें अपनी वर्तमान जीवनशैली को बनाए रखते हुए आर्थिक रूप से स्वतंत्र जीवन जीने में मदद कर सकता है।
भविष्य के लक्ष्यों को पूरा करें: टर्म इंश्योरेंस भुगतान आपके परिवार को उनके भविष्य के लक्ष्यों को पूरा करने में मदद कर सकता है, जैसे कि बच्चे की उच्च शिक्षा के लिए भुगतान करना, उनकी शादी की देखभाल करना, या उनके व्यावसायिक प्रयासों को वित्तपोषित करना।
ऑनलाइन टर्म लाइफ इंश्योरेंस प्लान खरीदकर, आप न केवल विशेष छूट, न्यूनतम मूल्य की गारंटी, बल्कि घर बैठे ही समर्पित क्लेम सहायता और परेशानी मुक्त प्रोसेसिंग भी प्राप्त कर सकते हैं। इससे थकाऊ कागजी कार्रवाई से छुटकारा मिलता है और आप अपनी टर्म लाइफ पॉलिसी को ऑनलाइन ट्रैक कर सकते हैं।
आपके परिवार के लिए पैसों से संबंधित सुरक्षा: अगर घर का खर्च और बच्चे की पढ़ाई जैसे बड़े लक्ष्य आपकी कमाई पर टिके हैं, तो टर्म इंश्योरेंस पॉलिसी पक्का करती है कि आपके न रहने के बाद भी पैसे आते रहें। परिवार अपना रहन-सहन बनाए रख पाता है और आगे के लक्ष्य बिना रुकावट पूरे कर सकता है।
आपकी कमाई की सुरक्षा: बहुत लोग घर, गाड़ी या कारोबार जैसी बड़ी चीज़ों के लिए कर्ज़ लेते हैं। आपके निधन पर यह कर्ज़ परिवार के सिर आ सकता है। टर्म इंश्योरेंस की रकम से बकाया कर्ज़ चुकाया जा सकता है, और आपकी मेहनत से जोड़ी संपत्ति अपनों के पास बनी रहती है।
जीवनशैली से जुड़े खतरों से बचाव: आज की भागदौड़ भरी ज़िंदगी में दिल की बीमारी या कैंसर जैसे ख़तरे बढ़ गए हैं। कई टर्म इंश्योरेंस प्लान गंभीर बीमारी का कवर देते हैं, जिसमें बीमारी का पता चलते ही एक साथ रकम मिल जाती है। इससे इलाज का खर्च सँभालना आसान हो जाता है।
टर्म इंश्योरेंस प्लान एक तय समय के लिए जीवन बीमा देकर काम करते हैं। पूरा फ़ायदा लेने के लिए आपको तय अंतराल पर प्रीमियम भरते रहना चाहिए। अगर पॉलिसी के दौरान आपके साथ कोई अनहोनी हो जाती है, तो आपके नॉमिनी को चुना हुआ जीवन बीमा कवर मिलता है। परिवार की आर्थिक सुरक्षा और बढ़ानी हो, तो आप टर्म लाइफ इंश्योरेंस राइडर्स भी खरीद सकते हैं। टर्म इंश्योरेंस प्लान कैसे काम करता है, आइए यह निम्न चरणों में समझते है:
टर्म इंश्योरेंस आपके और बीमा कंपनी के बीच का समझौता है। पॉलिसीधारक प्रीमियम भरता है और बदले में परिवार के लिए जीवन बीमा पाता है। जिस व्यक्ति के नाम पर बीमा होता है, उसे जीवन बीमाधारक कहते हैं।
टर्म इंश्योरेंस प्लान खरीदते समय प्रपोज़ल फॉर्म भरना एक महत्वपूर्ण कदम है। इस आवेदन में लिंग, आयु, आय, जीवनशैली, चिकित्सा इतिहास और शिक्षा जैसी जानकारी देनी होती है। सटीक जानकारी देना ज़रूरी है।
टर्म इंश्योरेंस चुनने के लिए, अपनी और अपने परिवार की ज़रूरतों का आकलन करना ज़रूरी है। अपनी वित्तीय ज़रूरतों का सही आकलन करने के बाद, आप अपनी जीवन बीमा राशि, प्रीमियम भुगतान अवधि, पॉलिसी अवधि, टर्म राइडर्स और अन्य चीज़ें तय कर सकते हैं।
टर्म इंश्योरेंस कैलकुलेटर से आप अपने पसंद के कवर का प्रीमियम आसानी से निकाल सकते हैं।
भुगतान का सही तरीका चुनकर प्रीमियम राशि का भुगतान करें।
टर्म इंश्योरेंस में, पॉलिसीधारक को एक नामित व्यक्ति चुनना होगा जो पॉलिसीधारक की मृत्यु होने पर भुगतान (जीवन बीमा) प्राप्त करेगा।
टर्म लाइफ इंश्योरेंस प्लान का प्रीमियम कम होता है, इसे शुरू करने की उम्र कम है और इसे खरीदना भी आसान है। इसी वजह से जीवन बीमा के रूपों में यह लोगों की पहली पंसद बना हुआ है। लंबी सुरक्षा, पाॅलिसी और प्रीमियम की अवधि चुनने की छूट, ज़रूरत के हिसाब से बदला जा सकने वाला कवर और कर्ज़ से सुरक्षा टर्म इंश्योरेंस प्लान के कुछ और फ़ायदे हैं।
| पैरामीटर | विवरण |
| कम प्रवेश आयु | टर्म इंश्योरेंस प्लान में प्रवेश की न्यूनतम आयु 18 वर्ष है। यह टर्म लाइफ पॉलिसी युवा व्यक्तियों को कम किस्त पर कम उम्र से ही अपने परिवार को सुरक्षित करने का अवसर देती है। |
| दीर्घकालिक सुरक्षा | टर्म लाइफ इंश्योरेंस प्लान 65 वर्ष तक की लंबी पॉलिसी अवधि प्रदान करते हैं, तथा संपूर्ण जीवन बीमा योजनाओं जैसी कुछ योजनाएं 99 वर्ष की आयु तक कवरेज प्रदान करती हैं। |
| खरीदना आसान | टर्म प्लान कुछ ही चरणों में आसानी से ऑनलाइन खरीदे जा सकते हैं। ऑनलाइन पोर्टल पॉलिसीबाज़ार की मदद से, आप शीर्ष बीमा कंपनियों के टर्म इंश्योरेंस की तुलना कर सकते हैं और अपनी ज़रूरतों के हिसाब से टर्म लाइफ इंश्योरेंस पॉलिसी चुन और खरीद सकते हैं। |
| आसान प्रीमियम भुगतान विकल्प | टर्म लाइफ इंश्योरेंस प्लान कई टर्म प्लान प्रीमियम भुगतान विकल्प प्रदान करते हैं। आप प्रीमियम का भुगतान मासिक, त्रैमासिक, अर्धवार्षिक, वार्षिक, या सीमित, नियमित, या एकल किश्तों में कर सकते हैं। |
| अनुकूलन योग्य कवर | टर्म इंश्योरेंस प्लान के जीवन स्तर संबंधी लाभों के साथ, आप जीवन के विभिन्न चरणों जैसे विवाह, बच्चे का जन्म, या गृह ऋण लेने पर पॉलिसी की बीमित राशि को बढ़ा सकते हैं। |
| जीवन-घातक बीमारियों के विरुद्ध कवर | कुछ टर्म प्लान स्ट्रोक, हार्ट अटैक, किडनी फेल्योर और कैंसर जैसी जानलेवा बीमारियों के लिए टर्म कवरेज प्रदान करते हैं। यह प्लान आपके परिवार के सदस्यों को किसी मेडिकल इमरजेंसी की स्थिति में भी सुरक्षा प्रदान करता है। |
| ऋण/कर्ज चुकाएं | आपका परिवार टर्म लाइफ इंश्योरेंस प्लान लाभ भुगतान का उपयोग आपके द्वारा आपकी अनुपस्थिति में छोड़े गए किसी भी शेष ऋण और देनदारियों को चुकाने के लिए कर सकता है, जैसे कि घर, व्यवसाय या शिक्षा ऋण। |
| अपने सभी प्रीमियम वापस पाएं | कुछ टर्म लाइफ इंश्योरेंस प्लान आपके द्वारा चुकाए गए प्रीमियम की राशि वापस पाने का एक तरीका प्रदान करते हैं। एक तरीका, जिसे कभी-कभी "स्मार्ट एग्जिट" कहा जाता है, आपको पॉलिसी जल्दी समाप्त करने और अपनी वित्तीय स्थिति बदलने या अपने लक्ष्य पूरे होने पर प्रीमियम प्राप्त करने की सुविधा देता है। दूसरा तरीका "प्रीमियम वापसी" विकल्प के माध्यम से है। यदि आप इसे चुनते हैं, और आप पॉलिसी अवधि से अधिक समय तक जीवित रहते हैं, तो आपके द्वारा चुकाए गए सभी प्रीमियम आपको वापस कर दिए जाएँगे। |
| विशेष निकास लाभ | कुछ टर्म जीवन बीमा योजनाएं विशेष निकास लाभ प्रदान करती हैं, जो ग्राहकों को प्रारंभिक चरण में योजना से बाहर निकलने की अनुमति देती हैं और उस बिंदु तक भुगतान किए गए सभी प्रीमियम वापस प्राप्त करती हैं। |
टर्म इंश्योरेंस vs लाइफ इंश्योरेंस में मुख्य अंतर यह है कि टर्म इंश्योरेंस सिर्फ़ जोखिम से सुरक्षा देता है, जबकि बचत या निवेश वाले लाइफ इंश्योरेंस प्लान में सुरक्षा के साथ पैसा जुड़ने का लाभ भी मिलता है। नियमित टर्म प्लान में कोई निवेश लाभ नहीं होता।
| बात | टर्म इंश्योरेंस | लाइफ इंश्योरेंस (बचत या निवेश प्लान) |
| मकसद | परिवार को आर्थिक सुरक्षा देना | सुरक्षा के साथ पैसा जोड़ना |
| मृत्यु होने पर | मृत्यु लाभ मिलता है | मृत्यु लाभ मिलता है |
| पॉलिसी अवधि के बाद | कुछ नहीं मिलता, सिर्फ़ प्रीमियम वापसी (TROP) वाले प्लान में भरा हुआ प्रीमियम वापस मिलता है | परिपक्वता लाभ मिलता है |
| निवेश या बोनस लाभ | नहीं | प्लान के अनुसार (मार्केट से जुड़े और/या बोनस लाभ) |
| कवर और प्रीमियम | कम प्रीमियम में बड़ा कवर | प्लान के अनुसार |
अगर आपकी मुख्य ज़रूरत आपके न रहने पर परिवार की आर्थिक सुरक्षा है, तो टर्म इंश्योरेंस आपके लिए अच्छा विकल्प है।
आपकी आयु, लिंग, स्वास्थ्य, पारिवारिक चिकित्सा इतिहास, वर्तमान स्वास्थ्य स्थितियां और जीवनशैली जैसे विभिन्न कारक आपके टर्म इंश्योरेंस प्रीमियम को निम्नलिखित तरीकों से प्रभावित कर सकते हैं:
| कारक | विवरण |
| आयु | युवा लोग आमतौर पर कम अवधि के जीवन बीमा प्रीमियम का भुगतान करते हैं क्योंकि उनके बीमार होने की संभावना कम होती है। |
| लिंग | महिलाओं को कम टर्म प्लान प्रीमियम का भुगतान करना पड़ता है क्योंकि वे अधिक समय तक जीवित रहती हैं। |
| स्वास्थ्य | आपका और आपके परिवार का चिकित्सा इतिहास प्रीमियम को प्रभावित कर सकता है। यदि आप या आपके परिवार को गंभीर बीमारियाँ रही हैं, तो टर्म लाइफ इंश्योरेंस का प्रीमियम अधिक हो सकता है। |
| जीवनशैली की आदतें | धूम्रपान, शराब पीना या जोखिमपूर्ण गतिविधियों में भाग लेने से टर्म प्लान का प्रीमियम बढ़ सकता है क्योंकि इससे जीवन के लिए जोखिम बढ़ जाता है। |
| व्यवसाय | यदि आपकी नौकरी जोखिमपूर्ण है, तो आपको अधिक टर्म प्लान बीमा प्रीमियम का भुगतान करना पड़ सकता है, क्योंकि जोखिमपूर्ण नौकरी आपके स्वास्थ्य को प्रभावित कर सकती है। |
| पॉलिसी अवधि | टर्म इंश्योरेंस प्लान का प्रीमियम भी उस अवधि और राशि के साथ बदलता है जिसके लिए आप कवरेज चाहते हैं। |
टर्म इंश्योरेंस में भुगतान विकल्प आपके परिवार को आपकी अनुपस्थिति में उनकी वित्तीय ज़रूरतों का ध्यान रखने में मदद कर सकते हैं। उपलब्ध सबसे आम टर्म इंश्योरेंस भुगतान विकल्प ये हैं:
| भुगतान विकल्प | विवरण |
| एकमुश्त भुगतान | क्लेम पास होते ही टर्म पॉलिसी के नॉमिनी को पूरी मृत्यु लाभ राशि एक साथ मिल जाती है। नॉमिनी अपनी सुविधा से इसे अपनी ज़िम्मेदारियों पर लगा सकता है। |
| मासिक भुगतान | यह टर्म लाइफ इंश्योरेंस भुगतान विकल्प पॉलिसी विवरण के अनुसार, 5 से 10 वर्षों की अवधि में नियमित किश्तों में बीमित राशि प्रदान करता है। यह विकल्प मुख्य आय अर्जित करने वाले की अनुपस्थिति में नियमित आय के नुकसान की भरपाई करने में मदद करता है। |
| मासिक आय के साथ एकमुश्त राशि | इस टर्म इंश्योरेंस विकल्प में कंपनी मृत्यु लाभ का एक हिस्सा तुरंत एक साथ देती है, और बाकी रकम तय समय तक हर महीने की आमदनी की तरह आती रहती है। एकमुश्त हिस्से से अंतिम संस्कार का खर्च और बचा कर्ज़ निपट जाता है, जबकि नियमित रकम से परिवार का घर चलता रहता है। |
| आय में वृद्धि | यह बीमा भुगतान विकल्प जीवन बीमा राशि मासिक किश्तों में प्रदान करता है, जहाँ आय राशि हर साल एक निश्चित प्रतिशत से तब तक बढ़ती रहेगी जब तक कि पूरी बीमित राशि का भुगतान नहीं हो जाता। यह विकल्प नामांकित व्यक्ति को मुद्रास्फीति से निपटने में मदद कर सकता है क्योंकि आय राशि समय के साथ बढ़ती रहेगी। |
मृत्यु लाभ भुगतान विकल्प चुनना महत्वपूर्ण है जो आपकी बीमा आवश्यकताओं और आपके लाभार्थियों की आवश्यकताओं के लिए सबसे उपयुक्त हो। आपको मृत्यु पर बीमित राशि, आपके नामांकित व्यक्तियों के वित्तीय लक्ष्य, और ऋण जैसे किसी भी चल रहे वित्तीय दायित्व, जिन्हें चुकाना आवश्यक हो, जैसे कारकों पर विचार करना होगा। आप अपने लिए 1 करोड़ के लिए सर्वश्रेष्ठ टर्म बीमा योजना जीवन बीमा के बारे में सूचित निर्णय लेने में सहायता के लिए किसी बीमा सलाहकार से परामर्श कर सकते हैं।
अपनों की हिफ़ाज़त और उनके आने वाले कल को सुरक्षित रखने के लिए आपको टर्म इंश्योरेंस प्लान लेना चाहिए। टर्म इंश्योरेंस प्लान आपके परिवार के भविष्य के लिए सुरक्षा जाल जैसा है। अगर आपके साथ कुछ बुरा हो जाता है तो इस स्थिति में परिवार के पास पैसों का सहारा रहे, इसका यह सस्ता और आसान तरीका है। आगे हम देखेंगें कि टर्म लाइफ इंश्योरेंस लेना क्यों अहम है:
परिवार के लिए वित्तीय सुरक्षा
अपने परिवार के एकमात्र कमाने वाले के रूप में, अपने जीवनसाथी, माता-पिता और बच्चों की भलाई की देखभाल करना आपके कंधों पर आता है। टर्म लाइफ इंश्योरेंस खरीदना यह सुनिश्चित करने के लिए महत्वपूर्ण है कि आप अपनी अनुपस्थिति में भी, अपने प्रियजनों के प्रति अपनी जिम्मेदारियाँ पूरी करें।
दीर्घकालिक कवरेज
आप अपनी जेब के हिसाब से 99 से 100 साल तक का लंबा कवर चुनकर अपनों के लिए कुछ छोड़कर जा सकते हैं। सबसे अच्छी टर्म बीमा योजना ढूँढ़ते समय यह जाँचना बहुत ज़रूरी है। टर्म लाइफ इंश्योरेंस प्लान जीवन बीमा का सबसे बजट वाला रूप है, जो किफायती प्रीमियम पर बड़ा कवर देता है। यह जीवन कवर आर्थिक ज़िम्मेदारियों और कर्ज़ को निपटाने में काम आता है।
गंभीर बीमारियों से सुरक्षा
विभिन्न टर्म प्लान आपको अस्पताल के बिलों की चिंता किए बिना जीवन-घातक बीमारियों/बीमारियों के लिए अच्छा इलाज पाने में मदद करने के लिए गंभीर बीमारी कवरेज प्रदान करते हैं। आप टर्म प्लान के साथ गंभीर बीमारी राइडर खरीदकर योजना के तहत उल्लिखित बीमारियों के लिए गंभीर बीमारी कवर का आसानी से लाभ उठा सकते हैं।
विकलांगता के विरुद्ध कवरेज
दुर्घटनाएँ कभी भी, कहीं भी हो सकती हैं और स्थायी या अस्थायी विकलांगता का कारण बन सकती हैं। टर्म पॉलिसी के साथ विकलांगता कवर लेने पर ऐसे हादसे में परिवार को आर्थिक मदद मिलती है। इसके लिए अतिरिक्त प्रीमियम देना पड़ता है।
उत्तरजीविता लाभ
अगर आप पॉलिसी की अवधि के बाद भी जीवित हैं, तो साधारण टर्म पॉलिसी कुछ नहीं देती। लेकिन TROP - प्रीमियम की वापसी के साथ टर्म प्लान में अवधि ख़त्म होने के बाद एकमुश्त रकम मिलती है, जो आपके अलग-अलग वित्तीय लक्ष्यों में काम आती है। लौटाई जाने वाली रकम भरे हुए कुल प्रीमियम के लगभग बराबर होती है।
एकाधिक प्रीमियम भुगतान विकल्प
टर्म इंश्योरेंस प्लान आपको प्रीमियम भुगतान अवधि चुनने की सुविधा प्रदान करते हैं। आप या तो पॉलिसी अवधि के दौरान नियमित भुगतान या सीमित भुगतान विकल्प चुन सकते हैं।
कर लाभ
एक टर्म इंश्योरेंस प्लान रुपये तक कर बचत लाभ प्रदान करता है। आयकर अधिनियम, 1961 की धारा 80सी के तहत भुगतान की गई प्रीमियम राशि पर 1.5 लाख। इस योजना के तहत भुगतान किए गए मृत्यु लाभ को धारा 10(10डी) के तहत करों से छूट दी गई है।
ग्राहकों की अलग-अलग ज़रूरतों के हिसाब से कई तरह के टर्म प्लान मिलते हैं। सबसे सही प्लान की तुलना करके उसे चुनना चाहिए और फिर उसे अपनी ज़रूरत के मुताबिक़ ढालना चाहिए। भारत में मिलने वाली आम तरह की टर्म इंश्योरेंस पॉलिसियों की सूची और उनके फ़ायदे ये हैं:
| टर्म प्लान बीमा का प्रकार | लाभ |
| बेसिक टर्म लाइफ इंश्योरेंस प्लान | यह टर्म लाइफ पॉलिसी कम प्रीमियम पर उच्च जीवन कवर प्रदान करती है और यदि पॉलिसी अवधि के दौरान पॉलिसीधारक की अप्रत्याशित रूप से मृत्यु हो जाती है तो मृत्यु लाभ का एकमुश्त भुगतान करती है। |
| प्रीमियम वापसी के साथ टर्म इंश्योरेंस (TROP) | मृत्यु होने पर आपके आश्रितों को कम प्रीमियम दरों पर आर्थिक सुरक्षा मिलती है। अगर आप पॉलिसी की अवधि के बाद भी जीवित रहते हैं, तो भरा हुआ पूरा प्रीमियम वापस मिल सकता है। एचडीएफसी लाइफ क्लिक 2 सुप्रीम जैसी कुछ बीमा कंपनियाँ शादी, बच्चे का जन्म या घर खरीदने जैसे बड़े मौक़ों पर मृत्यु लाभ को 200% तक बढ़ाने का विकल्प भी देती हैं। |
| गृहिणी के लिए टर्म इंश्योरेंस | आप अपने परिवार की अतिरिक्त वित्तीय सुरक्षा के लिए अपने पति की वार्षिक आय का उपयोग करके एक टर्म पॉलिसी खरीद सकती हैं। |
| स्व-नियोजित और व्यवसाय मालिकों के लिए टर्म इंश्योरेंस | जिनकी कमाई अक जैसी नहीं रहती, वे अपने न रहने पर परिवार को कारोबारी कर्ज और देनदारियों से बचा सकते हैं। किसी भी आपात स्थिति में परिवार को सुरक्षित रखने के लिए आप 30 साल का टर्म इंश्योरेंस भी ले सकते है। |
| एनआरआई के लिए टर्म इंश्योरेंस | एनआरआई और प्रवासी भारत में टेली/वीडियो मेडिकल के माध्यम से टर्म इंश्योरेंस प्लान खरीद सकते हैं और वार्षिक टर्म प्लान प्रीमियम भुगतान मोड पर अतिरिक्त 5% छूट प्राप्त कर सकते हैं। |
| मधुमेह रोगियों के लिए टर्म इंश्योरेंस | अब, आप प्री-डायबिटिक होने या टाइप 2 डायबिटीज होने पर भी किफायती टर्म प्लान प्रीमियम दरों पर टर्म लाइफ इंश्योरेंस प्लान खरीद सकते हैं |
| सरल जीवन बीमा (एसजेबी) | कम आय और शैक्षिक योग्यता वाले लोग अपने प्रियजनों को वित्तीय रूप से सुरक्षित करने के लिए एसजेबी योजना खरीद सकते हैं, भले ही उनकी शैक्षिक, निवास या व्यावसायिक पृष्ठभूमि कुछ भी हो। |
टर्म लाइफ इंश्योरेंस राइडर एक अतिरिक्त लाभ या ऐड-ऑन कवर है जिसे बेस टर्म प्लान के साथ खरीदा जा सकता है।
इन राइडर्स को आप अपनी ज़रूरत और बजट के हिसाब से चुन सकते हैं, और इनकी कीमत बेस प्रीमियम के ऊपर जुड़ती है। टर्म राइडर कई तरह के होते हैं, जैसे स्थायी विकलांगता राइडर, आकस्मिक मृत्यु लाभ और गंभीर बीमारी राइडर। ये इस तरह काम करते हैं:
आइए कुछ ज़रूरी टर्म राइडर्स देखें, जिन्हें आप अपने बेस प्योर टर्म इंश्योरेंस प्लान में जोड़ सकते हैं:
| टर्म लाइफ इंश्योरेंस राइडर्स के प्रकार | विवरण |
| दुर्घटनावश मृत्यु राइडर | अगर बीमित व्यक्ति की मृत्यु दुर्घटना में हो जाए, तो यह राइडर अतिरिक्त रकम देता है। |
| विकलांगता राइडर | विकलांगता होने पर यह राइडर पैसों की अतिरिक्त मदद देता है। |
| गंभीर बीमारी राइडर | यदि आपको कोई गंभीर बीमारी (पॉलिसी दस्तावेजों में उल्लिखित) का पता चलता है तो यह राइडर एकमुश्त राशि का भुगतान करता है। |
| स्थायी विकलांगता के कारण प्रीमियम में छूट | स्थायी विकलांगता के फ़ायदे के तहत प्रीमियम माफ़ी यह पक्का करती है कि अगर पॉलिसीधारक स्थायी विकलांगता का शिकार हो जाए, तो पॉलिसी चलने तक आगे के सारे प्रीमियम माफ़ हो जाएँगे। इससे आर्थिक राहत मिलती है और कवर बिना किसी अतिरिक्त बोझ के चलता रहता है। |
| हॉस्पिकेयर बेनिफिट राइडर | इस टर्म इंश्योरेंस प्लान राइडर के अंतर्गत, बीमित व्यक्ति को अस्पताल में बिताए गए प्रत्येक दिन के लिए एक निश्चित राशि मिलती है। |
आपके टर्म इंश्योरेंस के साथ क्रिटिकल इलनेस राइडर बेहद ज़रूरी है। इलाज के बड़े खर्च और रुकी हुई कमाई का बोझ इससे हल्का हो जाता है। आप परिवार की बचत को हाथ लगाए बिना सेहत सुधारने पर ध्यान दे सकते हैं। इन आँकड़ों से समझिए कि टर्म इंश्योरेंस के साथ क्रिटिकल इलनेस राइडर क्यों ज़रूरी है:
क्या आप जानते हैं?
भारत में हृदय रोग मृत्यु का प्रमुख कारण हैं। एक हालिया अध्ययन से पता चला है कि 2020 और 2023 के बीच दिल के दौरे के 50 प्रतिशत मामले 40 वर्ष से कम आयु के वयस्कों में थे।t
स्रोत: द न्यू इंडियन एक्सप्रेस, विभिन्न अस्पतालों से प्राप्त आंकड़ों पर आधारित।
क्या आप जानते हैं?
2018 और 2022 के बीच, भारत में दिल के दौरे के मामलों में 26 प्रतिशत की वृद्धि हुई है। अकेले 2022 में, देश भर में दिल के दौरे के 32,457 मामले दर्ज किए गए।*
*स्रोत: ‘भारत में आकस्मिक मृत्यु और आत्महत्या’ पर वार्षिक रिपोर्ट, राष्ट्रीय अपराध रिकॉर्ड ब्यूरो (एनसीआरबी)
क्या आप जानते हैं?
2013 से 2022 तक, भारत में कैंसर के मामलों में 25 प्रतिशत की वृद्धि हुई है। 2022 में, देश में कैंसर के 14.61 लाख मामले सामने आए, और 2025 तक यह संख्या बढ़कर 15.7 लाख होने का अनुमान है।*
*स्रोत: राष्ट्रीय कैंसर रजिस्ट्री कार्यक्रम, भारत (दिसंबर 2022) – द इंडियन जर्नल ऑफ मेडिकल रिसर्च, 156(4) में प्रकाशित
क्या आप जानते हैं?
वैश्विक स्तर पर, मधुमेह मृत्यु का एक बढ़ता हुआ कारण है। वर्ष 2000 के बाद से, मधुमेह से होने वाली मौतों की संख्या लगभग दोगुनी हो गई है, और युवा आबादी पर भी इसका बड़ा बोझ है। यह स्थिति अक्सर अन्य गंभीर बीमारियों का कारण बनती है।
स्रोत: विश्व स्वास्थ्य संगठन, वैश्विक और देश-विशिष्ट डेटा पर आधारित।
ऑनलाइन टर्म इंश्योरेंस प्लान खरीदना आपके प्रियजनों की सुरक्षा का एक तेज़, सुरक्षित और सुविधाजनक तरीका है। ऑनलाइन प्रक्रिया उपयोगकर्ताओं को सही प्लान चुनने और कुछ ही क्लिक में खरीदारी प्रक्रिया पूरी करने में मदद करने के लिए डिज़ाइन की गई है, जिससे व्यक्तिगत रूप से मिलने या लंबी कागजी कार्रवाई की आवश्यकता समाप्त हो जाती है। ऑनलाइन टर्म इंश्योरेंस प्लान खरीदने के प्रमुख लाभ इस प्रकार हैं:
ऊँची सुरक्षा के साथ कम प्रीमियम: ऑनलाइन टर्म प्लान का प्रीमियम अक्सर कम होता है, यानी आप ज़्यादा खर्च किए बिना परिवार के लिए ज़्यादा कवर पा सकते हैं।
ज़्यादा ऐड-ऑन: आकस्मिक मृत्यु लाभ या गंभीर बीमारी कवर जैसे राइडर आसानी से जोड़कर ऐसी योजना बनाएँ जो आपकी ज़रूरत के हिसाब से हो।
आपकी उँगलियों पर सुविधा: अपनी पॉलिसी कभी भी, कहीं से भी, फ़ोन या कंप्यूटर पर खरीदें और संभालें। अब न अपॉइंटमेंट चाहिए न कागज़ात की भागदौड़ ।
पूरी सुविधाएँ: ऑनलाइन टर्म प्लान में ऑफ़लाइन प्लान जैसी सारी ख़ूबियाँ मिलती हैं, जैसे ऊँचा कवर, राइडर और प्रीमियम में छूट।
अतिरिक्त सुरक्षा के साथ स्वास्थ्य लाभ: एचडीएफसी लाइफ लिववेल राइडर, मूल पॉलिसी का एक अतिरिक्त लाभ है जो स्वास्थ्य लाभों को मृत्यु, विकलांगता और अस्पताल में भर्ती होने के विरुद्ध वित्तीय सुरक्षा के साथ जोड़ता है। यह एक स्वास्थ्य कार्यक्रम से जुड़ा है जो आपको टेली-परामर्श और स्वास्थ्य जांच जैसी प्रोत्साहन और सेवाएँ प्रदान करता है, जो आपको एक स्वस्थ जीवनशैली जीने के लिए पुरस्कृत करता है।
आप नीचे दिए गए चरणों का पालन करके ऑनलाइन टर्म प्लान बीमा खरीद सकते हैं:
चरण 1: पॉलिसीबाज़ार पर जाएं और अपनों की सुरक्षा की शुरुआत करें
सबसे पहले पॉलिसीबाज़ार की वेबसाइट पर जाएं और ‘टर्म इंश्योरेंस’ वाले ऑप्शन पर क्लिक करें। यह छोटा सा कदम आपके न रहने पर भी आपके परिवार के सपनों और उनकी खुशियों को टूटने नहीं देगा।
चरण 2: अपनी बेसिक जानकारी भरें
यहाँ अपना नाम, जेंडर, फोन नंबर और जन्म तिथि डालें। यह छोटी-छोटी बातें हमें यह समझने में मदद करती हैं कि आपके अपनों के लिए कौन सा प्लान सबसे सही रहेगा।
चरण 3: अपनी आदतें और कमाई के बारे में बताएं
आप स्मोक करते हैं या नहीं, आपकी पढ़ाई कितनी हुई है, आप क्या काम करते हैं और साल में कितना कमा लेते हैं—यह सब सच-सच भरें। इससे आपकी गैर-मौजूदगी में भी परिवार की हर ज़रूरत पूरी होने वाला सही कवर तय हो पाता है।
चरण 4: सही प्लान चुनें और पेमेंट करके बेफिक्र हो जाएं
अपने बजट और ज़रूरत के हिसाब से सबसे अच्छा प्लान चुनें और पेमेंट पूरा करें। ऐसा करते ही आप अपने परिवार के सिर पर एक ऐसा सुरक्षा कवच रख देते हैं, जो हर मुश्किल में उनके काम आएगा।
करियर की शुरूआत में, जब तनख़्वाह या कारोबार से नियमित कमाई आने लगे, तभी अपनों की आर्थिक सुरक्षा के लिए टर्म लाइफ इंश्योरेंस प्लान ले लाना ज़रूरी है। छोटी उम्र में शुरू करने पर प्रीमियम कम रहता है। यही वह समय भी होता है जब कई लोग FIRE ( आर्थिक आज़ादी,जल्दी रिटायरमेंट) की योजना बनाना शुरू करते हैं। आप जब धन जोड़ने में लगे होते हैं, तब टर्म इंश्योरेंस आपके परिनार की सुरक्षा में बड़ी भूमिका निभाता है।
शादी के साथ परिवार चलाने वाले की आर्थिक ज़िम्मेदारियाँ बढ़ सकती हैं। अगर टर्म इंश्योरेंस प्लान के ज़रिए बीमा नहीं कराया गया हो और आपका अचानक निधन हो जाए, तो जीवनसाथी को पैसों की तंगी झेलनी पड़ सकती है।
परिवार के लिए समर्पित दावा सहायता
हम दावे के समय आपके परिवार की सहायता और समर्थन करेंगे। जब नामांकित व्यक्ति हमारी वेबसाइट पर दावे के लिए आवेदन करेगा, तो हमारे विशेषज्ञों की टीम का एक व्यक्तिगत दावा प्रबंधक आपके परिवार से संपर्क करेगा।
ऑनलाइन खरीदारी पर 15 प्रतिशत तक की छूट
यह छूट पॉलिसी के पूरे भुगतान समय तक मिलती है। अगर आप ऑफ़लाइन एजेंट से बीमा खरीदना चुनते हैं, तो यह नहीं मिलेगी।
गलत बिक्री से बचने के लिए 100% कॉल रिकॉर्ड की गईं
हम यह सुनिश्चित करेंगे कि आपको सलाहकारों द्वारा दिया गया वादा पूरा मिले। आपको सर्वोत्तम अनुभव प्रदान करने के लिए हम अपनी कॉल्स की नियमित निगरानी करते हैं।
आपके शहर में उपलब्ध सलाहकार
हमारे सलाहकार भारत भर में 110+ से अधिक शहरों में उपलब्ध हैं और योजनाओं को समझने और दस्तावेज़ीकरण में आपकी मदद कर सकते हैं।
एक बटन क्लिक पर रिफ़ंड
अगर आप अपनी खरीदारी से संतुष्ट नहीं हैं, तो आप बस एक बटन दबाकर अपनी पॉलिसी आसानी से रद्द कर सकते हैं। हम आपकी पॉलिसी रद्द करने और उसे वापस करने में आपकी मदद करेंगे।
सबसे कम कीमत की गारंटी
पॉलिसीबाज़ार आपको सबसे कम कीमत की गारंटी देता है~। ये कीमतें उम्र, चिकित्सा विवरण, योग्यता और पॉलिसी जारी करने के लिए आवश्यक अन्य कारकों जैसे इनपुट मापदंडों पर निर्भर करती हैं जो तुलना के दौरान स्थिर रहती हैं।
यहां एक विस्तृत मार्गदर्शिका दी गई है जिसका पालन आप भारत में टर्म लाइफ इंश्योरेंस प्लान खरीदते समय कर सकते हैं:
दावा निपटान अनुपात (सीएसआर) जितना अधिक होगा, उतना ही बेहतर होगा
हर बीमा कंपनी हर वित्तीय साल का अपना क्लेम निपटान अनुपात रखती है। ग्राहकों के लिए बीमा कंपनी का क्लेम निपटाने का पिछला रिकॉर्ड समझना ज़रूरी है। इससे पता चलता है कि आपके निधन के बाद नॉमिनी को क्लेम कितनी आसानी से मिलेगा। इसलिए ऐसी टर्म लाइफ इंश्योरेंस कंपनी चुनें जिसका सीएसआर लगातार 5 साल तक कम से कम 95% रहा हो। पॉलिसीबाजार अलग-अलग बीमा कंपनियों के सीएसआर की पूरी जानकारी देता है, ताकि आप सोच-समझकर फ़ैसला ले सकें।
हमेशा सॉल्वेंसी अनुपात की जाँच करें
किसी बीमा कंपनी का सॉल्वेंसी अनुपात बताता है कि नियमों के हिसाब से उसकी आर्थिक हालत कैसी है। इससे यह भी पता चलता है कि कंपनी जो जोखिम उठा रही है, उसके मुक़ाबले उसकी पूँजी कितनी है। इस अनुपात को देखकर आप जान सकते हैं कि कंपनी के पास कम या लंबे समय में क्लेम निपटाने लायक पैसा है या नहीं। आम तौर पर 150% का सॉल्वेंसी अनुपात ठीक और ग्राहकों के लिए भरोसेमंद माना जाता है।
पॉलिसी के विशिष्ट लाभों को समझें
अगर आप अपनी टर्म लाइफ पॉलिसी के फ़ायदों की शर्तें नहीं समझेंगे, तो खरीदने का फैसला गलत हो सकता है। बाद में क्लेम करते समय नाॅमिनी को सफ़ाई भी देनी पड़ सकती है। पक्का करें कि टर्म लाइफ पाॅलिसी के फ़ायदे आपकी पैसों की ज़रूरत से मेल खाते हों। यह सावधानी भरा विश्लेषण आपके लिए सबसे सही टर्म लाइफ इंश्योरेंस प्लान चुनने में मदद करेगा। पाॅलिसीबाजार के तुलना वाले टूल इन फ़ायदों को साफ-साफ समझने में मदद कर सकते हैं।
टर्म इंश्योरेंस खरीदते समय आवश्यक राइडर्स चुनें
पॉलिसीधारक के तौर पर यह समझें कि आपको सिर्फ़ मृत्यु का नहीं, गंभीर बीमारी, विकलांगता और हादसों का भी कवर चाहिए। ये हालात परिवार की आर्थिक हालत पर भारी असर डाल सकते हैं, इसलिए बेहतर मदद के लिए अपनी टर्म लाइफ पॉलिसी में सही राइडर जोड़ लेना समझदारी है। पॉलिसीबाजार कई तरह के राइडर देता है, जिन्हें आप अपनी टर्म लाइफ इंश्योरेंस योजना में जुड़वा सकते हैं।
अपने भुगतान विकल्प का चयन समझदारी से करें - चाहे एकमुश्त भुगतान हो या नियमित आय भुगतान
आपका ऑनलाइन जीवन बीमा आपको भुगतान विधि चुनने का विकल्प देता है। आप एकमुश्त भुगतान या संयोजन चुन सकते हैं, जहाँ आंशिक भुगतान एकमुश्त किया जाता है और शेष राशि नियमित मासिक आय के रूप में वितरित की जाती है। या आप एकमुश्त एकमुश्त भुगतान + बढ़ते मासिक भुगतान विकल्प चुन सकते हैं, जहाँ नामांकित व्यक्ति को मासिक भुगतान किया जाएगा जो एक निश्चित अवधि के लिए हर गुजरते साल के साथ बढ़ता रहेगा। इससे नामांकित व्यक्ति को अपनी तत्काल ज़रूरतों को पूरा करने और महीनों तक उनका भरण-पोषण करने में मदद मिलती है। सही टर्म इंश्योरेंस भुगतान के प्रकारों में से किसी एक को चुनने से यह सुनिश्चित होता है कि आपके परिवार की ज़रूरतें समय के साथ पूरी हों।
ऑनलाइन उपलब्धता देखें
पॉलिसीबाज़ार इंश्योरेंस एडवाइजर नए या मौजूदा टर्म इंश्योरेंस प्लान से जुड़ी आपकी सभी शंकाओं और प्रश्नों का समाधान करने के लिए 24x7 ऑनलाइन उपलब्ध हैं। पॉलिसीबाज़ार का डिकेटेड क्लेम असिस्टेंस प्रोग्राम यह भी सुनिश्चित करता है कि आपको दिन के किसी भी समय त्वरित क्लेम निपटान के लिए सहायता मिले। आप यह देखने के लिए संपर्क कर सकते हैं कि आपकी समस्या का समाधान कितनी जल्दी होता है और क्या सहायता टीम ऑनलाइन प्रश्नों को संतोषजनक ढंग से संभालने में सक्षम है। पॉलिसीबाज़ार की मज़बूत ऑनलाइन उपस्थिति त्वरित और कुशल ग्राहक सहायता सुनिश्चित करती है।
छोटी उम्र में टर्म इंश्योरेंस खरीदने से काफ़ी पैसे बच सकते हैं। उम्र के साथ प्रीमियम बढ़ता है, और आज ही खरीदकर आप अपना प्रीमियम कम दरों पर पक्का कर सकते हैं। धूम्रपान न करने वालों के लिए यह और भी फ़ायदेमंद है। उम्र बढ़ने पर प्रीमियम कैसे बढ़ता है, यह नीचे की तालिका में देखिए, और आज ही टर्म इंश्योरेंस खरीदकर समझदारी भरा फ़ैसला लीजिए।
₹1 करोड़ के टर्म इंश्योरेंस प्लान में बीमित व्यक्ति की उम्र बढ़ने के साथ प्रीमियम भी बढ़ता है, जिससे साफ़ है कि पहले खरीदना ज़्यादा सस्ता पड़ता है। इसके अलावा, धूम्रपान से सेहत का जोखिम बढ़ता है, इसलिए धूम्रपान करने वालों को न करने वालों से काफ़ी ज़्यादा प्रीमियम देना पड़ता है।
| पीपीटी के साथ बीमित व्यक्ति की आयु 60 वर्ष | ₹धूम्रपान न करने वाले स्वस्थ पुरुष के लिए 1 करोड़ का कवर | ₹स्वस्थ धूम्रपान करने वाले पुरुष के लिए 1 करोड़ का कवर |
| 25 वर्ष | 572 रुपये प्रति माह | 1030 रुपये प्रति माह |
| 35 वर्ष | 843 रुपये प्रति माह | 1517 रुपये प्रति माह |
| 40 वर्ष | 1083 रुपये प्रति माह | 1949 रुपये प्रति माह |
| 45 वर्ष | 1498 रुपये प्रति माह | 2697 रुपये प्रति माह |
यह धूम्रपान न करने वाले वेतनभोगी पुरुष के लिए है, जिसके लिए 60 वर्ष की आयु तक कवर के साथ 1 करोड़ रुपये की बीमित राशि है।
उदाहरण के लिए, 25 साल की उम्र में, धूम्रपान न करने वाला व्यक्ति 572 रुपये प्रति माह का भुगतान करता है, जबकि धूम्रपान करने वाला व्यक्ति 1030 रुपये प्रति माह का भुगतान करता है। 45 साल की उम्र तक, धूम्रपान न करने वालों के लिए प्रीमियम बढ़कर 1498 रुपये प्रति माह और धूम्रपान करने वालों के लिए 2697 रुपये प्रति माह हो जाता है। जानकारी पॉलिसीबाज़ार से ली गई है।
परिवार के लिए काफ़ी कवर पाने के लिए आप सही टर्म लाइफ इंश्योरेंस कवर राशि इस तरह तय कर सकते हैं:
सरल दिशानिर्देश: आदर्श रूप से आपको अपनी मौजूदा सालाना आमदनी का लगभग 10-15 गुना बीमित राशि वाला टर्म इंश्योरेंस लेना चाहिए। सही जीवन बीमा राशि का अंदाज़ा लगाने का यह आसान और सीधा तरीका है।
मानव जीवन मूल्य: मानव जीवन मूल्य कैलकुलेटर आपको उपयुक्त टर्म लाइफ इंश्योरेंस कवर राशि की सटीक गणना करने की सुविधा देता है। यह टूल निःशुल्क उपलब्ध है और आपको केवल अपनी आयु, वार्षिक आय और मौजूदा पॉलिसी कवर राशि दर्ज करनी होगी।
D.I.M.E.: D.I.M.E. यानी ऋण, आय, बंधक और शिक्षा का फ़ॉर्मूला आपकी प्रोफ़ाइल के लिए सही कवर निकालने का अनोखा तरीका है। इसमें बस बच्चों के कर्ज़, गृह ऋण और पढ़ाई के अनुमानित खर्च को जोड़ना है, और फिर उसमें अपनी मौजूदा सालाना आमदनी को उतने सालों से गुणा करके जोड़ देना है, जितने साल का कवर आप चाहते हैं।
आइए D.I.M.E उदाहरण को समझते हैं:
ऋण: अभी आपके ऊपर जितनी भी कुल देनदारियाँ हैं, उन्हें गिनें। जैसे ₹10 लाख के क्रेडिट कार्ड बिल और पर्सनल लोन।
आय: मान लें सालाना आमदनी 25 लाख रुपये है।
बंधक: मान लें गृह ऋण की रकम 1.5 करोड़ रुपये है।
शिक्षा: बच्चों की पढ़ाई का अनुमानित खर्च 25 लाख रुपये।
वांछित कवर राशि: 10 + 25 + 150 + 25 = 2.10 करोड़ रुपये। सभी बातों को देखते हुए इस मामले में 2 करोड़ रुपये का टर्म इंश्योरेंस काफ़ी रहेगा।
टर्म पॉलिसी खरीदते समय, यह समझना मुश्किल हो सकता है कि टर्म लाइफ इंश्योरेंस क्या है और ऑनलाइन टर्म इंश्योरेंस कैसे खरीदें। यहाँ कुछ कदम दिए गए हैं जो आपको अपने लिए टर्म प्लान इंश्योरेंस चुनने में मदद कर सकते हैं:
चरण 1: अपने आश्रितों, जीवन स्तर और अपनी वर्तमान जीवनशैली पर विचार करें
टर्म प्लान इंश्योरेंस चुनने से पहले अपनी और अपने परिवार की आर्थिक ज़रूरतों को समझना और उनका हिसाब लगाना ज़रूरी है। आपकी जीवनशैली में खर्च करने की आदतें और बुनियादी रहन-सहन शामिल होते हैं। जब आपको अपनी ज़रूरतें साफ़ पता होंगी, तब आप परिवार की बेहतर हिफ़ाज़त कर पाएँगे।
चरण 2: अपनी मौजूदा देनदारियों की जाँच करें
सही टर्म लाइफ इंश्योरेंस चुनते समय देनदारियाँ और कर्ज भी ध्यान में रखने लायक महत्वपूर्ण मानदंड हैं। अगर पॉलिसी की अवधि मौजूदा लोन की अदायगी के समय को कवर नहीं करती है या अगर राशि कम पड़ती है, तो यह आपके आश्रितों पर वित्तीय बोझ डाल सकता है।
चरण 3: बेस प्लान में टर्म पॉलिसी राइडर्स जोड़ें
जीवन बीमा टर्म इंश्योरेंस राइडर्स जोड़कर, पॉलिसीधारक जीवन की अप्रत्याशित घटनाओं को कवर करने के लिए टर्म पॉलिसी का कवरेज बढ़ा सकते हैं। राइडर खरीदते समय इन्हें मामूली प्रीमियम देकर बेस टर्म लाइफ इंश्योरेंस प्लान में जोड़ा जा सकता है।
चरण 4: बीमाकर्ता के दावा निपटान अनुपात की जाँच करें
टर्म इंश्योरेंस क्लेम सेटलमेंट वह प्रतिशत है जो बताता है कि किसी बीमा कंपनी ने एक वित्तीय साल में मिले कुल क्लेम में से कितने निपटाए। IRDAI हर साल क्लेम सेंटलमेंट रेशियो जारी करता है। अच्छा क्लेम सेटलमेंट रेशियो बताता है कि बीमा कंपनी अपनी क्लेम निपटाने की प्रक्रिया में तेज़ और भरोसेमंद है।
चरण 5: सॉल्वेंसी अनुपात
किसी जीवन बीमा योजना प्रदाता का सॉल्वेंसी अनुपात हमें यह बताता है कि क्या चुना गया बीमा प्रदाता ज़रूरत पड़ने पर दावों का निपटान करने में आर्थिक रूप से सक्षम है। IRDAI के अनुसार, प्रत्येक बीमा कंपनी को कम से कम 1.5 का सॉल्वेंसी अनुपात बनाए रखना चाहिए।
चरण 6: ग्राहक समीक्षाओं और अनुभवों को पढ़ें
वास्तविक ग्राहकों की समीक्षाओं को पढ़ें और बीमा कंपनी के साथ उनके अनुभव को जानें। आपको ऐसी बीमा कंपनी चुननी चाहिए जो अपने ग्राहकों को प्राथमिकता देती हो और उनकी समस्याओं का जल्द से जल्द समाधान करने का प्रयास करती हो। आप कंपनी के स्थायित्व अनुपात (IRDAI द्वारा घोषित) पर भी नज़र डाल सकते हैं, ताकि यह समझा जा सके कि कितने ग्राहक बीमा प्रदाता के साथ बने रहते हैं।
चरण 7: टर्म इंश्योरेंस प्लान का विवरण देखें
पाॅलिसी की बारीकियाँ अच्छे से समझने के लिए पाॅलिसी के कागज़ात ध्यान से पढ़ें। पक्का करें कि टर्म लाइफ इंश्योरेंस प्लान के फ़ायदे आपकी ज़रूरतों से मेल खाते हों। टर्म लाइफ पाॅलिसी सी सभी नियम-शर्तें साफ़ समझने के लिए आप अपने वित्तीय सलाहकार से भी पूछ सकते हैं।
चरण 8: सबसे उपयुक्त लाभ भुगतान विकल्प चुनें
ज़्यादातर टर्म लाइफ इंश्योरेंस प्लान पॉलिसीधारक को अपने लिए सबसे ठीक लाभ भुगतान विकल्प चुनने की छूट देते हैं। आप नॉमिनी को मिलने वाली रकम एकमुश्त, नियमित/मासिक आमदनी, एकमुश्त और नियमित आमदनी के मेल, या बढ़ती मासिक आमदनी के रूप में चुन सकते हैं। अगर आप परिवार में मुख्य कमाने वाले हैं, तो नियमित आमदनी वाले विकल्प पर सोच सकते हैं, क्योंकि आपके न रहने पर ये हर महीने की नई आमदनी का काम करेंगे।
चरण 9: टर्म लाइफ इंश्योरेंस प्रीमियम का भुगतान करें
लाइफ टर्म लाइफ पॉलिसी चुनने और अपनी योजना को अनुकूलित करने के बाद, आपको मूल रूप से योजना को अंतिम रूप देना होगा। आप कुछ विवरण दर्ज करके और ऑनलाइन टर्म प्लान खरीदने के लिए सुरक्षित भुगतान करके मिनटों में आसानी से ऑनलाइन टर्म इंश्योरेंस खरीद सकते हैं।
हाँ, भारत से बाहर रहने वाले भारतीय नागरिक किसी भारतीय बीमा प्रदाता से NRI के लिए पॉलिसीबाज़ार टर्म इंश्योरेंस खरीद सकते हैं। भारत में NRI टर्म इंश्योरेंस खरीदने के लाभों की सूची निम्नलिखित है:
किफायती प्रीमियम दरों पर 10 करोड़ रुपये तक का बड़ा जीवन बीमा प्राप्त करें।
वीडियो या कॉल के माध्यम से मेडिकल तय करके भारत से ऑनलाइन टर्म इंश्योरेंस खरीदें।
वार्षिक मोड में प्रीमियम पर अतिरिक्त 5% छूट प्राप्त करें।
ऐसा कवरेज प्राप्त करें जो निरंतर बना रहे, चाहे आप दुनिया में कहीं भी हों।
विशेष निकास विकल्प के साथ, आप एक विशिष्ट चरण पर टर्म जीवन बीमा पॉलिसी से बाहर निकल सकते हैं और भुगतान किए गए सभी प्रीमियम प्राप्त कर सकते हैं।
| टर्म इंश्योरेंस में कवर ✅ | टर्म इंश्योरेंस में कवर नहीं है ❌ |
| ✅प्राकृतिक आपदाओं के कारण मृत्यु | ❌आत्महत्या के कारण होने वाली मृत्यु पहले वर्ष में कवर नहीं होती है |
| ✅मेडिकल समस्याओं के कारण मृत्यु | ❌स्वयं को लगी चोट या अवैध गतिविधियों/हत्या के कारण मृत्यु |
| ✅सड़क दुर्घटना, कार्यस्थल दुर्घटना जैसे हादसे के कारण मृत्यु | ❌ड्रग्स/शराब के प्रभाव में दुर्घटना के कारण मृत्यु |
| ✅कोविड-19 के कारण मृत्यु | ❌अघोषित पूर्व-मौजूदा बीमारियों के कारण मृत्यु |
| ✅असाध्य बीमारी के कारण मृत्यु | ❌गर्भावस्था या प्रसव के कारण मृत्यु |
टर्म इंश्योरेंस पॉलिसी की अवधि इतनी हो कि आपके न रहने पर आप पर निर्भर लोग पूरी तरह सुरक्षित रहें। उदाहरण के लिए, अगर आपके बच्चे अगले 20 साल में कमाने लगेंगे, तो आप 20 साल की अवधि वाला टर्म इंश्योरेंस प्लान ले सकते हैं। इसी तरह, अगर आप 60 साल में रिटायर होने की सोच रहे हैं, तो 60 साल तक प्रीमियम भरने वाली टर्म पॉलिसी चुन सकते हैं, ताकि कमाई बंद होने के बाद प्रीमियम की चिंता न रहे। लेकिन अगर आप चाहते हैं कि आपके बाद आपका आश्रित जीवनसाथी आर्थिक रूप से आराम से जिए, तो आप 99/100 साल की उम्र तक कवर देने वाला टर्म प्लान चुन सकते हैं।
| क्रमांक | दस्तावेज़ों के प्रकार | दस्तावेजों का विवरण |
| 1. | पहचान प्रमाण | पासपोर्ट, वोटर आईडी, आधार कार्ड, पैन कार्ड |
| 2. | पता प्रमाण | बिजली, टेलीफोन, गैस या पानी के बिल 2 महीने से अधिक पुराने नहीं होने चाहिए, संपत्ति कर की रसीद |
| 3. | केवाईसी दस्तावेज़ | मतदाता पहचान पत्र, पासपोर्ट, आधार कार्ड, मतदाता पहचान पत्र |
| 4. | चिकित्सा प्रमाण | बीमा प्रदाता द्वारा आवंटित नवीनतम चिकित्सा रिपोर्ट |
| 4. | आय प्रमाण | वेतनभोगी व्यक्ति
|
नीचे केवाईसी दस्तावेजों की सूची दी गई है जो बीमा कंपनी और कानूनी इकाई के बीच टर्म इंश्योरेंस अनुबंध को सत्यापित करने के लिए आवश्यक हैं:
| क्रमांक | कानूनी संस्थाओं के प्रकार | केवाईसी दस्तावेज़ |
| 1 | हिंदू अविभाजित परिवार (HUF) |
|
| 2 | कंपनी |
|
| 3 | साझेदारी फर्म, ट्रस्ट, और अधिक |
|
पीबी दिशानिर्देश: ऑनलाइन टर्म इंश्योरेंस खरीदते समय अपलोड किए जाने वाले आवश्यक दस्तावेजों की स्पष्ट मोबाइल फोटो या पीडीएफ स्कैन रखें।
ऑनलाइन टर्म इंश्योरेंस खरीदते समय कई लोग कई गलतियाँ करते हैं। आइए भारत में टर्म इंश्योरेंस खरीदते समय लोगों द्वारा की जाने वाली कुछ आम गलतियों पर नज़र डालें:
उम्र बढ़ने पर खरीदना: कई लोग यह सोचकर टर्म इंश्योरेंस लेना टालते रहते हैं कि प्रीमियम तो कम ही है, कभी भी ले लेंगे। लेकिन वे भूल जाते हैं कि टर्म इंश्योरेंस का प्रीमियम उम्र के साथ बढ़ता है। यही नहीं, उम्र बढ़ने पर सेहत भी बिगड़ सकती है, जिससे आपका टर्म प्रीमियम और बढ़ सकता है।
अपर्याप्त जीवन बीमा: कम कवर होने पर क्लेम की रकम मिलने के बाद भी परिवार आर्थिक रूप से कमज़ोर रह सकता है। मान लीजिए आपने 50 लाख रुपये का लोन लिया और 50 लाख रुपये की ही टर्म पॉलिसी ली। आपकी दुर्भाग्यपूर्ण मृत्यु पर कंपनी 50 लाख रुपये देगी जिससे परिवार लोन चुका सकता है। लेकिन इसके बाद मुख्य कमाने वाले के बिना परिवार को पैसों की तंगी झेलनी पड़ सकती है।
राइडर्स न जोड़ना: राइडर्स न जोड़ने से, आप खुद को और अपने परिवार को मामूली लागत पर कुछ अतिरिक्त वित्तीय लाभों से वंचित कर सकते हैं। उदाहरण के लिए, गंभीर बीमारी राइडर जोड़ने पर, अगर आपको कोई गंभीर बीमारी हो जाती है, तो आपको अतिरिक्त राशि का भुगतान करना होगा। इसी तरह, भारत में कई और राइडर्स उपलब्ध हैं, जैसे कि लाइलाज बीमारी, आकस्मिक मृत्यु, आकस्मिक विकलांगता और माता-पिता की आय राइडर्स।
अधूरी जानकारी साझा करना: आवेदन पत्र भरते समय अधूरी जानकारी देने से आपकी अनुपस्थिति में आपके परिवार का दावा अस्वीकार हो सकता है। इतना ही नहीं, अपर्याप्त जानकारी देने से आप मौजूदा ग्राहकों को मिलने वाली छूट जैसे अतिरिक्त लाभों से भी वंचित रह सकते हैं।
ऑफ़लाइन टर्म प्लान ख़रीदना: एजेंटों से सबसे अच्छा टर्म लाइफ इंश्योरेंस प्लान खरीदने पर प्रीमियम ज़्यादा लग सकता है, क्योंकि उसमें एजेंट का कमीशन भी जुड़ा होता है। कम प्रीमियम, आसान तुलना और ख़ास छूट के लिए ऑनलाइन टर्म इंश्योरेंस खरीदें, क्योंकि कुछ ऑफ़र सिर्फ़ ऑनलाइन ही मिलते हैं।
पॉलिसीबाज़ार में, हम बिना किसी रुकावट के 100 प्रतिशत आपकी मदद के लिए खड़े रहते हैं और क्लेम मिलने तक पूरा साथ देते हैं। क्लेम करने का तरीका इन 5 आसान चरणों में बटा है:
चरण 1: दावा दर्ज करें
दुख की इस घड़ी में अपने क्लेम की शुरुआत के लिए हमें 1800-258-5881 पर कॉल करें या claims@policybazaar.com पर मेल भेजें। आप पॉलिसीबाज़ार की वेबसाइट पर ‘Claims’ ऑप्शन में जाकर भी आसानी से अपनी अर्ज़ी भेज सकते हैं।
चरण 2: पॉलिसी की जानकारी साझा करें
आपकी इस मुश्किल घड़ी को आसान बनाने के लिए पॉलिसी नंबर, अपनों का नाम, निधन की तारीख और वजह बताएं। अगर पॉलिसी पॉलिसीबाज़ार से ली गई थी, तो आपको परेशान होने की ज़रूरत नहीं है—आपकी जानकारी हमारे पास पहले से सुरक्षित है ताकि काम जल्दी हो सके।
चरण 3: आवश्यक दस्तावेज़ जमा करें
हमारी क्लेम टीम आपका पूरा साथ देगी और बताएगी कि कौन-से कागज़ चाहिए। बीमा कंपनी के हिसाब से आप कागज़ों की फोटो या स्कैन कॉपी अपलोड कर सकते हैं या असली कागज़ हमें दे सकते हैं।
चरण 4: बीमाकर्ता की समीक्षा और प्रक्रिया
इस कठिन समय में हम खुद सीधे इंश्योरेंस कंपनी से बात करके आपका सारा काम संभालेंगे। कंपनी कागज़ों की सही से जाँच करेगी और सब ठीक होने पर क्लेम पास कर देगी।
चरण 5: दावा निपटान
मंज़ूरी मिलते ही, यह राशि आपके अपनों की मदद के लिए सीधे नॉमिनी के बैंक खाते में भेज दी जाएगी। हमारी टीम हर कदम पर आपके साथ खड़ी रहेगी, आपको हर बात की जानकारी देगी और पूरी ईमानदारी से आपका साथ निभाएगी।
प्रीमियम वह रकम है जो पॉलिसीधारक को पूरी पॉलिसी अवधि में शुद्ध टर्म बीमा योजना के फ़ायदे और कवर पाने के बदले भरनी होती है।
बीमा राशि वह राशि है जो किसी अप्रत्याशित घटना की स्थिति में नामिती/लाभार्थी को प्राप्त होगी।
टर्म लाइफ इंश्योरेंस में सीएसआर, किसी बीमा कंपनी द्वारा हर साल निपटाए गए मृत्यु दावों और पंजीकृत दावों का अनुपात होता है। उच्च सीएसआर बेहतर विश्वसनीयता और दावे के अस्वीकार होने की कम संभावना को दर्शाता है।
मृत्यु लाभ भी बीमित राशि की तरह ही है, और अनिश्चितता की हालत में नॉमिनी को दिया जाता है। अगर पॉलिसीधारक का पॉलिसी की अवधि में असमय निधन हो जाए, तो बीमा कंपनी नॉमिनी को मृत्यु लाभ की रकम देगी।
नियमित टर्म प्लान में पॉलिसी की अवधि पूरी होने पर बीमा ख़त्म हो जाता है और कोई रकम नहीं मिलती। लेकिन टर्म इंश्योरेंस प्रीमियम रिटर्न प्लान में आप पॉलिसी पूरी होने पर उसके लिए भरा हुआ पूरा प्रीमियम वापस ले सकते हैं।
नामिती या लाभार्थी वह व्यक्ति होता है जिसे पॉलिसीधारक द्वारा पॉलिसीधारक की अनुपस्थिति में मृत्यु लाभ के वैध दावेदार के रूप में चुना जाता है।
पॉलिसी अवधि वह अवधि है जिसके लिए बीमाकर्ता पॉलिसीधारक को नियमित रूप से भुगतान किए गए जीवन अवधि बीमा प्रीमियम के बदले में जीवन कवर और पॉलिसी के लाभ प्रदान करेगा।
यह वह अवधि है जिसके लिए पॉलिसीधारक को टर्म प्लान प्रीमियम का भुगतान करना होता है। अधिकांश टर्म लाइफ इंश्योरेंस प्लान आपको अपनी सुविधानुसार भुगतान करने के लिए एकल, सीमित और नियमित प्रीमियम भुगतान अवधि प्रदान करते हैं।
राइडर्स वे अतिरिक्त फ़ायदे हैं जिन्हें आप अपने बेस टर्म प्लान में जोड़कर कवर बढ़ा सकते हैं। हर बीमा प्लान के राइडर अलग होते हैं और इनकी कीमत बेस टर्म प्लान प्रीमियम के ऊपर जुड़ती है।
ग्रेस पीरियड वह अतिरिक्त समय है जो बीमा कंपनी टर्म प्लान प्रीमियम की आख़िरी तारीख़ निकल जाने के बाद देती है, ताकि पॉलिसी बंद होने की चिंता किए बिना प्रीमियम भरा जा सके।
| टर्म लाइफ इंश्योरेंस | जीवन बीमा |
| मृत्यु लाभ | मृत्यु लाभ |
| प्रीमियम की वापसी | परिपक्वता लाभ |
| स्मार्ट एक्ज़िट लाभ | जीवन रक्षा लाभ |
| संपूर्ण जीवन बीमा पॉलिसी के साथ धन संचय | धन सृजन लाभ (बाजार से जुड़े और/या सहभागी बोनस लाभ) |
If yes, Please rate us.

˜The insurers/plans mentioned are arranged in order of highest to lowest Sum Assured(SA) offered by Policybazaar’s insurer partners offering term insurance plans on our platform, as per ‘first year premium of life insurers as at 31.03.2025 report’ published by IRDAI.
Policybazaar Insurance Brokers Private Limited does not endorse, rate or recommend any particular insurer or insurance product offered by any insurer. For complete list of insurers in India refer to the IRDAI website www.irdai.gov.in
+On the basis of your profile
+Rs. 410/month is starting price for a 1 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age, rounded off to nearest 10
+Rs. 410/month (Rs.14/day) is starting price for a 1 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age rounded off to nearest 10
+Rs. 245 is starting price for a 50 lakhs term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 8/day is starting price for a 50 lakhs term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age, rounded off to nearest 10
+Rs. 15/day is starting price for a 75 lakhs term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age, rounded off to nearest 10
+Rs. 504/month is starting price for a 1.5 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
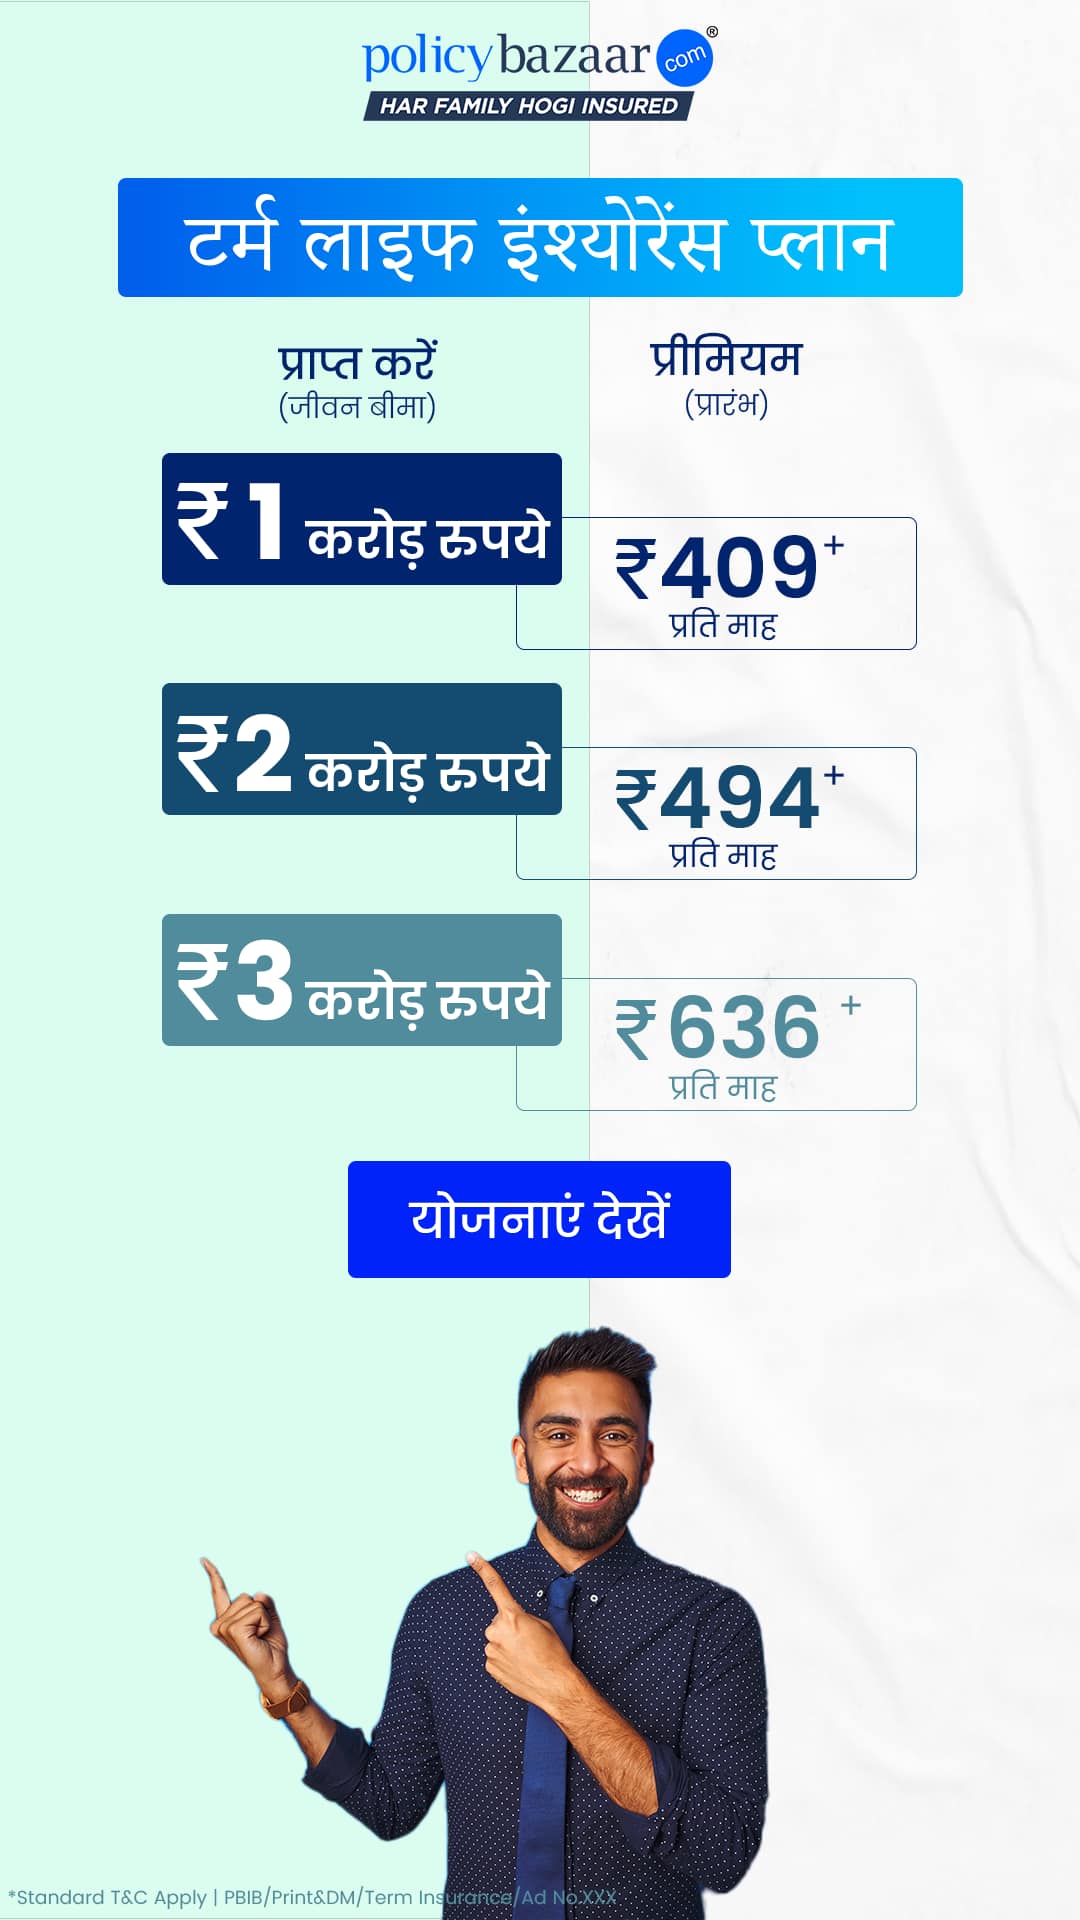
+Rs. 494/month is starting price for a 2 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 636/month is starting price for a 3 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 918/month is starting price for a 5 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 1,286/month is starting price for a 7 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 453/month is starting price for a 1 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs.582/month is starting price for a 2 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 786/month is starting price for a 3 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 1,374/month is starting price for a 5 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 1,592/month is starting price for a 7 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 525/month is the starting price for a 1 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 68 years of age.
+Rs. 668/month is starting price for a 2 crore term life insurance for an 25 year-old male, non-smoker, with no pre-existing diseases, cover upto 45 years of age.
+Rs. 1,200/month is starting price for a 2 crore term life insurance for an 35 year-old male, non-smoker, with no pre-existing diseases, cover upto 55 years of age.
+Rs. 410/month is starting price for a 1 crore term life insurance for an 18 year-old Female, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 577/month is starting price for a 1 crore term life insurance for an 18 year-old Male, self employed, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
*The full refund of premium is available on availing the one-time option of refund of premium. Total premium paid for policy (paid for add-ons) will be the special exit value, payable on availing the one-time option of refund of premium if you wish to completely exit the policy.
+Rs. ₹361/month is the starting price for a ₹1 crore loan cover with an 8% interest rate for an 18-year-old male, non-smoker, with no pre-existing diseases, loan tenure up to 20 years, rounded off to the nearest 10
Prices offered by the insurer are as per the approved insurance plans | #All savings and online discounts are provided by insurers as per IRDAI approved insurance plans | Standard Terms and Conditions Apply | **Tax Benefits are subject to changes in tax laws.| Policybazaar Insurance Brokers Private Limited
We will respond in the first instance within 30 minutes of the customers contacting us. 30-minute claim support service is for the purpose of giving reasonable assistance to the policyholder in pursuance of the claim. Settlement of claim (including cashless claim) is the responsibility of the insurer as per policy terms and conditions. The 30-minute claim support is subject to our operations not being impacted by a system failure or force majeure event or for reasons beyond our control. For further details, 24x7 Claims Support Helpline can be reached out at 1800-258-5881
For more details on risk factors, terms and conditions, please read the sales brochure carefully before concluding a sale
Policybazaar Insurance Brokers Private Limited | CIN: U74999HR2014PTC053454 | Registered Office - Plot No.119, Sector - 44, Gurgaon, Haryana – 122001 | Registration No. 742, Valid till 09/06/2027, License category- Composite Broker Visitors are hereby informed that their information submitted on the website may be shared with insurers. Product information is authentic and solely based on the information received from the insurers.
© Copyright 2008-2026 policybazaar.com. All Rights Reserved
˜ Policybazaar Promise reflects the guarantee offered by insurers. Price assurance is based on certifications shared by insurers with us.
संयुक्त जीवन अवधि बीमा, जिसे पति-पत्नी के लिए संयुक्त अवधि योजना भी कहा जाता है, एक ऐसी योजना
Read more
इंडसइंड निप्पॅान लाइफ सुपर सुरक्षा प्लस एक टर्म इंश्योरेंस प्लान है, जो आपके न रहने पर
Read more
जेनेराली सेंट्रल केयर प्लस एक शुद्ध टर्म इंश्योरेंस प्लान है। इसका मतलब सीधा हिसाब है:आप
Read more
डिजिट ग्लो प्लस टर्म इंश्योरेंस, डिजिट लाइफ इंश्योरेंस का प्योर रिस्क प्लान है। यह
Read more
बजाज लाइफ ई-टच II आपके न रहने पर परिवार का खर्चा, लोन की EMI और बच्चों की पढ़ाई जैसे खर्चों को पूरा
Read moreInsurance
Calculators
Payment Methods


Secured With

Follow us on


