






Download the Policybazaar app
to manage all your insurance needs.
ഭാര്യാഭർത്താക്കന്മാർക്കുള്ള സംയുക്ത ടേം പ്ലാൻ എന്നും അറിയപ്പെടുന്ന ജോയിന്റ് ലൈഫ് ടേം ഇൻഷുറൻസ്, രണ്ട് പേരെ ഉൾക്കൊള്ളുന്ന ഒരു സിംഗിൾ ടേം പ്ലാനാണ്, സാധാരണയായി ഒരു വിവാഹിത ദമ്പതികൾ. കാലയളവിൽ പങ്കാളികളിൽ ആരെങ്കിലും മരിച്ചാൽ, പ്ലാൻ നോമിനിക്ക് മരണ ആനുകൂല്യം നൽകുന്നു. ചില പ്ലാനുകൾ അതിജീവിച്ചയാളെ പിന്നീട് പരിരക്ഷിക്കുന്നു, മറ്റുള്ളവ ആദ്യ ക്ലെയിമിന് ശേഷം അവസാനിക്കുന്നു, അതിനാൽ പേഔട്ട് ഘടന പ്രീമിയത്തേക്കാൾ പ്രധാനമാണ്.


രണ്ട് പങ്കാളികളും സമ്പാദിക്കുമ്പോഴാണ് ഒരു സംയുക്ത ടേം പ്ലാൻ ഏറ്റവും ഉപയോഗപ്രദമാകുന്നത്, കാരണം ഒരു മരണം മറ്റേയാൾക്ക് വീട് കൈകാര്യം ചെയ്യാൻ ഒറ്റയ്ക്ക് അവസരം നൽകില്ല. ഇന്ത്യയിൽ, സംയുക്ത ടേം ഇൻഷുറൻസ് സാധാരണയായി ഒരു വ്യക്തിഗത പ്ലാനിൽ ഒരു ഓപ്ഷനായി വാഗ്ദാനം ചെയ്യുന്നു, അതിനാൽ നിങ്ങൾ സംയുക്ത ലൈഫ് ഓപ്ഷനുള്ള ഒരു ടേം പ്ലാൻ വാങ്ങുന്നു, കൂടാതെ നിയമങ്ങൾ ഇൻഷുറർ അനുസരിച്ച് വ്യത്യാസപ്പെടും.

Term Plans
ഒരു ജോയിന്റ് ലൈഫ് ടേം പോളിസി ഒരു തരം ടേം ലൈഫ് ഇൻഷുറൻസ് ഇത് രണ്ട് പേർക്ക്, സാധാരണയായി ഭാര്യാഭർത്താക്കന്മാർക്ക്, ഒരു പ്ലാനിൽ കവറേജ് നൽകുന്നു. സാധാരണയായി നിങ്ങൾക്ക് ഇത് സംയുക്ത ലൈഫ് ഓപ്ഷനുള്ള ഒരു ടേം പ്ലാനായി ലഭിക്കും. രണ്ടും ഒരു നിശ്ചിത കാലയളവിലേക്ക് പരിരക്ഷിക്കപ്പെടുന്നു, നിങ്ങൾ സമ്മതിച്ച ഷെഡ്യൂളിൽ പ്രീമിയം അടയ്ക്കുന്നു. നിങ്ങളിൽ ആരെങ്കിലും കാലാവധിക്കുള്ളിൽ മരിക്കുകയാണെങ്കിൽ, പോളിസി നിബന്ധനകൾ അനുസരിച്ച് ഇൻഷുറർ മരണ ആനുകൂല്യം നോമിനിക്ക് നൽകുന്നു.
അതിനുശേഷം എന്ത് സംഭവിക്കും എന്നത് നിങ്ങൾ തിരഞ്ഞെടുക്കുന്ന പ്ലാനിനെ ആശ്രയിച്ചിരിക്കും. ചില പോളിസികളിൽ, ആദ്യത്തെ മരണ ക്ലെയിം തീർപ്പാക്കുമ്പോൾ കവർ അവസാനിക്കും. മറ്റുള്ളവയിൽ, ജീവിച്ചിരിക്കുന്ന പങ്കാളിക്ക് കവർ തുടരും. ഇത് സാധാരണയായി എങ്ങനെ പ്രവർത്തിക്കുന്നുവെന്ന് ഇതാ.
സം അഷ്വേർഡ്, പോളിസി കാലാവധി എന്നിവ തിരഞ്ഞെടുക്കുക.നിങ്ങൾക്ക് എത്ര കവറേജ് വേണമെന്നും എത്ര കാലത്തേക്ക് വേണമെന്നും ഒരുമിച്ച് തീരുമാനിക്കുക. പോളിസി നൽകുന്നതിനുമുമ്പ് ഇൻഷുറർ നിങ്ങളുടെ പ്രായം, വരുമാനം, ആരോഗ്യം, മറ്റ് യോഗ്യതാ ഘടകങ്ങൾ എന്നിവ പരിശോധിക്കും.
പ്രീമിയം അടയ്ക്കുകനിങ്ങൾ തിരഞ്ഞെടുക്കുന്ന ഏത് ഫ്രീക്വൻസിയിലും പണമടയ്ക്കുക. മിക്ക പ്ലാനുകളിലും, ഒരു പ്രീമിയം രണ്ട് ജീവിതങ്ങളെയും ഉൾക്കൊള്ളുന്നു.
മരണ ആനുകൂല്യം ക്ലെയിം ചെയ്യുകനിങ്ങളിൽ ഒരാൾ കാലാവധിക്കുള്ളിൽ മരണപ്പെട്ടാൽ, നോമിനി ഇൻഷുറർക്ക് ഒരു ക്ലെയിം ഫയൽ ചെയ്യുന്നു. തുടർന്ന് പ്ലാനിന്റെ പേഔട്ട് ഘടന അനുസരിച്ച് ഇൻഷുറർ സം അഷ്വേർഡ് നൽകുന്നു.
അതിജീവിച്ചയാൾക്ക് പരിരക്ഷ ലഭിക്കുമോ എന്ന് പരിശോധിക്കുക.ചില പോളിസികൾ ആദ്യ ക്ലെയിമിന് ശേഷം അവസാനിക്കും. മറ്റു ചിലത് ജീവിച്ചിരിക്കുന്ന പങ്കാളിയുടെ പരിരക്ഷ നിലനിർത്തുന്നു, ചിലത് അവരുടെ ഭാവി പ്രീമിയങ്ങളും ഒഴിവാക്കുന്നു.
കാലാവധി അവസാനിക്കുമ്പോൾ എന്ത് സംഭവിക്കുമെന്ന് അറിയുകനിങ്ങൾ രണ്ടുപേരും ജീവിച്ചിരിക്കുമ്പോൾ പോളിസി കാലാവധി കഴിഞ്ഞാൽ, പരിരക്ഷ അവസാനിക്കും. ജീവിച്ചിരിക്കുന്ന ഇണയ്ക്ക് പിന്നീട് ഇൻഷുറൻസ് വേണമെങ്കിൽ, അവർക്ക് ഒരു പുതിയ ടേം പ്ലാൻ വാങ്ങേണ്ടി വന്നേക്കാം, പ്രായമോ ആരോഗ്യപരമായ മാറ്റങ്ങളോ കാരണം ഇതിന് കൂടുതൽ ചിലവ് വന്നേക്കാം.
ജോയിന്റ് ലൈഫ് ഇൻഷുറൻസ് എങ്ങനെ പ്രവർത്തിക്കുന്നുവെന്ന് ഒരു ഉദാഹരണത്തിലൂടെ നമുക്ക് മനസ്സിലാക്കാം.
രാജിന് 35 വയസ്സുണ്ടെന്നും ഭാര്യ സീമയ്ക്ക് 30 വയസ്സുണ്ടെന്നും കരുതുക. രാജിന് ₹2 കോടി പരിരക്ഷയും സീമയ്ക്ക് ₹50 ലക്ഷം പരിരക്ഷയും ഉണ്ട്, രാജിന് 75 വയസ്സ് തികയുന്നത് വരെ ഇത് നിലനിൽക്കും. സീമയ്ക്ക് പ്രീമിയം ഇളവും ഈ പോളിസിയിൽ ഉൾപ്പെടുത്തിയിട്ടുണ്ട്.
രാജ് ആദ്യം മരിക്കുകയാണെങ്കിൽ, അല്ലെങ്കിൽ പരിരക്ഷിതമായ ഒരു മാരക രോഗമാണെന്ന് കണ്ടെത്തിയാൽ:പോളിസി നിബന്ധനകൾക്ക് വിധേയമായി, അദ്ദേഹത്തിന്റെ നോമിനിക്ക് ₹2 കോടി ലഭിക്കും. സീമ പ്രീമിയം അടയ്ക്കുന്നത് നിർത്തുകയും അവരുടെ ₹50 ലക്ഷം പരിരക്ഷ സജീവമായി തുടരുകയും ചെയ്യും. ഈ കാലയളവിൽ അവർ മരിക്കുകയോ അല്ലെങ്കിൽ പരിരക്ഷിതമായ ഒരു മാരക രോഗം കണ്ടെത്തുകയോ ചെയ്താൽ, അവരുടെ നോമിനിക്ക് ₹50 ലക്ഷം ലഭിക്കും.
സീമയാണ് ആദ്യം വരുന്നതെങ്കിൽ:പോളിസി നിബന്ധനകൾക്ക് വിധേയമായി, അവരുടെ നോമിനിക്ക് ₹50 ലക്ഷം ലഭിക്കും. രാജിന്റെ ₹2 കോടി പരിരക്ഷ തുടരുന്നു, ശേഷിക്കുന്ന കാലയളവിൽ അദ്ദേഹം മരിക്കുകയോ അല്ലെങ്കിൽ പരിരക്ഷിതമായ ഒരു മാരക രോഗം കണ്ടെത്തുകയോ ചെയ്താൽ അദ്ദേഹത്തിന്റെ നോമിനിക്ക് അത് ലഭിക്കും.
രണ്ടുപേരും മരിക്കുകയോ അല്ലെങ്കിൽ രണ്ടുപേർക്കും പരിരക്ഷയുള്ള മാരകമായ രോഗമുണ്ടെന്ന് കണ്ടെത്തുകയോ ചെയ്താൽ:ക്ലെയിം വ്യവസ്ഥകൾക്ക് വിധേയമായി, ഓരോ നോമിനിക്കും അതത് തുക ലഭിക്കും, രാജിന് ₹2 കോടിയും സീമയ്ക്ക് ₹50 ലക്ഷവും.
ഈ സജ്ജീകരണത്തിൽ, ഓരോ പങ്കാളിക്കും അവരുടേതായ ഇൻഷുറൻസ് പരിരക്ഷയുണ്ട്, ആദ്യ ക്ലെയിമിന് ശേഷവും അതിജീവിച്ചയാൾക്ക് പരിരക്ഷ ലഭിക്കും. എല്ലാ പ്ലാനുകളും ഈ രീതിയിൽ പ്രവർത്തിക്കില്ല. ടെർമിനൽ അസുഖ വ്യവസ്ഥകളും പ്രീമിയം ഒഴിവാക്കൽ വ്യവസ്ഥകളും ഇൻഷുറർമാർക്കിടയിൽ വ്യത്യാസപ്പെട്ടിരിക്കുന്നു, അതിനാൽ വാങ്ങുന്നതിന് മുമ്പ് പോളിസി വാക്കുകൾ വായിക്കുക.
ഇന്ത്യയിലെ ജോയിന്റ് കവർ മൂന്ന് പ്രധാന ഘടനകളിലാണ് വരുന്നത്. ഒരു പ്ലാൻ ഏതാണ് ഉപയോഗിക്കുന്നതെന്ന് അറിയുന്നത് അവയെ താരതമ്യം ചെയ്യുന്നതിൽ ഏറ്റവും പ്രധാനപ്പെട്ട ഘട്ടമാണ്.
ആദ്യം മരിക്കുന്നത്:ഈ പോളിസി രണ്ട് പേരെ ഉൾക്കൊള്ളുന്നു, അവരിൽ ആദ്യത്തെയാൾ മരിക്കുമ്പോൾ അഷ്വേർഡ് തുക നൽകുന്നു. തുടർന്ന് പരിരക്ഷ അവസാനിക്കുന്നു, അതിനാൽ അതിജീവിച്ചയാൾക്ക് ഇത് ഇല്ലാതെ അവശേഷിക്കുന്നു.
രണ്ടാമത്തേത്:പോളിസിയിൽ പേരുള്ള ഗുണഭോക്താക്കൾക്ക്, പങ്കാളികൾ രണ്ടുപേരും മരിച്ചതിനുശേഷം മാത്രമേ അഷ്വേർഡ് തുക നൽകുകയുള്ളൂ. ചില ഇൻഷുറർമാർ ഇത് അവരുടെ സംയുക്ത ടേം പ്ലാനുകളിൽ ഒരു ഓപ്ഷനായി വാഗ്ദാനം ചെയ്യുന്നു. വരുമാനത്തിന് പകരമായിട്ടല്ല, മറിച്ച് എസ്റ്റേറ്റ് പ്ലാനിംഗിലാണ് ഇത് പ്രധാനമായും ഉപയോഗിക്കുന്നത്.
ജോയിന്റ് ലൈഫ് അല്ലെങ്കിൽ പങ്കാളി പരിരക്ഷ:കീഴിൽ ജീവിതപങ്കാളിക്കുള്ള ടേം ഇൻഷുറൻസ്, ഒരു പങ്കാളിക്ക് പ്രധാന പോളിസി ഉണ്ട്, പങ്കാളിയെ സെക്കൻഡറി ലൈഫ് ആയി ചേർക്കുന്നു. ജോയിന്റ് ലൈഫ് ഓപ്ഷനുള്ള ഒരു ടേം പ്ലാൻ സാധാരണയായി ഇങ്ങനെയാണ് പ്രവർത്തിക്കുന്നത്. വിശദാംശങ്ങൾ പ്ലാൻ അനുസരിച്ച് വ്യത്യാസപ്പെടും. ചില പ്ലാനുകൾ തുടക്കം മുതൽ തന്നെ പങ്കാളിയെ പരിരക്ഷിക്കുന്നു, പ്രൈമറി ലൈഫ് അവസാനിച്ചതിനുശേഷം ആദ്യം ചെറിയ തുക വർദ്ധിക്കും. മറ്റുള്ളവ പ്രാഥമിക ഇൻഷ്വർ ചെയ്തയാളുടെ മരണശേഷം മാത്രമേ പങ്കാളിയുടെ പരിരക്ഷ ആരംഭിക്കൂ.
Secure Your Family Future Today
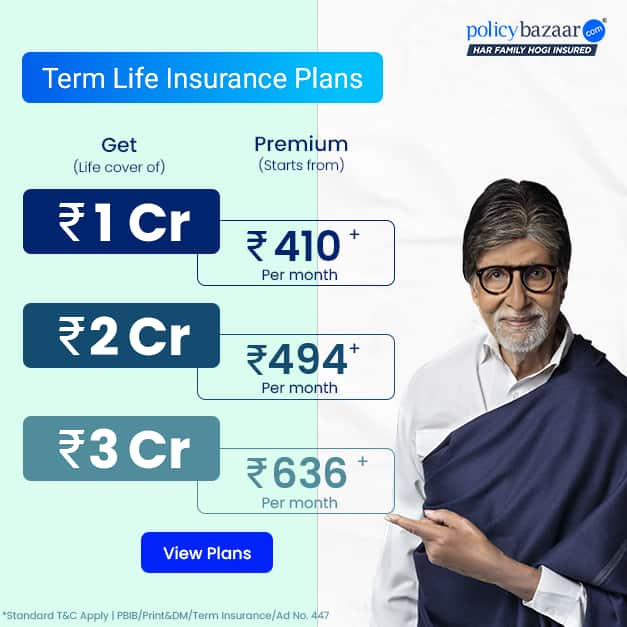
₹1 CRORE
Term Plan Starting @
Get an online discount of upto 15%#
Compare 40+ plans from 15 Insurers
ഒരു പ്ലാനിൽ ഒരു പങ്കാളിയെ ചേർക്കുന്നതിന് താരതമ്യേന കുറഞ്ഞ ചിലവ് മാത്രമേ ഉണ്ടാകൂ. ഒരേ പ്ലാനിൽ ഒരു പങ്കാളിയെ പരിരക്ഷിക്കുന്നത് രണ്ട് വ്യക്തിഗത പ്ലാനുകൾ വാങ്ങുന്നതിനേക്കാൾ കുറവാണെന്ന് ചില ഇൻഷുറർമാർ പറയുന്നു. സമ്പാദ്യം പ്ലാൻ, നിങ്ങളുടെ പ്രായം, ഓരോ പങ്കാളിയും എടുക്കുന്ന കവർ എന്നിവയെ ആശ്രയിച്ചിരിക്കുന്നു.
ഒരു സംയുക്ത ടേം പ്ലാനിനുള്ള പ്രീമിയം രണ്ട് പങ്കാളികളുടെയും പ്രായം, ആരോഗ്യം, പുകവലി നില, തൊഴിൽ, സം അഷ്വേർഡ്, പോളിസി കാലാവധി എന്നിവയെ ആശ്രയിച്ചിരിക്കുന്നു. കാരണം ഇൻഷുറർ രണ്ട് പേരുടെയും ജീവിതത്തിന് വില നിശ്ചയിക്കുന്നു, വലിയ പ്രായ വ്യത്യാസം അല്ലെങ്കിൽ ഒരു പങ്കാളിയുടെ ആരോഗ്യസ്ഥിതി ചെലവ് വർദ്ധിപ്പിക്കും. റൈഡറുകൾ ചേർക്കുന്നതും പ്രീമിയം വർദ്ധിപ്പിക്കും.
കുറിപ്പ്: ടേം പ്ലാൻ പ്രീമിയം കണക്കാക്കുന്നത് ഇനിപ്പറയുന്നവ ഉപയോഗിച്ച് ആയിരിക്കണമെന്ന് നിർദ്ദേശിക്കുന്നു ടേം ഇൻഷുറൻസ് കാൽക്കുലേറ്റർപ്ലാൻ വാങ്ങുന്നതിന് മുമ്പ് പോളിസിബസാറിന്റെ ഓൺലൈൻ ടൂൾ ഉപയോഗിക്കുക.
മിക്കവാറും, അതെ. ഇൻഷുറർമാർ വാഗ്ദാനം ചെയ്യുന്ന ജോയിന്റ്, പങ്കാളി ഓപ്ഷനുകൾ ഇണകൾക്കായി നിർമ്മിച്ചതാണ്, ചില ജോയിന്റ് ലൈഫ് കവറുകൾ നിങ്ങളുടെ ഇണയ്ക്ക് മാത്രമേ ലഭ്യമാകൂ. ചില ഇൻഷുറർമാർ ഇൻഷുറൻസ് പലിശയുടെ അടിസ്ഥാനത്തിൽ യോഗ്യതയെ കൂടുതൽ വിശാലമായി വിവരിക്കുന്നു: ഒരാളുടെ മരണം മറ്റേയാൾക്ക് സാമ്പത്തിക നഷ്ടമുണ്ടാക്കണം. അത് മാതാപിതാക്കളും കുട്ടികളും പോലുള്ള ബന്ധങ്ങളിലേക്ക് വ്യാപിക്കും. അപേക്ഷിക്കുന്നതിന് മുമ്പ് ഇൻഷുററുടെ നിയമങ്ങൾ സ്ഥിരീകരിക്കുക. ടേം ഇൻഷുറൻസ് മരണ ആനുകൂല്യം നൽകുന്നു. ഇത് മെഡിക്കൽ ചെലവുകൾ ഉൾക്കൊള്ളുന്നില്ല.
കുറിപ്പ്: അറിയുകടേം ഇൻഷുറൻസ് എന്താണ്? ആദ്യം നിങ്ങളുടെ പ്രിയപ്പെട്ടവർക്കായി ഒരു ടേം പ്ലാൻ വാങ്ങുക.
ഒരു ജോയിന്റ് ലൈഫ് ടേം പ്ലാൻ രണ്ട് ഇണകളെയും ഒരു പോളിസിക്ക് കീഴിൽ ഉൾക്കൊള്ളുന്നു, അതിനാൽ നിങ്ങൾ രണ്ട് വ്യത്യസ്ത പോളിസികൾ വാങ്ങേണ്ടതില്ല. നിങ്ങൾക്ക് യഥാർത്ഥത്തിൽ ലഭിക്കുന്നത് ഇൻഷുററെ ആശ്രയിച്ചിരിക്കും, എന്നാൽ ഈ പ്ലാനുകളിൽ പലപ്പോഴും കുറഞ്ഞ പ്രീമിയങ്ങൾ, പേഔട്ട് ശൈലികളുടെ തിരഞ്ഞെടുപ്പ്, പ്രീമിയം ഇളവ്, പിന്നോക്കം നിൽക്കുന്നവർക്ക് അധിക പിന്തുണ എന്നിവ ഉൾപ്പെടുന്നു.
സാധാരണയായി ഇതിന് ചെലവ് കുറവാണ്രണ്ടുപേർക്ക് ഒരു പോളിസി വാങ്ങുന്നത് രണ്ടുപേർ വാങ്ങുന്നതിനേക്കാൾ വിലകുറഞ്ഞതായിരിക്കും. എന്നിരുന്നാലും, ഒരു നിശ്ചിത സമ്പാദ്യം അനുമാനിക്കരുത്. അന്തിമ പ്രീമിയം ഇൻഷുറർ, കവർ തുക, നിങ്ങൾ രണ്ടുപേരുടെയും പ്രായം, ആരോഗ്യം എന്നിവയെ ആശ്രയിച്ചിരിക്കുന്നു.
പണം എങ്ങനെ നൽകണമെന്ന് നിങ്ങൾക്ക് തിരഞ്ഞെടുക്കാംഇൻഷുറർമാർ ഇത് വ്യത്യസ്തമായി കൈകാര്യം ചെയ്യുന്നു. ചിലർ ആദ്യ പങ്കാളി മരിക്കുമ്പോൾ പൂർണ്ണ സം അഷ്വേർഡ് ഒരിക്കൽ നൽകുന്നു, തുടർന്ന് പോളിസി അവസാനിക്കുന്നു. മറ്റുള്ളവർ ഓരോ പങ്കാളിക്കും വെവ്വേറെ പണം നൽകുന്നു. ഒപ്പിടുന്നതിന് മുമ്പ് ഇത് പരിശോധിക്കുക, കാരണം ആദ്യ ക്ലെയിമിന് ശേഷവും ജീവിച്ചിരിക്കുന്ന പങ്കാളിക്ക് പരിരക്ഷ ലഭിക്കുമോ എന്ന് ഇത് തീരുമാനിക്കുന്നു.
ഒറ്റത്തവണയ്ക്ക് പകരം പ്രതിമാസ വരുമാനംചില പ്ലാനുകൾ നോമിനിക്ക് മരണ ആനുകൂല്യം ഒരു വലിയ തുകയ്ക്ക് പകരം ഒരു സാധാരണ പ്രതിമാസ വരുമാനമായി എടുക്കാൻ അനുവദിക്കുന്നു. ഉദാഹരണത്തിന്, ചിലത് 120 ഗഡുക്കളായി വിഭജിക്കുന്നു. നഷ്ടത്തിന് ശേഷം ദൈനംദിന കുടുംബ ബജറ്റ് തയ്യാറാക്കുന്നത് ഇത് എളുപ്പമാക്കും.
പ്രീമിയം ഒഴിവാക്കൽ ആനുകൂല്യംചില പോളിസികളിൽ, പങ്കാളികളിൽ ഒരാൾ മരണമടഞ്ഞാൽ ശേഷിക്കുന്ന പ്രീമിയങ്ങൾ എഴുതിത്തള്ളപ്പെടും, അതിജീവിച്ചയാൾ കൂടുതലൊന്നും നൽകാതെ തന്നെ പരിരക്ഷയിൽ തുടരും. ചില പ്ലാനുകളിൽ ഇത് അന്തർനിർമ്മിതമാണ്, മറ്റുള്ളവയിൽ ഇത് ഒരു ആഡ്-ഓൺ ആണ്. വ്യവസ്ഥകൾ വ്യത്യാസപ്പെടാം, അതിനാൽ ചെറിയ അക്ഷരങ്ങളിൽ വായിക്കുക.
കുടുംബത്തിനുള്ള പിന്തുണപ്രതിമാസ ബില്ലുകൾ അടയ്ക്കുന്നതിനും, ഭവന വായ്പ അല്ലെങ്കിൽ മറ്റ് കടങ്ങൾ വീട്ടുന്നതിനും, നിങ്ങളുടെ കുട്ടികളുടെ വിദ്യാഭ്യാസച്ചെലവുകൾക്കും ഈ പേഔട്ട് ഉപയോഗിക്കാം. നിങ്ങൾ രണ്ടുപേരും സമ്പാദിക്കുമ്പോൾ ഇത് ഏറ്റവും പ്രധാനമാണ്, കാരണം ഒരു വരുമാനം നഷ്ടപ്പെടുന്നത് കുടുംബത്തിന്മേൽ യഥാർത്ഥ സമ്മർദ്ദം ചെലുത്തും.
റൈഡറുകൾ ഉപയോഗിച്ച് അധിക സംരക്ഷണംപല പ്ലാനുകളിലും ഗുരുതരമായ രോഗ റൈഡർ, അപകട മരണ റൈഡർ അല്ലെങ്കിൽ സ്ഥിരമായ വൈകല്യ റൈഡർ എന്നിവ ചേർക്കാൻ നിങ്ങളെ അനുവദിക്കുന്നു. എല്ലാ റൈഡറുകളും രണ്ട് പങ്കാളികൾക്കും ബാധകമല്ലെന്ന് ഓർമ്മിക്കുക. പ്രീമിയം തിരികെ നൽകൽ, പരിരക്ഷ വർദ്ധിപ്പിക്കൽ, ടോപ്പ്-അപ്പുകൾ എന്നിവ പോലുള്ള സവിശേഷതകൾ ചിലപ്പോൾ പ്രാഥമിക ഇൻഷ്വർ ചെയ്തയാൾക്ക് മാത്രമായി പരിമിതപ്പെടുത്തിയിരിക്കുന്നു.
നികുതി ആനുകൂല്യങ്ങൾ2025 ലെ ആദായനികുതി നിയമപ്രകാരം, യോഗ്യതയുള്ള പ്രീമിയങ്ങൾക്ക് സെക്ഷൻ 123 (മുമ്പ് 80C) പ്രകാരം, മൊത്തത്തിൽ ₹1.5 ലക്ഷം വരെ കിഴിവ് ലഭിക്കാൻ അർഹതയുണ്ട്. ആരോഗ്യ സംബന്ധിയായ റൈഡറുകളുടെ പ്രീമിയങ്ങൾ സെക്ഷൻ 126 (മുമ്പ് 80D) പ്രകാരം, നിർദ്ദിഷ്ട പരിധിക്കുള്ളിൽ വരാം. സെക്ഷൻ 11 പ്രകാരം മരണ ആനുകൂല്യത്തിനും നികുതി ഇളവ് ലഭിച്ചേക്കാം. ഇതെല്ലാം വ്യവസ്ഥകൾക്ക് വിധേയമാണ്, കൂടാതെ കിഴിവുകൾ സാധാരണയായി പഴയ നികുതി വ്യവസ്ഥയിൽ മാത്രമേ ബാധകമാകൂ.
എളുപ്പത്തിലുള്ള നയ മാനേജ്മെന്റ്ഒരു പോളിസി എന്നാൽ ഒരു സെറ്റ് രേഖകൾ, ഒരു പ്രീമിയം തീയതി, ഓർമ്മിക്കാൻ ഒരു പുതുക്കൽ എന്നിവയാണ്. ഇത് ഒരു ചെറിയ കാര്യമാണ്, പക്ഷേ ഇത് നിങ്ങളുടെ ഇൻഷുറൻസ് വിശദാംശങ്ങൾ ഒരിടത്ത് സൂക്ഷിക്കുന്നു.
കുറിപ്പ്: പരിശോധിക്കുക ഇന്ത്യയിലെ ഏറ്റവും മികച്ച ടേം ഇൻഷുറൻസ് പ്ലാൻ നിങ്ങളുടെ ആവശ്യങ്ങൾക്ക് അനുയോജ്യമായ ഒന്ന് തിരഞ്ഞെടുക്കുക.
| ഘടകങ്ങൾ | ജോയിന്റ് ടേം ഇൻഷുറൻസ് | രണ്ട് വ്യത്യസ്ത ടേം പ്ലാനുകൾ |
| പ്രീമിയം | ഒരു പ്രീമിയം രണ്ട് പങ്കാളികളെയും ഉൾക്കൊള്ളുന്നു, ഇൻഷുററെയും കവറേജിനെയും ആശ്രയിച്ച് രണ്ട് വ്യത്യസ്ത പ്രീമിയങ്ങളിൽ താഴെ മാത്രമേ ഇതിന് ചെലവ് വരൂ. | ഒരാളുടെ പ്രായം, ആരോഗ്യം, ശീലങ്ങൾ എന്നിവയെ അടിസ്ഥാനമാക്കി രണ്ട് പ്രീമിയങ്ങൾ. |
| പേഔട്ട് | പ്ലാനിനെ ആശ്രയിച്ചിരിക്കും: ഒരു മരണത്തിന് ശേഷം പോളിസി അവസാനിക്കുമ്പോൾ ഒരു ലംപ് തുക, അതിജീവിച്ചയാൾക്ക് തുടരുന്ന കവറേജുള്ള ഒരു ലംപ് തുക, അല്ലെങ്കിൽ പതിവ് പേയ്മെന്റുകളും ചേർത്ത് ഒരു ലംപ് തുക. | ഓരോ പോളിസിയും അതിന്റേതായ സം അഷ്വേർഡ് നൽകുന്നു, മറ്റേ പോളിസി തുടരുന്നു. |
| രണ്ട് പങ്കാളികളും മരിച്ചാൽ | ചില സംയുക്ത പദ്ധതികൾ ഒരു മരണ ആനുകൂല്യം മാത്രമേ നൽകുന്നുള്ളൂ, മറ്റുള്ളവ ഓരോ പങ്കാളിക്കും പ്രത്യേക തുക നൽകുന്നു. | ഓരോ പോളിസിയും അതിന്റെ നോമിനിക്ക് അതിന്റേതായ ആനുകൂല്യം നൽകുന്നു. |
| റൈഡർമാർ | അടിസ്ഥാന പ്ലാനിന് പുറമേ റൈഡർ പ്രീമിയം ഈടാക്കുന്നതിനൊപ്പം ലഭ്യമാണ്. | ഓരോ പങ്കാളിയും അവരവരുടെ റൈഡറുകളെ തിരഞ്ഞെടുക്കുന്നു. |
| നയം കൈകാര്യം ചെയ്യൽ | ഒരു പോളിസി, പങ്കാളികളിൽ ആർക്കെങ്കിലും പ്രീമിയം അടയ്ക്കാം. | ട്രാക്ക് ചെയ്യാൻ രണ്ട് പ്രീമിയം ഷെഡ്യൂളുകളുള്ള രണ്ട് പോളിസികൾ |
| വേർപിരിയൽ അല്ലെങ്കിൽ വിവാഹമോചനം | പോളിസി ഒറ്റ പോളിസിയാക്കി മാറ്റേണ്ടി വന്നേക്കാം, ഒരു പങ്കാളി പണം നൽകുന്നത് നിർത്തിയാൽ, മറ്റേയാൾ ചെലവ് വഹിക്കും. | മറ്റ് നയങ്ങളിൽ യാതൊരു സ്വാധീനവുമില്ല. |
| പ്രായവ്യത്യാസവും ജീവിതശൈലിയും | പങ്കാളികൾ പ്രായപൂർത്തിയായവരും സമാനമായ ജീവിതശൈലി നയിക്കുന്നവരുമാകുമ്പോൾ മികച്ച രീതിയിൽ പ്രവർത്തിക്കുന്നു. | പ്രായത്തിൽ വലിയ വ്യത്യാസമുണ്ടാകുമ്പോഴോ പങ്കാളികളിൽ ഒരാൾ പുകവലിക്കുമ്പോഴോ ഇത് നന്നായി പ്രവർത്തിക്കുന്നു. |
ഒരു സംയുക്ത പദ്ധതി ഇതിന് അനുയോജ്യമാണ്:
ഭവന വായ്പ അല്ലെങ്കിൽ കുട്ടികളുടെ വിദ്യാഭ്യാസ ചെലവുകൾ പോലുള്ള സാമ്പത്തിക പ്രതിബദ്ധതകൾ പങ്കിടുന്ന ദമ്പതികൾ.
രണ്ട് പങ്കാളികളും സമ്പാദിക്കുകയും ഒരൊറ്റ പോളിസി കൈകാര്യം ചെയ്യാൻ ആഗ്രഹിക്കുകയും ചെയ്യുന്ന കുടുംബങ്ങൾ.
ഒരു പങ്കാളിക്ക് വരുമാനം ലഭിക്കാത്തപ്പോൾ മറ്റേയാൾ അവരെ സംരക്ഷണത്തിൽ കൊണ്ടുവരാൻ ആഗ്രഹിക്കുന്ന ദമ്പതികൾ.
സമാന പ്രായത്തിലും ആരോഗ്യത്തിലും ഉള്ള പങ്കാളികൾ, ഇൻഷുറർ വിലകൾ ഇരുവരും ഒരുമിച്ച് ജീവിക്കുന്നതിനാൽ മികച്ച നിരക്കുകൾ ലഭിച്ചേക്കാം.
പങ്കിട്ട വരുമാന റിസ്ക്. രണ്ട് പങ്കാളികളുടെയും വരുമാനം കുടുംബത്തെ സഹായിക്കുമ്പോൾ, ഇരു പങ്കാളികളിൽ ഒരാളുടെയോ പങ്കാളിയുടെയോ നഷ്ടം വേദനാജനകമാണ്. ഒരു പേഔട്ട് പിന്നീടുള്ള ആദ്യ വർഷങ്ങളിലെ വായ്പ തിരിച്ചടവുകളും ജീവിതച്ചെലവുകളും ഉൾക്കൊള്ളാൻ കഴിയും.
കുട്ടികളുടെ പദ്ധതികൾ. വിദ്യാഭ്യാസവും മറ്റ് ദീർഘകാല ലക്ഷ്യങ്ങളും നിലനിർത്താൻ പേഔട്ട് സഹായിക്കും.
ലളിതമായ ഭരണനിർവ്വഹണം. ഒരു പോളിസിയും ഒരു പ്രീമിയം ഷെഡ്യൂളും ട്രാക്ക് ചെയ്യുന്നത് രണ്ടെണ്ണത്തേക്കാൾ എളുപ്പമാണ്.
എസ്റ്റേറ്റ് പ്ലാനിംഗ്. രണ്ട് പങ്കാളികളും മരിച്ചതിനുശേഷം മാത്രമേ സെക്കൻഡ്-ടു-ഡൈ പ്ലാൻ പണം നൽകൂ, അതിനാൽ വരുമാനം മാറ്റിസ്ഥാപിക്കുന്നതിനുപകരം അവകാശികൾക്ക് സമ്പത്ത് കൈമാറുന്നതിൽ ശ്രദ്ധ കേന്ദ്രീകരിക്കുന്ന കുടുംബങ്ങൾക്ക് ഇത് അനുയോജ്യമാണ്.
ഒരു പോളിസി മാത്രം കൈകാര്യം ചെയ്യാൻ ആഗ്രഹിക്കുന്ന, പ്ലാനിന്റെ പരിധികളിൽ സംതൃപ്തിയുള്ള ദമ്പതികൾക്ക് ഒരു ജോയിന്റ് ടേം പ്ലാൻ നന്നായി പ്രവർത്തിക്കും. പങ്കാളി പരിരക്ഷ, റൈഡറുകൾ, പേഔട്ടുകൾ എന്നിവ പലപ്പോഴും നിബന്ധനകളോടെ വരുന്നതിനാൽ, ഇത് എല്ലാവർക്കും ശരിയായ തിരഞ്ഞെടുപ്പല്ല.
തീരുമാനിക്കുന്നതിന് മുമ്പ്, ഒരു ജോയിന്റ് പ്ലാനിനും ഒരേ പരിരക്ഷയുള്ള രണ്ട് വ്യക്തിഗത പോളിസികൾക്കും ഉദ്ധരണികൾ നേടുക, തുടർന്ന് മൊത്തം പ്രീമിയം, പങ്കാളിയുടെ പരിരക്ഷാ തുക, അറ്റാച്ചുചെയ്തിരിക്കുന്ന വ്യവസ്ഥകൾ എന്നിവ താരതമ്യം ചെയ്യുക.
കുറിപ്പ്: നിങ്ങൾ ഇതും പരിശോധിക്കണംടേം ലൈഫ് ഇൻഷുറൻസിന്റെ ഗുണങ്ങൾനിങ്ങൾ ടേം ഇൻഷുറൻസ് പ്ലാൻ വാങ്ങാൻ പദ്ധതിയിടുകയാണെങ്കിൽ.
If yes, Please rate us.

˜The insurers/plans mentioned are arranged in order of highest to lowest Sum Assured(SA) offered by Policybazaar’s insurer partners offering term insurance plans on our platform, as per ‘first year premium of life insurers as at 31.03.2025 report’ published by IRDAI.
Policybazaar Insurance Brokers Private Limited does not endorse, rate or recommend any particular insurer or insurance product offered by any insurer. For complete list of insurers in India refer to the IRDAI website www.irdai.gov.in
+On the basis of your profile
+Rs. 410/month is starting price for a 1 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age, rounded off to nearest 10
+Rs. 410/month (Rs.14/day) is starting price for a 1 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age rounded off to nearest 10
+Rs. 245 is starting price for a 50 lakhs term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 8/day is starting price for a 50 lakhs term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age, rounded off to nearest 10
+Rs. 15/day is starting price for a 75 lakhs term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age, rounded off to nearest 10
+Rs. 504/month is starting price for a 1.5 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 494/month is starting price for a 2 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 636/month is starting price for a 3 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 918/month is starting price for a 5 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 1,286/month is starting price for a 7 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 453/month is starting price for a 1 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs.582/month is starting price for a 2 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 786/month is starting price for a 3 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 1,374/month is starting price for a 5 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 1,592/month is starting price for a 7 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 525/month is the starting price for a 1 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 68 years of age.
+Rs. 668/month is starting price for a 2 crore term life insurance for an 25 year-old male, non-smoker, with no pre-existing diseases, cover upto 45 years of age.
+Rs. 1,200/month is starting price for a 2 crore term life insurance for an 35 year-old male, non-smoker, with no pre-existing diseases, cover upto 55 years of age.
+Rs. 410/month is starting price for a 1 crore term life insurance for an 18 year-old Female, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 577/month is starting price for a 1 crore term life insurance for an 18 year-old Male, self employed, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
*The full refund of premium is available on availing the one-time option of refund of premium. Total premium paid for policy (paid for add-ons) will be the special exit value, payable on availing the one-time option of refund of premium if you wish to completely exit the policy.
+Rs. ₹361/month is the starting price for a ₹1 crore loan cover with an 8% interest rate for an 18-year-old male, non-smoker, with no pre-existing diseases, loan tenure up to 20 years, rounded off to the nearest 10
Prices offered by the insurer are as per the approved insurance plans | #All savings and online discounts are provided by insurers as per IRDAI approved insurance plans | Standard Terms and Conditions Apply | **Tax Benefits are subject to changes in tax laws.| Policybazaar Insurance Brokers Private Limited
We will respond in the first instance within 30 minutes of the customers contacting us. 30-minute claim support service is for the purpose of giving reasonable assistance to the policyholder in pursuance of the claim. Settlement of claim (including cashless claim) is the responsibility of the insurer as per policy terms and conditions. The 30-minute claim support is subject to our operations not being impacted by a system failure or force majeure event or for reasons beyond our control. For further details, 24x7 Claims Support Helpline can be reached out at 1800-258-5881
For more details on risk factors, terms and conditions, please read the sales brochure carefully before concluding a sale
Policybazaar Insurance Brokers Private Limited | CIN: U74999HR2014PTC053454 | Registered Office - Plot No.119, Sector - 44, Gurgaon, Haryana – 122001 | Registration No. 742, Valid till 09/06/2027, License category- Composite Broker Visitors are hereby informed that their information submitted on the website may be shared with insurers. Product information is authentic and solely based on the information received from the insurers.
© Copyright 2008-2026 policybazaar.com. All Rights Reserved
˜ Policybazaar Promise reflects the guarantee offered by insurers. Price assurance is based on certifications shared by insurers with us.
Insurance
Calculators
Payment Methods


Secured With

Follow us on


