






Download the Policybazaar app
to manage all your insurance needs.
జాయింట్ లైఫ్ టర్మ్ ఇన్సూరెన్స్, దీనిని భార్యాభర్తల కోసం జాయింట్ టర్మ్ ప్లాన్ అని కూడా పిలుస్తారు, ఇది సాధారణంగా వివాహిత జంట అయిన ఇద్దరికి వర్తించే ఒకే టర్మ్ ప్లాన్. ఈ కాలపరిమితిలో భాగస్వాములలో ఎవరైనా మరణిస్తే, ఈ ప్లాన్ నామినీకి మరణ ప్రయోజనాన్ని చెల్లిస్తుంది. కొన్ని ప్లాన్లు ఆ తర్వాత కూడా జీవించి ఉన్నవారికి కవరేజీని కొనసాగిస్తాయి, మరికొన్ని మొదటి క్లెయిమ్ తర్వాత ముగుస్తాయి, కాబట్టి ప్రీమియం కంటే చెల్లింపు విధానమే ముఖ్యం.


భాగస్వాములిద్దరూ సంపాదిస్తున్నప్పుడు జాయింట్ టర్మ్ ప్లాన్ చాలా ఉపయోగకరంగా ఉంటుంది, ఎందుకంటే ఒకరి మరణం వల్ల మరొకరు ఇంటిని ఒంటరిగా చూసుకోవాల్సిన అవసరం ఉండదు. భారతదేశంలో, జాయింట్ టర్మ్ ఇన్సూరెన్స్ సాధారణంగా వ్యక్తిగత ప్లాన్పై ఒక ఐచ్ఛికంగా అందించబడుతుంది, కాబట్టి మీరు జాయింట్ లైఫ్ ఆప్షన్తో టర్మ్ ప్లాన్ను కొనుగోలు చేస్తారు, మరియు నిబంధనలు బీమా సంస్థను బట్టి మారుతూ ఉంటాయి.

Term Plans
జాయింట్ లైఫ్ టర్మ్ పాలసీ అనేది ఒక రకమైనది టర్మ్ లైఫ్ ఇన్సూరెన్స్ ఇది సాధారణంగా భార్యాభర్తలైన ఇద్దరికి ఒకే ప్లాన్ కింద కవరేజీని అందిస్తుంది. మీరు సాధారణంగా దీనిని జాయింట్ లైఫ్ ఆప్షన్తో కూడిన టర్మ్ ప్లాన్గా పొందవచ్చు. ఇద్దరికీ ఒక నిర్ణీత కాలానికి కవరేజీ ఉంటుంది మరియు మీరు అంగీకరించిన షెడ్యూల్ ప్రకారం ప్రీమియం చెల్లిస్తారు. ఆ కాలంలో మీలో ఎవరైనా మరణిస్తే, పాలసీ నిబంధనల ప్రకారం బీమా సంస్థ నామినీకి మరణ ప్రయోజనాన్ని చెల్లిస్తుంది.
ఆ తర్వాత ఏమి జరుగుతుందనేది మీరు ఎంచుకునే ప్లాన్పై ఆధారపడి ఉంటుంది. కొన్ని పాలసీలలో, మొదటి మరణ క్లెయిమ్ పరిష్కరించబడిన తర్వాత కవరేజ్ ముగుస్తుంది. మరికొన్నింటిలో, జీవించి ఉన్న భాగస్వామికి కవరేజ్ కొనసాగుతుంది. ఇది సాధారణంగా ఈ విధంగా పనిచేస్తుంది.
హామీ మొత్తం మరియు పాలసీ వ్యవధిని ఎంచుకోండిమీకు ఎంత కవరేజీ కావాలి మరియు ఎంత కాలం పాటు కావాలి అనే విషయాన్ని కలిసి నిర్ణయించుకోండి. పాలసీని జారీ చేసే ముందు బీమా సంస్థ మీ వయస్సు, ఆదాయం, ఆరోగ్యం మరియు ఇతర అర్హతా అంశాలను పరిశీలిస్తుంది.
ప్రీమియం చెల్లించండిమీరు ఎంచుకున్న తరచుదనం ప్రకారం చెల్లించవచ్చు. చాలా ప్లాన్లలో, ఒకే ప్రీమియం రెండు జీవితాలకూ వర్తిస్తుంది.
మరణ ప్రయోజనాన్ని క్లెయిమ్ చేయండిమీలో ఒకరు ఈ కాల వ్యవధిలో మరణిస్తే, నామినీ బీమా సంస్థకు క్లెయిమ్ దాఖలు చేస్తారు. అప్పుడు బీమా సంస్థ, ప్లాన్ యొక్క చెల్లింపు విధానం ప్రకారం హామీ మొత్తాన్ని చెల్లిస్తుంది.
జీవించి ఉన్నవారికి రక్షణ వర్తిస్తుందో లేదో తనిఖీ చేయండికొన్ని పాలసీలు మొదటి క్లెయిమ్ తర్వాత రద్దు అవుతాయి. మరికొన్ని, జీవించి ఉన్న భాగస్వామి కవరేజీని కొనసాగిస్తాయి, ఇంకొన్ని వారి భవిష్యత్ ప్రీమియంలను కూడా మాఫీ చేస్తాయి.
పదవీకాలం ముగిసినప్పుడు ఏమి జరుగుతుందో తెలుసుకోండిమీరిద్దరూ జీవించి ఉండగా పాలసీ గడువు ముగిస్తే, కవరేజ్ పూర్తిగా ఆగిపోతుంది. జీవించి ఉన్న జీవిత భాగస్వామికి తర్వాత ఇన్సూరెన్స్ కావాలనుకుంటే, వారు బహుశా కొత్త టర్మ్ ప్లాన్ను కొనుగోలు చేయాల్సి ఉంటుంది, మరియు వయస్సు లేదా ఆరోగ్య మార్పుల కారణంగా దానికి ఎక్కువ ఖర్చు కావచ్చు.
ఒక ఉదాహరణతో జాయింట్ లైఫ్ ఇన్సూరెన్స్ ఎలా పనిచేస్తుందో అర్థం చేసుకుందాం.
రాజ్ వయసు 35 సంవత్సరాలు అనుకుందాం. అతను తన 30 ఏళ్ల భార్య సీమతో కలిసి ఒక జాయింట్ పాలసీని తీసుకున్నాడు. రాజ్కు ₹2 కోట్ల కవరేజ్, సీమకు ₹50 లక్షల కవరేజ్ ఉంది. ఈ పాలసీ రాజ్కు 75 ఏళ్లు వచ్చే వరకు చెల్లుబాటులో ఉంటుంది. ఈ పాలసీలో సీమకు ప్రీమియం మినహాయింపు కూడా ఉంది.
ఒకవేళ రాజ్ ముందుగా మరణిస్తే, లేదా బీమా పరిధిలోకి వచ్చే ప్రాణాంతక వ్యాధితో బాధపడుతున్నట్లు నిర్ధారణ అయితే:పాలసీ నిబంధనలకు లోబడి, ఆమె నామినీకి ₹2 కోట్లు లభిస్తాయి. సీమ ప్రీమియంలు చెల్లించడం ఆపివేసినప్పటికీ, ఆమె ₹50 లక్షల కవరేజ్ కొనసాగుతుంది. ఆ కాలపరిమితిలో తర్వాత ఆమె మరణించినా లేదా కవరేజ్ ఉన్న ప్రాణాంతక వ్యాధితో బాధపడుతున్నట్లు నిర్ధారణ అయినా, ఆమె నామినీకి ₹50 లక్షలు అందుతాయి.
ఒకవేళ సీమ ముందు వెళితే:పాలసీ నిబంధనలకు లోబడి, ఆమె నామినీకి ₹50 లక్షలు లభిస్తాయి. రాజ్ యొక్క ₹2 కోట్ల కవరేజీ కొనసాగుతుంది, మరియు మిగిలిన కాలంలో అతను మరణించినా లేదా కవరేజీ ఉన్న ప్రాణాంతక వ్యాధితో బాధపడుతున్నట్లు నిర్ధారణ అయినా, అతని నామినీ ఆ మొత్తాన్ని అందుకుంటారు.
ఒకవేళ వారిద్దరూ మరణిస్తే, లేదా ఇద్దరికీ బీమా పరిధిలోకి వచ్చే ప్రాణాంతక వ్యాధి ఉన్నట్లు నిర్ధారణ అయితే:క్లెయిమ్ షరతులకు లోబడి, ప్రతి నామినీకి వారి వారి మొత్తం, అంటే రాజ్కు ₹2 కోట్లు మరియు సీమకు ₹50 లక్షలు అందుతాయి.
ఈ ఏర్పాటులో, ప్రతి భాగస్వామికి వారి స్వంత కవరేజ్ మొత్తం ఉంటుంది మరియు మొదటి క్లెయిమ్ తర్వాత జీవించి ఉన్నవారు రక్షించబడతారు. ప్రతి ప్లాన్ ఈ విధంగా పనిచేయదు. ప్రాణాంతక వ్యాధి నిబంధనలు మరియు ప్రీమియం మినహాయింపు షరతులు బీమా సంస్థలను బట్టి మారుతూ ఉంటాయి, కాబట్టి మీరు కొనుగోలు చేసే ముందు పాలసీలోని నిబంధనలను చదవండి.
భారతదేశంలో జాయింట్ కవర్ మూడు ప్రధాన నిర్మాణాలలో లభిస్తుంది. వాటిని పోల్చడంలో, ఒక ప్లాన్ ఏ నిర్మాణాన్ని ఉపయోగిస్తుందో తెలుసుకోవడం అత్యంత ముఖ్యమైన దశ.
మొదట చనిపోయేవాడు:ఈ పాలసీ ఇద్దరికి వర్తిస్తుంది మరియు వారిలో మొదటి వ్యక్తి మరణించినప్పుడు హామీ మొత్తాన్ని చెల్లిస్తుంది. ఆ తర్వాత కవరేజ్ ముగుస్తుంది, కాబట్టి మిగిలిన వ్యక్తికి అది లేకుండా పోతుంది.
రెండవదిగా చనిపోయేది:ఇద్దరు భాగస్వాములు మరణించిన తర్వాత మాత్రమే, పాలసీలో పేర్కొన్న లబ్ధిదారులకు హామీ మొత్తం చెల్లించబడుతుంది. కొన్ని బీమా సంస్థలు తమ జాయింట్ టర్మ్ ప్లాన్లపై దీనిని ఒక ఐచ్ఛికంగా అందిస్తాయి. ఇది ప్రధానంగా ఎస్టేట్ ప్లానింగ్లో ఉపయోగించబడుతుంది, ఆదాయానికి ప్రత్యామ్నాయంగా కాదు.
ఉమ్మడి జీవిత భాగస్వామి లేదా జీవిత భాగస్వామి కవరేజ్:కింద జీవిత భాగస్వామి కోసం టర్మ్ ఇన్సూరెన్స్ఒక భాగస్వామి ప్రధాన పాలసీని కలిగి ఉంటారు మరియు జీవిత భాగస్వామిని ద్వితీయ జీవిత భాగస్వామిగా చేర్చుతారు. జాయింట్ లైఫ్ ఆప్షన్తో కూడిన టర్మ్ ప్లాన్ సాధారణంగా ఈ విధంగా పనిచేస్తుంది. వివరాలు ప్లాన్ను బట్టి మారుతూ ఉంటాయి. కొన్ని ప్లాన్లు ప్రారంభం నుండే జీవిత భాగస్వామికి కవరేజీని అందిస్తాయి, మొదట తక్కువ మొత్తంతో ప్రారంభమై, ప్రాథమిక భాగస్వామి మరణించిన తర్వాత పెరుగుతుంది. మరికొన్ని ప్లాన్లు ప్రాథమిక బీమాదారుడు మరణించిన తర్వాత మాత్రమే జీవిత భాగస్వామికి కవరేజీని ప్రారంభిస్తాయి.
Secure Your Family Future Today
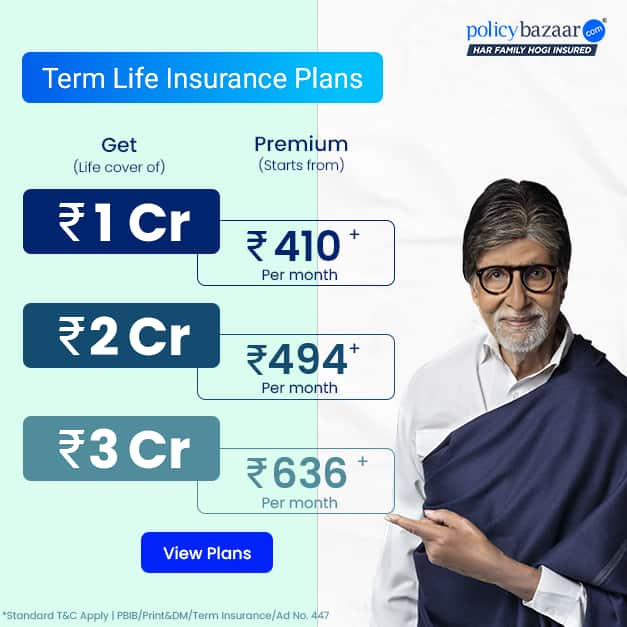
₹1 CRORE
Term Plan Starting @
Get an online discount of upto 15%#
Compare 40+ plans from 15 Insurers
ప్లాన్లో జీవిత భాగస్వామిని చేర్చడానికి అయ్యే ఖర్చు చాలా తక్కువగా ఉంటుంది. రెండు వేర్వేరు ప్లాన్లు కొనడం కంటే, ఒకే ప్లాన్లో జీవిత భాగస్వామికి కవరేజీ ఇవ్వడం తక్కువ ఖర్చుతో కూడుకున్నదని కొంతమంది బీమా సంస్థలు చెబుతున్నాయి. ఈ ఆదా అనేది ప్లాన్, మీ వయస్సులు, మరియు ప్రతి భాగస్వామి తీసుకునే కవరేజీపై ఆధారపడి ఉంటుంది.
జాయింట్ టర్మ్ ప్లాన్ ప్రీమియం ఇద్దరు భాగస్వాముల వయస్సు, ఆరోగ్యం, ధూమపానం చేసే అలవాటు, వృత్తితో పాటు, హామీ మొత్తం మరియు పాలసీ కాలవ్యవధిపై ఆధారపడి ఉంటుంది. బీమా సంస్థ ఇద్దరి జీవితాలకూ ధరను నిర్ణయిస్తుంది కాబట్టి, వయస్సులో పెద్ద తేడా ఉన్నా లేదా భాగస్వాములలో ఒకరికి ఆరోగ్య సమస్య ఉన్నా ఖర్చు పెరగవచ్చు. రైడర్లను జోడించడం కూడా ప్రీమియంను పెంచుతుంది.
గమనిక: టర్మ్ ప్లాన్ ప్రీమియంను ఈ క్రింది పద్ధతిని ఉపయోగించి లెక్కించాలని సూచించబడింది. టర్మ్ ఇన్సూరెన్స్ కాలిక్యులేటర్ప్లాన్ కొనుగోలు చేసే ముందు పాలసీబజార్ అందించే ఆన్లైన్ సాధనం.
చాలా వరకు, అవును. బీమా సంస్థలు అందించే ఉమ్మడి మరియు జీవిత భాగస్వామి ఎంపికలు జీవిత భాగస్వాముల కోసమే రూపొందించబడ్డాయి, మరియు కొన్ని ఉమ్మడి జీవిత బీమాలు మీ జీవిత భాగస్వామికి మాత్రమే అందుబాటులో ఉంటాయి. కొంతమంది బీమా సంస్థలు అర్హతను మరింత విస్తృతంగా, బీమా చేయదగిన ఆసక్తి పరంగా వివరిస్తాయి: ఒక వ్యక్తి మరణం మరొకరికి ఆర్థిక నష్టాన్ని కలిగించాలి. ఇది తల్లిదండ్రులు మరియు పిల్లల వంటి సంబంధాలకు కూడా వర్తించవచ్చు. మీరు దరఖాస్తు చేసే ముందు బీమా సంస్థ నియమాలను నిర్ధారించుకోండి. టర్మ్ ఇన్సూరెన్స్ మరణ ప్రయోజనాన్ని చెల్లిస్తుంది. ఇది వైద్య ఖర్చులను కవర్ చేయదు.
గమనిక: తెలుసుకోండి టర్మ్ ఇన్సూరెన్స్ అంటే ఏమిటి? మొదట, ఆ తర్వాత మీ ప్రియమైన వారి కోసం టర్మ్ ప్లాన్ కొనండి.
జాయింట్ లైఫ్ టర్మ్ ప్లాన్ భార్యాభర్తలిద్దరినీ ఒకే పాలసీ కింద కవర్ చేస్తుంది, కాబట్టి మీరు రెండు వేర్వేరు పాలసీలను కొనుగోలు చేయవలసిన అవసరం లేదు. మీకు వాస్తవంగా ఏమి లభిస్తుందనేది బీమా సంస్థపై ఆధారపడి ఉంటుంది, కానీ ఈ ప్లాన్లు తరచుగా తక్కువ ప్రీమియంలు, చెల్లింపు పద్ధతులలో ఎంపిక, ప్రీమియం మినహాయింపు మరియు వెనుక ఉండిపోయిన వారికి కొంత అదనపు మద్దతుతో వస్తాయి.
సాధారణంగా తక్కువ ఖర్చు అవుతుందిఇద్దరి కోసం రెండు పాలసీలు కొనడం కంటే ఒకే పాలసీ కొనడం చౌకగా ఉండవచ్చు. అయితే, మీ పొదుపు స్థిరంగా ఉంటుందని భావించవద్దు. తుది ప్రీమియం బీమా సంస్థ, కవరేజ్ మొత్తం, ఇంకా మీ ఇద్దరి వయస్సు మరియు ఆరోగ్యంపై ఆధారపడి ఉంటుంది.
డబ్బును ఎలా చెల్లించాలో మీరు ఎంచుకోవచ్చుబీమా సంస్థలు దీనిని విభిన్నంగా నిర్వహిస్తాయి. కొన్ని సంస్థలు మొదటి జీవిత భాగస్వామి మరణించినప్పుడు, పూర్తి హామీ మొత్తాన్ని ఒకేసారి చెల్లిస్తాయి, ఆ తర్వాత పాలసీ ముగుస్తుంది. మరికొన్ని సంస్థలు ప్రతి జీవిత భాగస్వామికి విడివిడిగా చెల్లిస్తాయి. మీరు సంతకం చేసే ముందు దీనిని సరిచూసుకోండి, ఎందుకంటే మొదటి క్లెయిమ్ తర్వాత జీవించి ఉన్న భాగస్వామికి ఇంకా కవరేజ్ వర్తిస్తుందో లేదో ఇదే నిర్ణయిస్తుంది.
ఒకేసారి పెద్ద మొత్తంలో డబ్బుకు బదులుగా నెలవారీ ఆదాయంకొన్ని పథకాలు నామినీకి మరణ ప్రయోజనాన్ని ఒకే పెద్ద మొత్తంగా కాకుండా, క్రమమైన నెలవారీ ఆదాయంగా తీసుకునేందుకు వీలు కల్పిస్తాయి. ఉదాహరణకు, కొన్ని దానిని 120 వాయిదాలుగా విభజిస్తాయి. ఇది నష్టం జరిగిన తర్వాత రోజువారీ గృహ బడ్జెట్ను సులభతరం చేస్తుంది.
ప్రీమియం మినహాయింపు ప్రయోజనంకొన్ని పాలసీలలో, జీవిత భాగస్వాములలో ఒకరు మరణించిన తర్వాత మిగిలిన ప్రీమియంలు మాఫీ చేయబడతాయి మరియు జీవించి ఉన్నవారు అదనంగా ఏమీ చెల్లించకుండానే కవరేజీని పొందుతారు. కొన్ని ప్లాన్లలో ఇది అంతర్నిర్మితంగా ఉంటుంది, మరికొన్నింటిలో ఇది ఒక యాడ్-ఆన్గా ఉంటుంది. షరతులు వేర్వేరుగా ఉంటాయి, కాబట్టి నిబంధనలను క్షుణ్ణంగా చదవండి.
కుటుంబానికి మద్దతుఈ చెల్లింపుతో నెలవారీ బిల్లులు చెల్లించవచ్చు, గృహ రుణం లేదా ఇతర అప్పులు తీర్చవచ్చు, మరియు మీ పిల్లల చదువుకు కూడా చెల్లించవచ్చు. మీరిద్దరూ సంపాదిస్తున్నప్పుడు ఇది చాలా ముఖ్యం, ఎందుకంటే ఒక ఆదాయాన్ని కోల్పోవడం కుటుంబంపై నిజమైన ఒత్తిడిని కలిగిస్తుంది.
రైడర్లతో అదనపు రక్షణచాలా ప్లాన్లు క్రిటికల్ ఇల్నెస్ రైడర్, యాక్సిడెంటల్ డెత్ రైడర్ లేదా పర్మనెంట్ డిసేబిలిటీ రైడర్ను జోడించుకోవడానికి మిమ్మల్ని అనుమతిస్తాయి. ప్రతి రైడర్ ఇద్దరు భాగస్వాములకు వర్తించదని గుర్తుంచుకోండి. ప్రీమియం వాపసు, కవరేజీని పెంచడం మరియు టాప్-అప్ల వంటి ఫీచర్లు కొన్నిసార్లు ప్రాథమిక బీమాదారునికి మాత్రమే పరిమితమై ఉంటాయి.
పన్ను ప్రయోజనాలుఆదాయపు పన్ను చట్టం, 2025 ప్రకారం, అర్హత గల ప్రీమియంలు సెక్షన్ 123 (గతంలో 80C) కింద, మొత్తం మీద ₹1.5 లక్షల వరకు మినహాయింపుకు అర్హత పొందవచ్చు. ఆరోగ్య సంబంధిత రైడర్లపై ప్రీమియంలు, నిర్దేశించిన పరిమితులలోపు, సెక్షన్ 126 (గతంలో 80D) పరిధిలోకి రావచ్చు. మరణ ప్రయోజనం కూడా సెక్షన్ 11 కింద పన్ను మినహాయింపు పొందవచ్చు. ఇవన్నీ షరతులకు లోబడి ఉంటాయి మరియు ఈ మినహాయింపులు సాధారణంగా పాత పన్ను విధానం కింద మాత్రమే వర్తిస్తాయి.
సులభమైన విధాన నిర్వహణఒకే పాలసీ అంటే ఒకే రకమైన పత్రాలు, ఒకే ప్రీమియం తేదీ మరియు గుర్తుంచుకోవలసిన ఒకే పునరుద్ధరణ. ఇది చిన్న విషయమే అయినా, మీ భీమా వివరాలను ఒకే చోట ఉంచుతుంది.
గమనిక: తనిఖీ చేయండి భారతదేశంలో ఉత్తమ టర్మ్ ఇన్సూరెన్స్ ప్లాన్ మరియు మీ అవసరాలకు సరిపోయేదాన్ని ఎంచుకోండి.
| కారకాలు | జాయింట్ టర్మ్ ఇన్సూరెన్స్ | రెండు వేర్వేరు కాల ప్రణాళికలు |
| ప్రీమియం | ఒకే ప్రీమియం ఇద్దరు భాగస్వాములను కవర్ చేస్తుంది, ఇది బీమా సంస్థ మరియు కవరేజీని బట్టి రెండు వేర్వేరు ప్రీమియంల కంటే తక్కువ ఖర్చుతో కూడుకున్నది కావచ్చు. | ఒక వ్యక్తి వయస్సు, ఆరోగ్యం మరియు అలవాట్ల ఆధారంగా రెండు ప్రీమియంలు |
| చెల్లింపు | ప్లాన్ను బట్టి ఉంటుంది: ఒక మరణం సంభవించినప్పుడు ఒకేసారి పెద్ద మొత్తంలో చెల్లింపు, ఆ తర్వాత పాలసీ ముగుస్తుంది; లేదా, ఒకేసారి పెద్ద మొత్తం చెల్లించి, మిగిలిన వారికి కవరేజ్ కొనసాగించడం; లేదా, ఒకేసారి పెద్ద మొత్తంతో పాటు క్రమమైన చెల్లింపులు. | ప్రతి పాలసీ దాని హామీ మొత్తాన్ని చెల్లిస్తుంది, మరియు ఇతర పాలసీ కొనసాగుతుంది |
| ఇద్దరు భాగస్వాములు చనిపోతే | కొన్ని ఉమ్మడి పథకాలు ఒకే మరణ ప్రయోజనాన్ని చెల్లిస్తాయి, కాగా మరికొన్ని ప్రతి భాగస్వామికి వేర్వేరు మొత్తాన్ని చెల్లిస్తాయి. | ప్రతి పాలసీ దాని నామినీకి దాని స్వంత ప్రయోజనాన్ని చెల్లిస్తుంది |
| రైడర్లు | బేస్ ప్లాన్పై అదనంగా రైడర్ ప్రీమియం వసూలు చేయబడుతుంది, అందుబాటులో ఉంది | ప్రతి భాగస్వామి తమ సొంత రైడర్లను ఎంచుకుంటారు |
| విధానాన్ని నిర్వహించడం | ఒకే పాలసీ, మరియు భాగస్వాములలో ఎవరైనా ప్రీమియం చెల్లించవచ్చు | ట్రాక్ చేయడానికి రెండు ప్రీమియం షెడ్యూల్లతో కూడిన రెండు పాలసీలు |
| విడిపోవడం లేదా విడాకులు | ఈ పాలసీని ఒకే పాలసీగా మార్చవలసి రావచ్చు, మరియు ఒక భాగస్వామి చెల్లింపులు నిలిపివేస్తే, ఆ ఖర్చును మరొకరు భరించాల్సి ఉంటుంది. | ఇతర విధానంపై ఎలాంటి ప్రభావం ఉండదు |
| వయస్సు అంతరం మరియు జీవనశైలి | భాగస్వాముల వయస్సు దగ్గరగా ఉండి, ఒకే విధమైన జీవనశైలిని కలిగి ఉన్నప్పుడు ఇది ఉత్తమంగా పనిచేస్తుంది. | వయసులలో చాలా తేడా ఉన్నప్పుడు లేదా భాగస్వాములలో ఒకరు ధూమపానం చేసినప్పుడు ఇది మరింత బాగా పనిచేస్తుంది. |
ఉమ్మడి ప్రణాళిక దీనికి అనుకూలంగా ఉంటుంది:
గృహ రుణం లేదా పిల్లల విద్యా ఖర్చుల వంటి ఆర్థిక బాధ్యతలను పంచుకునే జంటలు.
భార్యాభర్తలిద్దరూ సంపాదిస్తూ, నిర్వహించడానికి ఒకే పాలసీని కోరుకునే కుటుంబాలు.
జంటలలో ఒక భాగస్వామి సంపాదించకుండా, మరొకరు వారిని రహస్యంగా ఉంచాలని కోరుకోవడం.
దాదాపు ఒకే వయస్సు మరియు ఆరోగ్య స్థితిలో ఉన్న భాగస్వాములకు మెరుగైన రేట్లు లభించవచ్చు, ఎందుకంటే బీమా సంస్థ ఇద్దరి జీవన ప్రమాణాలను కలిపి ధర నిర్ణయిస్తుంది.
ఉమ్మడి ఆదాయ ప్రమాదం. ఇద్దరు భాగస్వాముల ఆదాయాలు కుటుంబాన్ని పోషిస్తున్నప్పుడు, వారిలో ఎవరి ఆదాయం తగ్గినా నష్టం వాటిల్లుతుంది. ఒక చెల్లింపు ఆ తర్వాత మొదటి కొన్ని సంవత్సరాలలో రుణ చెల్లింపులు మరియు జీవన వ్యయాలను భరించగలదు.
పిల్లల ప్రణాళికలు. ఈ చెల్లింపు విద్య మరియు ఇతర దీర్ఘకాలిక లక్ష్యాలను సజావుగా కొనసాగించడంలో సహాయపడుతుంది.
నిర్వహణ మరింత సులభం. రెండు పాలసీలు మరియు ప్రీమియం షెడ్యూల్లతో పోలిస్తే, ఒకే పాలసీ మరియు ఒకే ప్రీమియం షెడ్యూల్ను పర్యవేక్షించడం సులభం.
ఎస్టేట్ ప్లానింగ్. 'సెకండ్-టు-డై' ప్లాన్ ప్రకారం, ఇద్దరు భాగస్వాములు మరణించిన తర్వాత మాత్రమే చెల్లింపులు జరుగుతాయి. అందువల్ల, ఆదాయాన్ని భర్తీ చేయడం కంటే, తమ సంపదను వారసులకు అందించడంపై దృష్టి సారించే కుటుంబాలకు ఇది అనుకూలంగా ఉంటుంది.
ఒకే పాలసీని నిర్వహించుకోవాలనుకునే మరియు ప్లాన్ పరిమితులతో సౌకర్యంగా ఉండే జంటలకు జాయింట్ టర్మ్ ప్లాన్ బాగా సరిపోతుంది. ఇది అందరికీ సరైన ఎంపిక కాదు, ఎందుకంటే జీవిత భాగస్వామి కవరేజ్, రైడర్లు మరియు చెల్లింపులు తరచుగా షరతులతో వస్తాయి.
మీరు నిర్ణయం తీసుకునే ముందు, ఒక ఉమ్మడి ప్లాన్ కోసం మరియు అదే కవరేజీతో రెండు వ్యక్తిగత పాలసీల కోసం కొటేషన్లు పొందండి, ఆపై మొత్తం ప్రీమియం, జీవిత భాగస్వామి కవరేజీ మొత్తం మరియు వాటికి జతచేయబడిన షరతులను పోల్చి చూడండి.
గమనిక: మీరు కూడా తనిఖీ చేయాలిటర్మ్ లైఫ్ ఇన్సూరెన్స్ యొక్క ప్రయోజనాలుమీరు టర్మ్ ఇన్సూరెన్స్ ప్లాన్ను కొనుగోలు చేయాలని ప్లాన్ చేస్తుంటే.
If yes, Please rate us.

˜The insurers/plans mentioned are arranged in order of highest to lowest Sum Assured(SA) offered by Policybazaar’s insurer partners offering term insurance plans on our platform, as per ‘first year premium of life insurers as at 31.03.2025 report’ published by IRDAI.
Policybazaar Insurance Brokers Private Limited does not endorse, rate or recommend any particular insurer or insurance product offered by any insurer. For complete list of insurers in India refer to the IRDAI website www.irdai.gov.in
+On the basis of your profile
+Rs. 410/month is starting price for a 1 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age, rounded off to nearest 10
+Rs. 410/month (Rs.14/day) is starting price for a 1 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age rounded off to nearest 10
+Rs. 245 is starting price for a 50 lakhs term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 8/day is starting price for a 50 lakhs term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age, rounded off to nearest 10
+Rs. 15/day is starting price for a 75 lakhs term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age, rounded off to nearest 10
+Rs. 504/month is starting price for a 1.5 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 494/month is starting price for a 2 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 636/month is starting price for a 3 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 918/month is starting price for a 5 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 1,286/month is starting price for a 7 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 453/month is starting price for a 1 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs.582/month is starting price for a 2 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 786/month is starting price for a 3 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 1,374/month is starting price for a 5 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 1,592/month is starting price for a 7 crore term life insurance for an (NRI) 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 525/month is the starting price for a 1 crore term life insurance for an 18 year-old male, non-smoker, with no pre-existing diseases, cover upto 68 years of age.
+Rs. 668/month is starting price for a 2 crore term life insurance for an 25 year-old male, non-smoker, with no pre-existing diseases, cover upto 45 years of age.
+Rs. 1,200/month is starting price for a 2 crore term life insurance for an 35 year-old male, non-smoker, with no pre-existing diseases, cover upto 55 years of age.
+Rs. 410/month is starting price for a 1 crore term life insurance for an 18 year-old Female, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
+Rs. 577/month is starting price for a 1 crore term life insurance for an 18 year-old Male, self employed, non-smoker, with no pre-existing diseases, cover upto 30 years of age.
*The full refund of premium is available on availing the one-time option of refund of premium. Total premium paid for policy (paid for add-ons) will be the special exit value, payable on availing the one-time option of refund of premium if you wish to completely exit the policy.
+Rs. ₹361/month is the starting price for a ₹1 crore loan cover with an 8% interest rate for an 18-year-old male, non-smoker, with no pre-existing diseases, loan tenure up to 20 years, rounded off to the nearest 10
Prices offered by the insurer are as per the approved insurance plans | #All savings and online discounts are provided by insurers as per IRDAI approved insurance plans | Standard Terms and Conditions Apply | **Tax Benefits are subject to changes in tax laws.| Policybazaar Insurance Brokers Private Limited
We will respond in the first instance within 30 minutes of the customers contacting us. 30-minute claim support service is for the purpose of giving reasonable assistance to the policyholder in pursuance of the claim. Settlement of claim (including cashless claim) is the responsibility of the insurer as per policy terms and conditions. The 30-minute claim support is subject to our operations not being impacted by a system failure or force majeure event or for reasons beyond our control. For further details, 24x7 Claims Support Helpline can be reached out at 1800-258-5881
For more details on risk factors, terms and conditions, please read the sales brochure carefully before concluding a sale
Policybazaar Insurance Brokers Private Limited | CIN: U74999HR2014PTC053454 | Registered Office - Plot No.119, Sector - 44, Gurgaon, Haryana – 122001 | Registration No. 742, Valid till 09/06/2027, License category- Composite Broker Visitors are hereby informed that their information submitted on the website may be shared with insurers. Product information is authentic and solely based on the information received from the insurers.
© Copyright 2008-2026 policybazaar.com. All Rights Reserved
˜ Policybazaar Promise reflects the guarantee offered by insurers. Price assurance is based on certifications shared by insurers with us.
Insurance
Calculators
Payment Methods


Secured With

Follow us on


